
Ngân sách vốn được sử dụng để lựa chọn dự án như thế nào?
Mục lục
- Ngân sách vốn biến quyết định đầu tư thành bài toán dòng tiền
- Dòng tiền nào thực sự được đưa vào ngân sách vốn?
- Chi phí vốn tạo ra ngưỡng sinh lời tối thiểu của dự án
- NPV là tiêu chí trung tâm để xác định dự án có tạo giá trị hay không
- IRR, thời gian hoàn vốn và PI nên được dùng như chỉ tiêu bổ sung
- Lựa chọn dự án cần kết hợp giá trị tài chính với rủi ro của giả định
- Từ danh sách dự án đến quyết định phân bổ vốn
Ngân sách vốn giúp doanh nghiệp chuyển một đề xuất đầu tư dài hạn thành bài toán dòng tiền, rủi ro và giá trị kinh tế. Bằng cách ước tính dòng tiền tăng thêm, xác định chi phí vốn và tính NPV, IRR cùng các chỉ tiêu hỗ trợ, doanh nghiệp có thể lựa chọn dự án tạo giá trị thay vì chỉ nhìn vào lợi nhuận kế toán.
Ngân sách vốn, hay capital budgeting, là quá trình đánh giá những khoản đầu tư lớn và dài hạn trước khi doanh nghiệp cam kết vốn. Đối tượng có thể là dây chuyền sản xuất, nhà máy, hệ thống công nghệ, sản phẩm mới hoặc một dự án mở rộng. OpenStax định nghĩa capital budgeting là quá trình doanh nghiệp sử dụng để đánh giá các dự án hoặc khoản đầu tư lớn tiềm năng; về bản chất, đây không chỉ là việc lập một “ngân sách chi tiêu” mà là một cơ chế ra quyết định đầu tư.
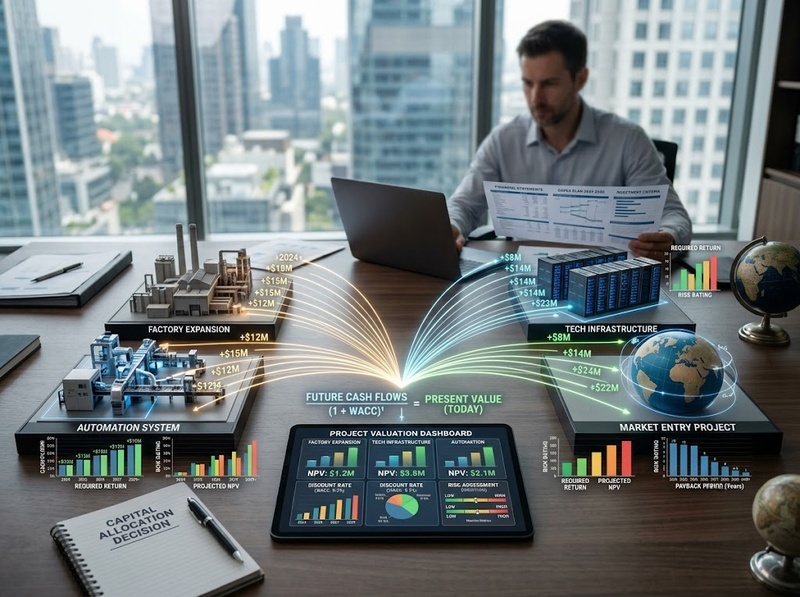
Điểm cốt lõi của ngân sách vốn là đưa các dự án về cùng một logic đánh giá: dự án cần bỏ bao nhiêu tiền, tạo ra những dòng tiền nào trong tương lai, các dòng tiền đó rủi ro đến đâu và sau khi quy đổi về hiện tại chúng có tạo ra giá trị lớn hơn số vốn bỏ ra hay không. Vì vậy, dòng tiền, chi phí vốn và hiệu quả đầu tư không phải ba vấn đề độc lập; chúng kết nối trực tiếp với nhau trong cùng một phép tính giá trị hiện tại.
Ngân sách vốn biến quyết định đầu tư thành bài toán dòng tiền
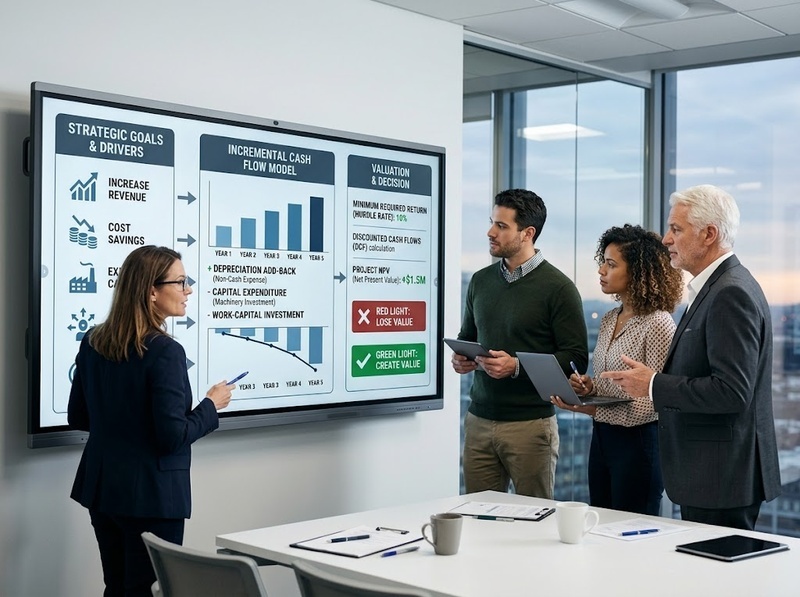
Một dự án có thể nghe hấp dẫn về mặt chiến lược nhưng vẫn không đáng đầu tư về mặt tài chính. Ngân sách vốn tạo ra một khuôn khổ để chuyển những kỳ vọng như “tăng doanh thu”, “tiết kiệm chi phí” hay “mở rộng công suất” thành dòng tiền có thể định lượng.
Logic cơ bản gồm ba bước:
1. Xác định dòng tiền tăng thêm mà dự án thực sự tạo ra
2. Xác định tỷ suất sinh lời tối thiểu tương ứng với rủi ro của những dòng tiền đó
3. Chiết khấu dòng tiền về hiện tại để xác định dự án tạo thêm hay làm mất giá trị
Điểm khác biệt quan trọng nằm ở từ dòng tiền. Một dự án không nên được lựa chọn chỉ vì báo cáo lợi nhuận kế toán đẹp. Khấu hao có thể làm lợi nhuận giảm nhưng không phải dòng tiền ra trong kỳ; ngược lại, đầu tư máy móc hoặc bổ sung vốn lưu động có thể tiêu tốn tiền mặt rất lớn nhưng không xuất hiện toàn bộ như một khoản chi phí trên báo cáo kết quả kinh doanh. Tài liệu giảng dạy về đầu tư của Aswath Damodaran nhấn mạnh rằng khi lợi nhuận kế toán và dòng tiền cho hình ảnh khác nhau về một dự án, dòng tiền mới là cơ sở thích hợp hơn cho quyết định đầu tư.
Do đó, ngân sách vốn trả lời câu hỏi “có nên đầu tư?” bằng giá trị kinh tế của dòng tiền chứ không đơn thuần bằng doanh thu, lợi nhuận hoặc tỷ lệ tăng trưởng dự kiến.
Dòng tiền nào thực sự được đưa vào ngân sách vốn?
Không phải mọi khoản thu và chi liên quan đến doanh nghiệp đều thuộc dự án. Nguyên tắc quan trọng là sử dụng dòng tiền tăng thêm: sự khác biệt giữa dòng tiền của doanh nghiệp khi thực hiện dự án và dòng tiền nếu không thực hiện dự án.
Chi phí đầu tư ban đầu
Dòng tiền tại thời điểm bắt đầu thường bao gồm giá mua tài sản, vận chuyển, lắp đặt, triển khai hệ thống và các khoản vốn lưu động cần bổ sung để dự án có thể vận hành.
Nếu doanh nghiệp phải bỏ 10 tỷ đồng mua thiết bị và đồng thời tăng hàng tồn kho, khoản phải thu ròng thêm 1 tỷ đồng thì dòng tiền đầu tư ban đầu không chỉ là 10 tỷ đồng mà có thể là 11 tỷ đồng, trước khi xem xét các khoản thu hồi hoặc tác động thuế khác.
Dòng tiền hoạt động
Trong các năm vận hành, dự án tạo dòng tiền thông qua doanh thu tăng thêm hoặc chi phí được tiết kiệm, sau khi tính các khoản chi phí vận hành và thuế liên quan.
Ở đây cần phân biệt tiền mặt với lợi nhuận kế toán. Khấu hao là ví dụ điển hình: bản thân khấu hao không phải tiền mặt chi ra trong năm nhưng có thể làm giảm thu nhập chịu thuế, từ đó tạo ra lợi ích thuế và ảnh hưởng đến dòng tiền.
Vốn lưu động và dòng tiền cuối dự án
Một dự án tăng doanh số thường kéo theo tồn kho hoặc khoản phải thu lớn hơn. Phần vốn lưu động bị “giam” trong hoạt động vì thế cũng là một khoản đầu tư.
Khi dự án kết thúc, doanh nghiệp có thể thu hồi một phần vốn lưu động, bán tài sản hoặc nhận giá trị thanh lý. Những khoản này phải được đưa vào dòng tiền cuối kỳ nếu chúng phát sinh do dự án.
Damodaran chỉ ra rằng chi tiêu vốn, thay đổi vốn lưu động và các nhu cầu tái đầu tư đều ảnh hưởng trực tiếp đến dòng tiền có thể phân phối cho nhà đầu tư.
Một sai lầm phổ biến là đưa toàn bộ chi phí đã phát sinh trước khi quyết định đầu tư vào phép tính. Nếu một khoản tiền đã chi và không thể thu hồi dù dự án được chấp nhận hay từ chối, đó là chi phí chìm; nó không thay đổi giữa hai phương án và vì vậy không nên làm thay đổi quyết định hiện tại.
Chi phí vốn tạo ra ngưỡng sinh lời tối thiểu của dự án
Có dòng tiền vẫn chưa đủ để kết luận một dự án tốt hay xấu. Một khoản thu 1 tỷ đồng sau năm năm không có giá trị tương đương 1 tỷ đồng nhận ngay hôm nay. Ngoài giá trị thời gian của tiền, dòng tiền tương lai còn chứa rủi ro.
Vì vậy, ngân sách vốn cần một tỷ lệ chiết khấu.
Nếu đang đánh giá dòng tiền thuộc về toàn bộ những người cung cấp vốn cho doanh nghiệp, tỷ lệ chiết khấu phù hợp thường là chi phí vốn của doanh nghiệp hoặc của dự án. Nếu chỉ đánh giá dòng tiền thuộc về cổ đông, tỷ lệ tương ứng phải là chi phí vốn chủ sở hữu. Nguyên tắc quan trọng là dòng tiền và tỷ lệ chiết khấu phải nhất quán với nhau.
WACC được sử dụng khi nào?
Đối với dòng tiền cho toàn doanh nghiệp, doanh nghiệp thường sử dụng chi phí vốn bình quân gia quyền – WACC:
WACC = E/(D E) × Re D/(D E) × Rd × (1 − T)
Trong đó:
· E là giá trị thị trường của vốn chủ sở hữu
· D là giá trị thị trường của nợ
· Re là chi phí vốn chủ sở hữu
· Rd là chi phí nợ
· T là thuế suất có liên quan
Ý nghĩa của WACC không đơn giản là “lãi suất doanh nghiệp đang phải trả”. Nó đại diện cho mức sinh lời mà các nguồn cung cấp vốn yêu cầu xét trên cơ cấu vốn tương ứng.
Một dự án có mức rủi ro tương tự hoạt động hiện tại của doanh nghiệp có thể được đánh giá bằng WACC doanh nghiệp. Nhưng nếu dự án có rủi ro khác đáng kể, việc sử dụng một WACC duy nhất có thể dẫn tới sai quyết định. Dự án rủi ro cao cần hurdle rate phản ánh rủi ro cao hơn; ngược lại, áp một mức chiết khấu quá cao cho dự án tương đối an toàn có thể khiến doanh nghiệp loại bỏ một khoản đầu tư thực sự tạo giá trị.
Vì thế, chi phí vốn là cầu nối giữa rủi ro và giá trị hiện tại.
NPV là tiêu chí trung tâm để xác định dự án có tạo giá trị hay không
Giá trị hiện tại thuần – Net Present Value, hay NPV – tổng hợp ba yếu tố chính của ngân sách vốn trong một chỉ tiêu:
NPV = Σ CFₜ/(1 r)ᵗ
Trong đó CFₜ là dòng tiền tại thời điểm t và r là tỷ lệ chiết khấu thích hợp. Dòng tiền ban đầu thường mang dấu âm nên đã được đưa vào phép tính.
Quy tắc cơ bản:
· NPV > 0: dự án tạo ra giá trị vượt mức sinh lời mà nhà cung cấp vốn yêu cầu
· NPV = 0: dự án vừa đủ bù đắp tỷ suất sinh lời yêu cầu
· NPV < 0: dự án không tạo đủ giá trị để bù đắp chi phí vốn
OpenStax và tài liệu Corporate Finance của Damodaran đều sử dụng quy tắc chấp nhận dự án khi NPV dương.
Giả sử một dự án cần đầu tư 1 tỷ đồng và dự kiến tạo ra:
· Năm 1: 300 triệu đồng
· Năm 2: 300 triệu đồng
· Năm 3: 300 triệu đồng
· Năm 4: 300 triệu đồng
· Năm 5: 400 triệu đồng, bao gồm dòng tiền hoạt động và khoản thu cuối dự án
Nếu tỷ lệ chiết khấu phù hợp là 10%, NPV xấp xỉ:
NPV ≈ 199,3 triệu đồng
Như vậy, sau khi đã yêu cầu dự án phải đạt mức sinh lời 10%, giá trị hiện tại của dòng tiền vẫn cao hơn vốn đầu tư khoảng 199,3 triệu đồng. Theo tiêu chí NPV, đây là dự án có thể được chấp nhận nếu các giả định dòng tiền và tỷ lệ chiết khấu đủ đáng tin cậy.
Điều quan trọng là NPV không nói dự án “kiếm được 199,3 triệu đồng lợi nhuận kế toán”. Nó đo giá trị tăng thêm tại thời điểm hiện tại sau khi đã tính giá trị thời gian và chi phí vốn. Damodaran mô tả dự án NPV dương là dự án làm tăng giá trị doanh nghiệp, còn dự án NPV âm làm giảm giá trị.
IRR, thời gian hoàn vốn và PI nên được dùng như chỉ tiêu bổ sung
Một quyết định ngân sách vốn thường không chỉ xuất hiện một con số. IRR, thời gian hoàn vốn và chỉ số sinh lời có thể giúp người quản lý nhìn dự án từ những góc độ khác nhau.
IRR cho biết tỷ suất sinh lời nội tại của dòng tiền
IRR là tỷ lệ chiết khấu khiến NPV bằng 0.
Với ví dụ dự án 1 tỷ đồng ở trên, IRR xấp xỉ 17,23%. Nếu hurdle rate của dự án là 10%, IRR lớn hơn mức sinh lời yêu cầu và dự án cũng vượt qua tiêu chí này.
Quy tắc thông thường là:
IRR > hurdle rate → có thể chấp nhận dự án
OpenStax và Damodaran đều mô tả IRR theo logic này.
Tuy nhiên, IRR không nên tự động thay thế NPV. Với những dự án loại trừ lẫn nhau, quy mô đầu tư khác nhau hoặc dòng tiền đổi dấu nhiều lần, IRR có thể dẫn tới cách xếp hạng khó diễn giải hoặc khác với NPV.
Ví dụ, một dự án nhỏ có thể có IRR 30% nhưng chỉ tạo 100 triệu đồng NPV, trong khi một dự án lớn có IRR 20% lại tạo 500 triệu đồng NPV. Nếu doanh nghiệp chỉ được chọn một trong hai và mục tiêu là tối đa hóa giá trị kinh tế, mức IRR cao hơn chưa chắc đồng nghĩa với lựa chọn tốt hơn.
Thời gian hoàn vốn nhấn mạnh tốc độ thu hồi tiền
Payback period trả lời một câu hỏi trực quan: mất bao lâu để dòng tiền tích lũy thu hồi số vốn đã bỏ ra.
Chỉ tiêu này hữu ích khi doanh nghiệp quan tâm đặc biệt đến thanh khoản hoặc rủi ro của các dòng tiền quá xa trong tương lai. Tuy nhiên, payback đơn giản bỏ qua giá trị thời gian của tiền và thường không phản ánh đầy đủ dòng tiền phát sinh sau thời điểm hoàn vốn. OpenStax vì thế xem tính hữu dụng của phương pháp hoàn vốn là có giới hạn nếu sử dụng độc lập.
Profitability Index hữu ích khi vốn đầu tư bị giới hạn
Chỉ số sinh lời có thể biểu diễn theo dạng:
PI = Giá trị hiện tại của dòng tiền vào / Vốn đầu tư ban đầu
PI lớn hơn 1 tương ứng với NPV dương trong trường hợp thông thường.
Khi doanh nghiệp có thể triển khai mọi dự án độc lập có NPV dương, NPV cho tín hiệu trực tiếp hơn về lượng giá trị được tạo ra. Khi vốn đầu tư có hạn và nhiều dự án cạnh tranh ngân sách, PI có thể hỗ trợ xem xét lượng giá trị hiện tại thu được trên mỗi đơn vị vốn, nhưng quyết định cuối cùng vẫn cần xét quy mô, khả năng chia nhỏ dự án và các ràng buộc thực tế.
Lựa chọn dự án cần kết hợp giá trị tài chính với rủi ro của giả định
Một mô hình NPV chính xác về công thức vẫn có thể dẫn tới quyết định sai nếu đầu vào không hợp lý. Do đó, phần khó của ngân sách vốn thường không nằm ở thao tác chiết khấu mà ở chất lượng của dự báo.
Ba biến đặc biệt nhạy cảm là dòng tiền, thời gian và tỷ lệ chiết khấu.
Nếu doanh thu dự kiến quá lạc quan, chi phí vận hành bị đánh giá thấp hoặc vốn lưu động bị bỏ quên, NPV sẽ bị thổi phồng. Nếu thời gian triển khai kéo dài, dòng tiền bị đẩy ra xa hơn và giá trị hiện tại giảm xuống. Nếu rủi ro dự án cao nhưng vẫn sử dụng tỷ lệ chiết khấu thấp của hoạt động hiện hữu, mô hình cũng có thể đánh giá quá cao dự án.
Doanh nghiệp vì thế nên kiểm tra dự án dưới nhiều giả định thay vì coi một NPV duy nhất là kết quả chắc chắn. Một cách thực hành hữu ích là thay đổi lần lượt những biến quan trọng như sản lượng, giá bán, chi phí đầu vào, vốn đầu tư ban đầu hoặc chi phí vốn để xem NPV phản ứng như thế nào.
Chẳng hạn, một dự án có NPV cơ sở 200 triệu đồng nhưng nhanh chóng chuyển thành NPV âm khi doanh thu giảm 5% có cấu trúc rủi ro rất khác với một dự án vẫn duy trì NPV dương ngay cả khi doanh thu giảm 15%.
Đây cũng là lý do không nên hiểu quy tắc “NPV > 0 thì đầu tư” một cách máy móc. Quy tắc chỉ đáng tin khi:
· Dòng tiền đã được xác định trên cơ sở tăng thêm
· Dự báo phản ánh các giả định kinh tế hợp lý
· Tỷ lệ chiết khấu phù hợp với loại dòng tiền và rủi ro
· Các dự án được so sánh trong cùng một khuôn khổ nhất quán
· Những ràng buộc về vốn, năng lực triển khai và quan hệ giữa các dự án đã được xét đến
Từ danh sách dự án đến quyết định phân bổ vốn
Trong thực tế, doanh nghiệp thường phải đánh giá nhiều dự án cùng lúc. Ngân sách vốn vì thế vừa là công cụ đánh giá dự án, vừa là công cụ phân bổ nguồn vốn hữu hạn.
Có thể hình dung quá trình lựa chọn theo chuỗi:
Đề xuất dự án → dự báo dòng tiền tăng thêm → xác định rủi ro và chi phí vốn → tính NPV và các chỉ tiêu bổ sung → kiểm tra độ nhạy → xếp hạng hoặc lựa chọn → phê duyệt vốn
Nếu các dự án độc lập và doanh nghiệp không bị giới hạn vốn, về nguyên tắc những dự án có NPV dương đều tạo giá trị.
Nếu hai dự án loại trừ lẫn nhau, việc chấp nhận dự án này khiến dự án kia không thể thực hiện. Khi đó, không chỉ hỏi từng dự án có NPV dương hay không mà cần xác định phương án nào tạo ra giá trị lớn hơn trong điều kiện so sánh phù hợp. OpenStax gọi đây là các mutually exclusive projects.
Nếu vốn bị giới hạn, doanh nghiệp còn phải xem xét sự kết hợp giữa nhiều dự án. Một dự án NPV rất lớn nhưng sử dụng gần hết ngân sách có thể phải được so sánh với một danh mục nhiều dự án nhỏ hơn có tổng giá trị tạo ra cao hơn.
Vì vậy, ngân sách vốn không thực hiện việc lựa chọn bằng một chỉ số duy nhất. Nó xây dựng một kỷ luật ra quyết định: dự án phải chứng minh được dòng tiền, vượt được chi phí vốn, tạo giá trị ở hiện tại và vẫn đủ hấp dẫn khi các giả định quan trọng được kiểm tra.
Ngân sách vốn được sử dụng để lựa chọn dự án bằng cách quy đổi một quyết định đầu tư dài hạn thành bài toán giá trị hiện tại. Doanh nghiệp trước hết xác định dòng tiền tăng thêm của dự án, sau đó lựa chọn chi phí vốn phù hợp với rủi ro và loại dòng tiền, rồi sử dụng NPV để xác định khoản đầu tư có tạo thêm giá trị hay không.
IRR, thời gian hoàn vốn và PI bổ sung thêm góc nhìn về tỷ suất sinh lời, tốc độ thu hồi vốn và hiệu quả sử dụng nguồn vốn, nhưng chúng không loại bỏ yêu cầu phải hiểu đúng dòng tiền và chi phí vốn. Một dự án chỉ thực sự hấp dẫn khi kết quả tài chính không dựa trên các giả định thiếu thực tế và vẫn đứng vững trước những thay đổi hợp lý của doanh thu, chi phí, thời gian triển khai hoặc tỷ lệ chiết khấu.
Nói cách khác, mục tiêu cuối cùng của ngân sách vốn không phải tìm dự án có “lợi nhuận cao nhất” trên giấy, mà là phân bổ vốn vào những dự án có khả năng tạo ra giá trị kinh tế tốt nhất so với mức sinh lời mà rủi ro của chúng đòi hỏi.
Ngân sách vốn và ngân sách hoạt động khác nhau như thế nào?
Ngân sách hoạt động chủ yếu liên quan đến doanh thu, chi phí và hoạt động thường xuyên trong một kỳ. Ngân sách vốn tập trung vào những quyết định đầu tư có quy mô đáng kể và ảnh hưởng trong nhiều kỳ, chẳng hạn mua thiết bị, xây nhà máy hoặc phát triển một hệ thống mới. Vì thời gian đầu tư dài, ngân sách vốn đặc biệt chú trọng dòng tiền tương lai, giá trị thời gian của tiền và rủi ro.
Vì sao ngân sách vốn dùng dòng tiền thay vì lợi nhuận kế toán?
Quyết định đầu tư liên quan trực tiếp đến tiền thực tế phải bỏ ra và tiền có thể thu về. Lợi nhuận kế toán chịu ảnh hưởng của các nguyên tắc ghi nhận như khấu hao, trong khi chi tiêu vốn và thay đổi vốn lưu động có thể ảnh hưởng mạnh đến tiền mặt. Do đó, dòng tiền tăng thêm phản ánh tác động kinh tế của dự án phù hợp hơn.
NPV hay IRR quan trọng hơn khi chọn dự án?
Hai chỉ tiêu thường cho cùng tín hiệu đối với một dự án thông thường: NPV dương thường đi cùng IRR cao hơn hurdle rate. Tuy nhiên, khi phải chọn giữa các dự án loại trừ lẫn nhau hoặc có quy mô và cấu trúc dòng tiền khác nhau, NPV cung cấp thước đo trực tiếp về lượng giá trị hiện tại được tạo ra nên có vai trò đặc biệt quan trọng trong quyết định.
NPV dương có đảm bảo dự án chắc chắn thành công không?
Không. NPV là kết quả của một tập hợp giả định về đầu tư ban đầu, doanh thu, chi phí, thuế, vốn lưu động, thời gian, giá trị cuối kỳ và tỷ lệ chiết khấu. Nếu những giả định này sai đáng kể, NPV thực tế cũng thay đổi. Vì vậy, một phân tích ngân sách vốn tốt cần kiểm tra độ nhạy và rủi ro của các giả định thay vì chỉ dựa vào một kịch bản cơ sở.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
