
NPV là gì và được dùng để đánh giá dự án như thế nào?
Mục lục
NPV cho biết giá trị hiện tại của toàn bộ dòng tiền mà một dự án dự kiến tạo ra sau khi tính đến vốn đầu tư ban đầu và tỷ suất sinh lời yêu cầu. Hiểu cách tính, diễn giải và kiểm tra các giả định của NPV giúp đánh giá liệu dự án thực sự tạo thêm giá trị hay chỉ tạo ra dòng tiền trên danh nghĩa.
NPV không chỉ trả lời câu hỏi một dự án sẽ thu về bao nhiêu tiền. Chỉ tiêu này đưa các khoản tiền phát sinh ở những thời điểm khác nhau về cùng một thời điểm hiện tại, sau đó so sánh tổng giá trị hiện tại của dòng tiền dự kiến với số vốn phải bỏ ra.
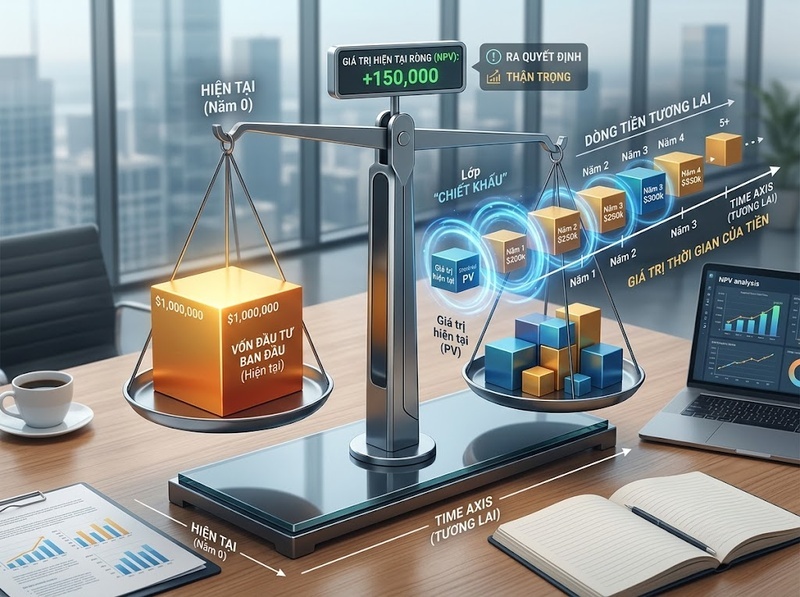
Vì vậy, điểm quan trọng của NPV nằm ở hai yếu tố: giá trị thời gian của tiền và tỷ suất sinh lời mà nhà đầu tư yêu cầu. Một dự án có thể tạo ra tổng dòng tiền lớn hơn vốn đầu tư nhưng vẫn có NPV âm nếu tiền thu về quá muộn hoặc mức sinh lời không đủ bù cho chi phí vốn và rủi ro.
NPV là gì?
NPV là viết tắt của Net Present Value, thường được gọi là giá trị hiện tại ròng. Đây là chỉ tiêu đo phần chênh lệch giữa giá trị hiện tại của các dòng tiền dự kiến thu được và giá trị hiện tại của các khoản tiền phải bỏ ra cho một dự án hoặc khoản đầu tư.
Khác với việc cộng trực tiếp tất cả dòng tiền, NPV thừa nhận rằng 100 triệu đồng nhận được hôm nay có giá trị cao hơn 100 triệu đồng nhận được sau vài năm. Tiền hiện có có thể được đầu tư để sinh lời, trong khi dòng tiền tương lai còn chịu tác động của thời gian và rủi ro.
Vì thế, các dòng tiền tương lai phải được chiết khấu về hiện tại trước khi so sánh.
Về bản chất:
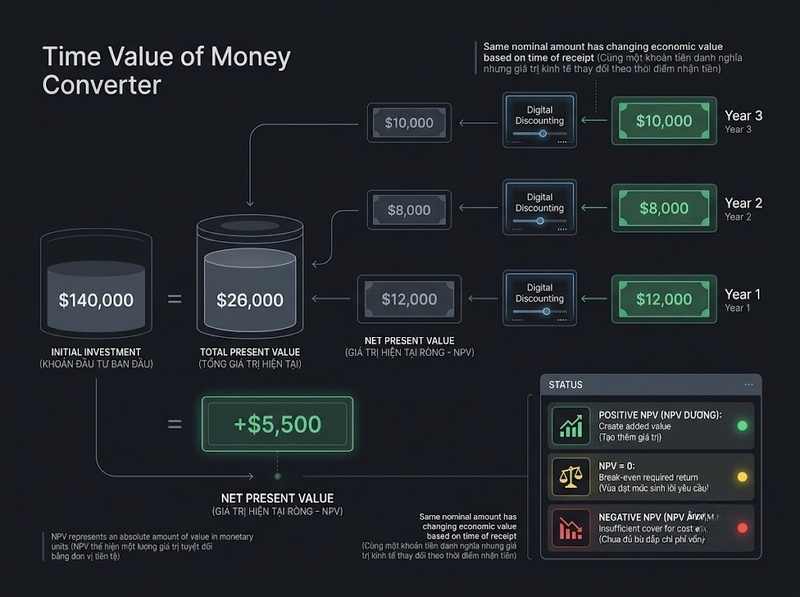
· NPV dương nghĩa là giá trị hiện tại của lợi ích dự kiến lớn hơn giá trị hiện tại của chi phí
· NPV bằng 0 nghĩa là dự án vừa đủ đạt tỷ suất sinh lời được yêu cầu
· NPV âm nghĩa là dự án không tạo đủ giá trị để đạt tỷ suất sinh lời yêu cầu theo các giả định đang sử dụng
NPV được biểu thị bằng một đơn vị tiền tệ như đồng, USD hoặc EUR. Đây là một giá trị tuyệt đối, không phải tỷ lệ phần trăm.
Một NPV bằng 500 triệu đồng, chẳng hạn, không có nghĩa dự án đạt tỷ suất lợi nhuận 500 triệu đồng hay chắc chắn tạo ra 500 triệu đồng lợi nhuận kế toán. Nó có nghĩa rằng, theo dòng tiền dự báo và tỷ lệ chiết khấu đã chọn, dự án tạo ra khoảng 500 triệu đồng giá trị hiện tại vượt trên mức lợi nhuận yêu cầu.
Công thức NPV và ý nghĩa của từng thành phần
Công thức tổng quát của NPV có thể viết như sau:
[
NPV = \sum_{t=0}^{n}\frac{CF_t}{(1 r)^t}
]
Trong trường hợp vốn đầu tư ban đầu được tách riêng:
[
NPV = -I_0 \sum_{t=1}^{n}\frac{CF_t}{(1 r)^t}
]
Trong đó, (I_0) là vốn đầu tư tại thời điểm bắt đầu, (CF_t) là dòng tiền ròng tại thời điểm (t), (r) là tỷ lệ chiết khấu và (n) là số kỳ phân tích.
Dòng tiền quyết định phần lợi ích kinh tế của dự án
NPV được xây dựng trên dòng tiền, không phải đơn thuần trên lợi nhuận kế toán.
Khi phân tích một dự án, dòng tiền thường phản ánh lượng tiền thực sự tăng thêm do quyết định đầu tư tạo ra. Điều này có thể bao gồm vốn đầu tư ban đầu, dòng tiền từ hoạt động, thuế, thay đổi vốn lưu động và giá trị thu hồi vào cuối dự án nếu những yếu tố đó thuộc phạm vi dự án.
Sự phân biệt này rất quan trọng. Một dự án có thể ghi nhận lợi nhuận kế toán nhưng vẫn tạo dòng tiền yếu trong một số giai đoạn. Ngược lại, các khoản mục kế toán không làm phát sinh dòng tiền ngay lập tức cũng không thể được xử lý giống một khoản chi tiền thực tế khi lập mô hình NPV.
Tỷ lệ chiết khấu thể hiện mức sinh lời yêu cầu
Tỷ lệ chiết khấu là một trong những giả định có ảnh hưởng mạnh nhất đến NPV.
Nếu một nhà đầu tư yêu cầu mức sinh lời 10% cho một dự án, dòng tiền tương lai được quy đổi về hiện tại dựa trên mức 10% đó. Khoản tiền trong tương lai chỉ tạo giá trị nếu sau khi chiết khấu, tổng giá trị hiện tại của dòng tiền vẫn đủ lớn để bù đắp vốn đầu tư.
Tỷ lệ chiết khấu càng cao thì giá trị hiện tại của dòng tiền tương lai càng thấp. Vì vậy, với cùng một dự án và cùng một bộ dòng tiền:
[
r \uparrow \Rightarrow PV\ của\ dòng\ tiền \downarrow \Rightarrow NPV\ thường\ giảm
]
Tỷ lệ chiết khấu cần phù hợp với mức độ rủi ro và đặc điểm của dòng tiền. Việc dùng một tỷ lệ quá thấp có thể khiến dự án trông hấp dẫn hơn thực tế, trong khi tỷ lệ quá cao có thể loại bỏ những dự án đáng lẽ tạo ra giá trị.
Cách tính NPV qua một ví dụ
Giả sử một doanh nghiệp đang xem xét dự án cần đầu tư 1 tỷ đồng ngay hôm nay. Dự án dự kiến tạo ra dòng tiền ròng 450 triệu đồng vào cuối mỗi năm trong ba năm. Tỷ lệ chiết khấu phù hợp được xác định là 10%/năm.
NPV của dự án là:
[
NPV =
-1.000
\frac{450}{1,10}
\frac{450}{1,10^2}
\frac{450}{1,10^3}
]
Đơn vị tính là triệu đồng.
Giá trị hiện tại của ba dòng tiền lần lượt vào khoảng 409,1 triệu đồng, 371,9 triệu đồng và 338,1 triệu đồng. Tổng giá trị hiện tại của dòng tiền thu về khoảng 1.119,1 triệu đồng.
Do đó:
[
NPV \approx 1.119,1 - 1.000 = 119,1\ triệu\ đồng
]
NPV dương khoảng 119,1 triệu đồng cho thấy dự án không chỉ hoàn lại giá trị kinh tế của khoản vốn 1 tỷ đồng mà, theo các giả định hiện tại, còn tạo thêm khoảng 119,1 triệu đồng giá trị sau khi đã tính đến mức sinh lời yêu cầu 10%.
Điểm cần lưu ý là kết quả này phụ thuộc vào tỷ lệ chiết khấu. Nếu giữ nguyên dòng tiền nhưng nâng tỷ lệ chiết khấu lên 15%, NPV giảm còn khoảng 27,5 triệu đồng. Ở mức 18%, NPV giảm xuống khoảng âm 21,6 triệu đồng.
Cùng một dự án vì vậy có thể được chấp nhận hoặc không được chấp nhận tùy vào mức sinh lời yêu cầu hợp lý đối với rủi ro của dự án.
NPV được dùng để đánh giá dự án như thế nào?
Cách sử dụng cơ bản nhất của NPV là xác định liệu giá trị mà dự án dự kiến tạo ra có lớn hơn chi phí kinh tế của nguồn vốn hay không.
Khi NPV lớn hơn 0
Nếu:
[
NPV > 0
]
dự án có giá trị hiện tại của dòng tiền vào lớn hơn dòng tiền ra sau khi đã áp dụng tỷ suất sinh lời yêu cầu.
Theo nguyên tắc NPV trong tài chính doanh nghiệp, đây là tín hiệu để chấp nhận dự án nếu các giả định về dòng tiền, tỷ lệ chiết khấu và rủi ro là phù hợp.
NPV dương không có nghĩa kết quả thực tế chắc chắn sẽ có lãi. NPV được tính từ dòng tiền dự báo nên kết luận vẫn phụ thuộc vào độ chính xác của các dự báo đó.
Khi NPV bằng 0
Nếu:
[
NPV = 0
]
dự án được kỳ vọng tạo ra đúng mức sinh lời yêu cầu.
Doanh nghiệp về lý thuyết không tạo thêm giá trị kinh tế vượt trên mức yêu cầu, nhưng cũng không làm mất giá trị theo bộ giả định đang sử dụng.
Trong thực tế, một NPV nằm rất gần 0 cần được xem xét thận trọng. Chỉ một thay đổi nhỏ về doanh thu, chi phí, thời gian thu tiền hoặc tỷ lệ chiết khấu cũng có thể khiến kết quả chuyển từ dương sang âm.
Khi NPV nhỏ hơn 0
Nếu:
[
NPV < 0
]
dự án không đạt mức sinh lời yêu cầu.
Điều này không nhất thiết có nghĩa tổng số tiền dự án thu về nhỏ hơn số tiền đã bỏ ra. Dự án thậm chí có thể tạo lợi nhuận kế toán hoặc dòng tiền danh nghĩa dương, nhưng sau khi tính giá trị thời gian của tiền và mức sinh lời yêu cầu, giá trị tạo ra vẫn không đủ.
Đây là một trong những điểm khác biệt quan trọng giữa NPV và cách đánh giá dự án chỉ dựa trên tổng doanh thu, lợi nhuận hoặc thời gian hoàn vốn.
Khi phải lựa chọn giữa nhiều dự án
Nếu doanh nghiệp có nhiều dự án độc lập và đủ nguồn lực, mỗi dự án có NPV dương về nguyên tắc đều có khả năng tạo giá trị.
Nếu các dự án loại trừ lẫn nhau, nghĩa là chỉ có thể chọn một phương án, dự án có NPV cao hơn thường được ưu tiên khi các mô hình đã phản ánh hợp lý dòng tiền và rủi ro.
Tuy nhiên, không nên biến nguyên tắc này thành một quy tắc máy móc. Sự khác biệt về thời gian hoạt động, quy mô vốn, mức độ rủi ro hoặc giới hạn nguồn vốn có thể yêu cầu phân tích bổ sung trước khi đưa ra quyết định cuối cùng.
Vì sao NPV có thể thay đổi mạnh dù dự án không thay đổi?
NPV không phải một thuộc tính cố định tồn tại độc lập với giả định. Nó là kết quả của một mô hình gồm dòng tiền, thời điểm phát sinh dòng tiền và tỷ lệ chiết khấu.
Thay đổi một trong các đầu vào này có thể làm thay đổi đáng kể kết luận.
Doanh thu thấp hơn dự kiến làm giảm dòng tiền vào. Chi phí vận hành tăng làm giảm dòng tiền ròng. Một dự án bị chậm tiến độ khiến dòng tiền được nhận muộn hơn và do đó có giá trị hiện tại thấp hơn. Tỷ lệ chiết khấu tăng cũng làm giảm giá trị hiện tại của các dòng tiền tương lai.
Tác động của thời gian đặc biệt rõ với các dự án dài hạn. Một dòng tiền phát sinh rất xa trong tương lai bị chiết khấu nhiều lần, vì vậy giá trị hiện tại của nó có thể thấp đáng kể so với con số danh nghĩa.
Chẳng hạn, 100 triệu đồng nhận sau 10 năm với tỷ lệ chiết khấu 10% chỉ có giá trị hiện tại khoảng:
[
PV = \frac{100}{1,1^{10}} \approx 38,6\ triệu\ đồng
]
Điều này giải thích tại sao hai dự án tạo ra cùng tổng lượng tiền nhưng dự án thu tiền sớm hơn có thể đạt NPV cao hơn.
Trong đánh giá thực tế, vì vậy, một con số NPV đơn lẻ thường chưa đủ. Người phân tích cần kiểm tra NPV dưới các giả định khác nhau về doanh thu, chi phí, tiến độ và tỷ lệ chiết khấu để biết kết luận có ổn định hay không.
Những điều kiện cần kiểm tra trước khi tin vào kết quả NPV
Sức mạnh của phương pháp NPV cũng chính là nguồn tạo ra giới hạn của nó: kết quả phụ thuộc vào chất lượng của các đầu vào.
Trước hết là dòng tiền dự báo. Nếu doanh nghiệp đánh giá doanh thu quá lạc quan, bỏ sót chi phí hoặc ước tính sai vốn đầu tư, NPV có thể dương dù giá trị kinh tế thực tế của dự án thấp hơn nhiều.
Thứ hai là tỷ lệ chiết khấu. NPV chỉ có ý nghĩa khi tỷ lệ này phản ánh hợp lý chi phí cơ hội của vốn và rủi ro của dòng tiền đang được đánh giá. Việc sử dụng một tỷ lệ duy nhất cho những dự án có mức rủi ro rất khác nhau có thể dẫn đến xếp hạng sai.
Thứ ba là tính nhất quán của giả định. Dòng tiền và tỷ lệ chiết khấu phải được xây dựng trên cùng cơ sở. Ví dụ, dòng tiền danh nghĩa nên được đánh giá với tỷ lệ chiết khấu danh nghĩa; dòng tiền thực nên đi cùng tỷ lệ thực. Sự không nhất quán có thể làm sai kết quả ngay cả khi từng con số riêng lẻ có vẻ hợp lý.
Ngoài ra, NPV là một giá trị tuyệt đối. Một dự án NPV 10 tỷ đồng không tự động “hiệu quả hơn” về mọi mặt so với dự án NPV 5 tỷ đồng nếu dự án thứ nhất đòi hỏi lượng vốn lớn hơn rất nhiều, có rủi ro khác biệt hoặc doanh nghiệp đang chịu giới hạn vốn.
Do đó, NPV phù hợp nhất khi được sử dụng như một thước đo giá trị kinh tế tạo thêm, chứ không phải một con số duy nhất thay thế toàn bộ quá trình thẩm định.
Cách sử dụng NPV để đưa ra quyết định đáng tin cậy hơn
Một quy trình đánh giá NPV hợp lý nên bắt đầu từ dòng tiền thay vì từ kết quả NPV mong muốn. Người phân tích cần xác định các khoản đầu tư và dòng tiền tăng thêm thực sự phát sinh nếu dự án được triển khai, sau đó đặt chúng vào đúng thời điểm.
Tiếp theo là lựa chọn tỷ lệ chiết khấu phù hợp. Tỷ lệ này không nên được chọn chỉ để khiến NPV trở nên dương mà phải phản ánh mức sinh lời yêu cầu đối với loại rủi ro đang được chấp nhận.
Sau khi có NPV cơ sở, cần kiểm tra các biến có khả năng ảnh hưởng lớn nhất đến kết quả. Nếu chỉ cần doanh thu giảm nhẹ hoặc chi phí tăng nhẹ đã khiến NPV chuyển sang âm, dự án có biên an toàn thấp hơn một dự án vẫn giữ NPV dương dưới nhiều kịch bản hợp lý.
Cách đọc NPV vì vậy nên đi theo ba lớp:
1. Dấu của NPV cho biết dự án có đạt mức sinh lời yêu cầu hay không
2. Độ lớn của NPV cho biết lượng giá trị hiện tại dự kiến được tạo thêm
3. Độ nhạy của NPV cho biết kết luận có bền vững trước thay đổi của các giả định quan trọng hay không
Ba lớp này giúp tránh một sai lầm phổ biến: nhìn thấy NPV dương và xem quyết định đầu tư đã hoàn tất. Một NPV dương chỉ đáng tin khi các dòng tiền được xây dựng hợp lý, tỷ lệ chiết khấu phù hợp và kết quả không phụ thuộc quá mức vào những giả định thiếu chắc chắn.
NPV là thước đo giá trị kinh tế của một dự án sau khi toàn bộ dòng tiền được quy đổi về hiện tại theo mức sinh lời yêu cầu. NPV dương cho thấy dự án dự kiến tạo thêm giá trị, NPV bằng 0 cho thấy dự án vừa đạt mức sinh lời yêu cầu, còn NPV âm cho thấy giá trị tạo ra chưa đủ bù cho chi phí kinh tế của vốn.
Giá trị lớn nhất của NPV không nằm ở việc tạo ra một con số để chấp nhận hoặc loại bỏ dự án một cách máy móc. Nó buộc người ra quyết định phải xem xét đồng thời quy mô dòng tiền, thời điểm nhận tiền, chi phí vốn và rủi ro. Khi các đầu vào được xây dựng nhất quán và được kiểm tra bằng những kịch bản hợp lý, NPV trở thành một công cụ trực tiếp để trả lời câu hỏi quan trọng nhất trong thẩm định dự án: dự án có thực sự tạo thêm giá trị sau khi đã tính đến thời gian và mức sinh lời yêu cầu hay không?

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
