
Open Banking hoạt động dựa trên cơ chế chia sẻ dữ liệu nào?
Mục lục
- Open Banking là gì và vì sao mô hình này xuất hiện?
- Cơ chế chia sẻ dữ liệu trong Open Banking hoạt động như thế nào?
- Vai trò của API trong hệ sinh thái Open Banking
- Sự đồng ý của khách hàng là nền tảng kiểm soát dữ liệu
- Open Banking bảo vệ dữ liệu tài chính bằng cách nào?
- Open Banking tạo ra những thay đổi gì trong dịch vụ tài chính?
Open Banking là mô hình chia sẻ dữ liệu tài chính dựa trên API, cho phép khách hàng kiểm soát quyền truy cập dữ liệu của mình và kết nối ngân hàng với các dịch vụ tài chính bên thứ ba một cách minh bạch, an toàn
Open Banking hoạt động dựa trên cơ chế chia sẻ dữ liệu tài chính có kiểm soát, trong đó ngân hàng cho phép các bên thứ ba được ủy quyền truy cập một số dữ liệu hoặc thực hiện dịch vụ thông qua API (Application Programming Interface).
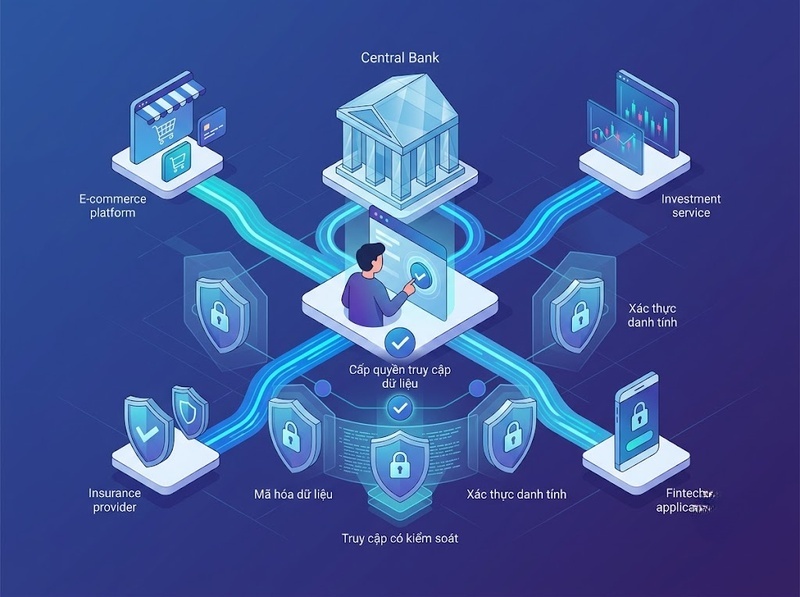
Cơ chế này không có nghĩa là ngân hàng mở toàn bộ hệ thống dữ liệu cho mọi bên, mà dựa trên ba yếu tố cốt lõi:
· Sự đồng ý rõ ràng của khách hàng
· Kết nối kỹ thuật thông qua API
· Quy trình xác thực và bảo mật dữ liệu
Nhờ cơ chế này, khách hàng có thể sử dụng nhiều dịch vụ tài chính khác nhau mà không cần tách biệt hoàn toàn khỏi hệ thống ngân hàng truyền thống.
Open Banking là gì và vì sao mô hình này xuất hiện?
Open Banking là mô hình tài chính cho phép chia sẻ dữ liệu ngân hàng giữa ngân hàng và các nhà cung cấp dịch vụ tài chính bên thứ ba thông qua các giao diện kết nối tiêu chuẩn như API.
Trước đây, dữ liệu tài chính chủ yếu được lưu trữ và quản lý trong hệ thống riêng của từng ngân hàng. Khách hàng muốn sử dụng dịch vụ từ nhiều tổ chức khác nhau thường phải cung cấp thông tin thủ công hoặc tạo nhiều tài khoản riêng biệt.
Open Banking thay đổi cách tiếp cận này bằng cách:
· Cho phép khách hàng chủ động kiểm soát việc chia sẻ dữ liệu
· Tạo khả năng kết nối giữa ngân hàng và các nền tảng tài chính khác
· Hỗ trợ phát triển các sản phẩm tài chính cá nhân hóa hơn
Bản chất của Open Banking không phải là mở quyền truy cập tự do vào dữ liệu ngân hàng, mà là xây dựng một hệ sinh thái tài chính mở dựa trên quyền kiểm soát của người dùng.
Cơ chế chia sẻ dữ liệu trong Open Banking hoạt động như thế nào?
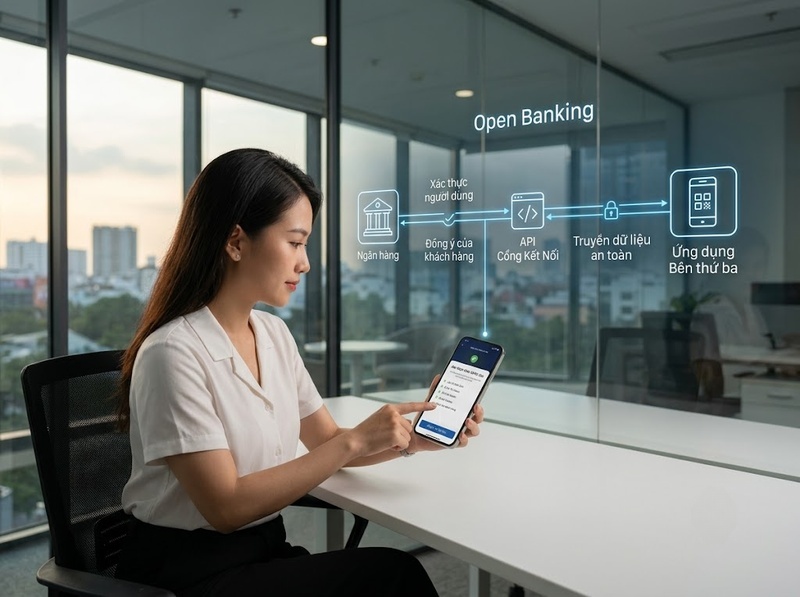
Quy trình Open Banking thường bắt đầu khi khách hàng muốn sử dụng một dịch vụ tài chính từ bên thứ ba, chẳng hạn như ứng dụng quản lý tài chính cá nhân hoặc nền tảng thanh toán.
Cơ chế hoạt động gồm các bước chính:
Khách hàng cấp quyền truy cập dữ liệu
Khách hàng lựa chọn một dịch vụ bên thứ ba và đồng ý cho phép dịch vụ này truy cập một phạm vi dữ liệu nhất định.
Quyền truy cập có thể bao gồm:
· Thông tin tài khoản
· Lịch sử giao dịch
· Dữ liệu tài chính liên quan đến dịch vụ được yêu cầu
Khách hàng thường có quyền quyết định:
· Dữ liệu nào được chia sẻ
· Chia sẻ cho đơn vị nào
· Thời gian cấp quyền
· Khi nào thu hồi quyền truy cập
Ngân hàng xác thực yêu cầu thông qua API
Sau khi có sự đồng ý, bên thứ ba gửi yêu cầu truy cập dữ liệu đến ngân hàng thông qua API.
API đóng vai trò như cầu nối kỹ thuật giữa các hệ thống, giúp:
· Gửi yêu cầu dữ liệu
· Xác thực quyền truy cập
· Truyền tải dữ liệu theo định dạng chuẩn
Nhờ API, các hệ thống có thể giao tiếp với nhau mà không cần bên thứ ba truy cập trực tiếp vào hệ thống nội bộ của ngân hàng.
Dữ liệu được chia sẻ theo phạm vi cho phép
Ngân hàng chỉ cung cấp dữ liệu phù hợp với quyền mà khách hàng đã cấp.
Điều này tạo ra nguyên tắc:
· Không chia sẻ vượt quá phạm vi cho phép
· Không sử dụng dữ liệu ngoài mục đích đã xác định
· Có thể kiểm soát và thu hồi quyền truy cập
Vai trò của API trong hệ sinh thái Open Banking
API là nền tảng kỹ thuật giúp Open Banking có thể vận hành ở quy mô lớn.
Nếu không có API, việc kết nối giữa nhiều tổ chức tài chính sẽ khó thực hiện vì mỗi hệ thống có cấu trúc dữ liệu và cách vận hành khác nhau.
Trong Open Banking, API đảm nhận các chức năng chính:
· Kết nối ngân hàng với ứng dụng tài chính bên ngoài
· Chuẩn hóa cách trao đổi dữ liệu
· Kiểm soát quyền truy cập
· Hỗ trợ xác thực và bảo mật giao dịch
Có thể hiểu đơn giản, API giống như một cổng giao tiếp có kiểm soát, cho phép các hệ thống trao đổi thông tin mà không cần mở toàn bộ cơ sở dữ liệu bên trong.
Sự đồng ý của khách hàng là nền tảng kiểm soát dữ liệu
Một trong những điểm khác biệt quan trọng của Open Banking là quyền kiểm soát dữ liệu thuộc về khách hàng.
Trong mô hình này, ngân hàng không tự ý chia sẻ dữ liệu cho bên thứ ba. Việc chia sẻ chỉ diễn ra khi khách hàng cho phép.
Cơ chế đồng ý giúp giải quyết ba vấn đề:
Quyền sở hữu và kiểm soát dữ liệu
Khách hàng có thể quyết định ai được tiếp cận dữ liệu tài chính của mình.
Minh bạch trong sử dụng dữ liệu
Người dùng cần biết:
· Dữ liệu nào được sử dụng
· Mục đích sử dụng là gì
· Ai đang truy cập dữ liệu
Giảm rủi ro truy cập trái phép
Việc yêu cầu xác nhận quyền truy cập giúp hạn chế việc chia sẻ dữ liệu không kiểm soát.
Open Banking bảo vệ dữ liệu tài chính bằng cách nào?
Do liên quan trực tiếp đến thông tin tài chính cá nhân, Open Banking yêu cầu các cơ chế bảo mật chặt chẽ.
Các lớp bảo vệ phổ biến gồm:
· Xác thực danh tính người dùng
· Mã hóa dữ liệu trong quá trình truyền tải
· Kiểm soát quyền truy cập theo phạm vi
· Theo dõi và ghi nhận hoạt động truy cập
Ngoài bảo mật kỹ thuật, Open Banking còn phụ thuộc vào các yêu cầu quản lý như:
· Quy định về bảo vệ dữ liệu
· Tiêu chuẩn kết nối
· Quy trình cấp phép cho bên thứ ba
Mục tiêu là đảm bảo dữ liệu chỉ được sử dụng đúng mục đích và đúng quyền hạn.
Open Banking tạo ra những thay đổi gì trong dịch vụ tài chính?
Cơ chế chia sẻ dữ liệu mở giúp hình thành nhiều mô hình dịch vụ tài chính mới.
Một số ứng dụng phổ biến gồm:
· Ứng dụng tổng hợp nhiều tài khoản ngân hàng trên một nền tảng
· Công cụ quản lý chi tiêu cá nhân dựa trên dữ liệu giao dịch
· Dịch vụ đánh giá tài chính tự động
· Giải pháp thanh toán kết nối trực tiếp với tài khoản ngân hàng
Giá trị lớn nhất của Open Banking nằm ở khả năng kết hợp dữ liệu tài chính để tạo ra trải nghiệm phù hợp hơn với nhu cầu từng khách hàng.
Tuy nhiên, mô hình này cũng đặt ra các yêu cầu về:
· Quản lý quyền riêng tư
· Kiểm soát rủi ro dữ liệu
· Trách nhiệm của các bên tham gia
Open Banking là mô hình chia sẻ dữ liệu tài chính dựa trên sự kết hợp giữa API, quyền đồng ý của khách hàng và cơ chế bảo mật. Thay vì ngân hàng giữ dữ liệu trong hệ thống đóng, Open Banking tạo ra môi trường kết nối có kiểm soát, nơi khách hàng có thể chủ động cho phép các dịch vụ tài chính khác sử dụng dữ liệu của mình.
Hiểu đúng cơ chế này giúp nhận diện Open Banking không chỉ là công nghệ kết nối ngân hàng, mà còn là phương thức thay đổi cách dữ liệu tài chính được quản lý, chia sẻ và khai thác trong nền kinh tế số.
Hỏi đáp về Open Banking
Open Banking có nghĩa là ngân hàng mở toàn bộ dữ liệu cho bên ngoài không?
Không. Open Banking chỉ cho phép chia sẻ dữ liệu trong phạm vi mà khách hàng đã đồng ý và theo các cơ chế kiểm soát bảo mật.
API có vai trò gì trong Open Banking?
API giúp ngân hàng và các dịch vụ tài chính bên thứ ba giao tiếp với nhau, cho phép truyền dữ liệu và thực hiện kết nối mà không cần truy cập trực tiếp vào hệ thống nội bộ.
Ai quyết định dữ liệu tài chính được chia sẻ trong Open Banking?
Khách hàng là bên quyết định việc cấp quyền chia sẻ dữ liệu, phạm vi dữ liệu và thời gian cho phép truy cập.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
