
Phân biệt mô hình kinh doanh và kế hoạch kinh doanh
Mục lục
- Mô hình kinh doanh và kế hoạch kinh doanh khác nhau về bản chất
- Hai khái niệm có vai trò khác nhau trong quản trị doanh nghiệp
- Nội dung của mô hình kinh doanh tập trung vào logic tạo giá trị
- Kế hoạch kinh doanh tập trung vào mục tiêu và cách triển khai
- Bảng so sánh mô hình kinh doanh và kế hoạch kinh doanh
- Mối quan hệ giữa mô hình kinh doanh và kế hoạch kinh doanh
- Doanh nghiệp nên xây dựng tài liệu nào trước?
Mô hình kinh doanh mô tả cách doanh nghiệp tạo, cung cấp và thu về giá trị; kế hoạch kinh doanh trình bày mục tiêu, hoạt động, nguồn lực và tài chính để triển khai mô hình đó trong một giai đoạn cụ thể.
Mô hình kinh doanh và kế hoạch kinh doanh không phải hai cách gọi khác nhau của cùng một tài liệu. Mô hình kinh doanh trả lời doanh nghiệp vận hành theo logic nào để tạo ra giá trị và doanh thu. Kế hoạch kinh doanh trả lời doanh nghiệp sẽ thực hiện logic đó bằng những mục tiêu, nguồn lực, hoạt động và chỉ tiêu cụ thể ra sao.
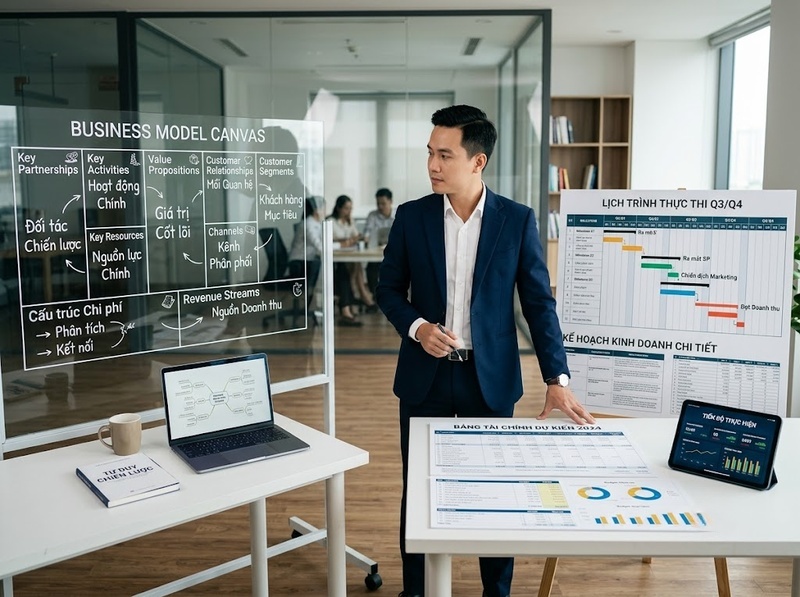
Có thể hiểu ngắn gọn: mô hình kinh doanh xác định cách doanh nghiệp hoạt động, còn kế hoạch kinh doanh xác định cách doanh nghiệp tổ chức thực hiện và kiểm soát hoạt động ấy. Vì vậy, doanh nghiệp thường cần làm rõ mô hình trước khi xây dựng kế hoạch.
Mô hình kinh doanh và kế hoạch kinh doanh khác nhau về bản chất
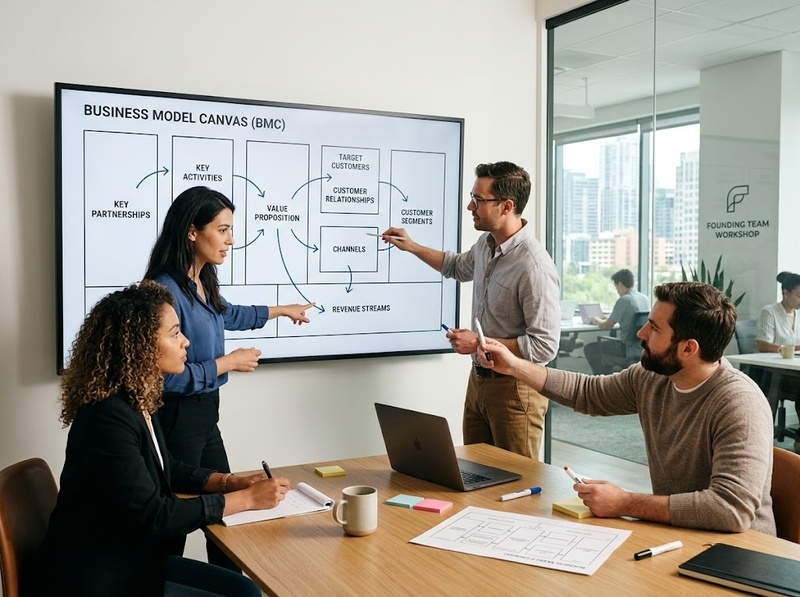
Mô hình kinh doanh là cấu trúc logic giải thích cách một tổ chức tạo ra, cung cấp và thu nhận giá trị. Nó cho thấy doanh nghiệp phục vụ ai, giải quyết nhu cầu nào, cung cấp giải pháp gì, vận hành qua những nguồn lực và đối tác nào, đồng thời tạo doanh thu theo cơ chế nào.
Chẳng hạn, một nền tảng phần mềm có thể cung cấp phiên bản miễn phí để thu hút người dùng, sau đó bán gói nâng cao theo hình thức thuê bao. Trong trường hợp này, mô hình kinh doanh không chỉ là “bán phần mềm” mà còn bao gồm cách thu hút khách hàng, cách phân tầng dịch vụ và cách chuyển người dùng miễn phí thành người trả phí.
Kế hoạch kinh doanh lại là tài liệu mô tả cách doanh nghiệp triển khai hoạt động trong một khoảng thời gian xác định. Nó thường bao gồm mục tiêu, phân tích thị trường, kế hoạch bán hàng, kế hoạch vận hành, nhân sự, ngân sách, dự báo tài chính và các mốc thực hiện.
Nếu mô hình kinh doanh là logic nền tảng, kế hoạch kinh doanh là chương trình hành động được xây dựng trên logic đó. Một bên giải thích doanh nghiệp tồn tại và tạo giá trị như thế nào; bên còn lại cụ thể hóa doanh nghiệp sẽ làm gì, khi nào làm, ai phụ trách và cần bao nhiêu nguồn lực.
Hai khái niệm có vai trò khác nhau trong quản trị doanh nghiệp
Vai trò chính của mô hình kinh doanh là kiểm tra tính hợp lý của cơ chế tạo giá trị. Nhà quản trị cần xác định liệu khách hàng có thực sự cần giải pháp, doanh nghiệp có thể tiếp cận họ hay không, doanh thu đến từ đâu và cấu trúc chi phí có cho phép hoạt động duy trì lâu dài hay không.
Vì tập trung vào logic vận hành, mô hình kinh doanh đặc biệt hữu ích khi doanh nghiệp đang hình thành ý tưởng, thử nghiệm thị trường hoặc điều chỉnh cách tạo doanh thu. Nó giúp phát hiện những mâu thuẫn cơ bản, chẳng hạn khách hàng mục tiêu có nhu cầu nhưng không sẵn sàng trả tiền, kênh phân phối phù hợp nhưng chi phí tiếp cận quá cao, hoặc nguồn doanh thu không đủ bù cho chi phí phục vụ.
Kế hoạch kinh doanh có vai trò chuyển định hướng thành hoạt động quản trị. Tài liệu này giúp doanh nghiệp phân bổ ngân sách, giao trách nhiệm, thiết lập thời hạn, dự báo dòng tiền và theo dõi kết quả. Nó cũng tạo cơ sở để các bộ phận phối hợp và để nhà đầu tư, ngân hàng hoặc đối tác đánh giá khả năng triển khai.
Sự khác biệt về vai trò dẫn đến một nguyên tắc quan trọng: mô hình kinh doanh có thể hợp lý về mặt ý tưởng nhưng kế hoạch thực hiện vẫn có thể thất bại. Ngược lại, một kế hoạch được trình bày chi tiết cũng không thể bù đắp cho một mô hình thiếu khách hàng, thiếu giá trị khác biệt hoặc không có cơ chế doanh thu khả thi.
Nội dung của mô hình kinh doanh tập trung vào logic tạo giá trị
Một mô hình kinh doanh thường xoay quanh các thành phần liên kết với nhau:
· Phân khúc khách hàng mà doanh nghiệp lựa chọn phục vụ
· Nhu cầu hoặc vấn đề mà khách hàng cần giải quyết
· Giá trị mà sản phẩm hoặc dịch vụ mang lại
· Kênh tiếp cận, phân phối và giao tiếp với khách hàng
· Cách doanh nghiệp xây dựng và duy trì quan hệ khách hàng
· Nguồn doanh thu và cơ chế định giá
· Nguồn lực, hoạt động và đối tác then chốt
· Những nhóm chi phí chủ yếu để vận hành mô hình
Các thành phần này không tồn tại độc lập. Thay đổi một yếu tố có thể làm thay đổi toàn bộ cấu trúc. Ví dụ, chuyển từ bán sản phẩm một lần sang thu phí thuê bao không chỉ ảnh hưởng nguồn doanh thu mà còn tác động đến cách chăm sóc khách hàng, phát triển sản phẩm, quản lý dòng tiền và đo lường hiệu quả.
Vì vậy, mô hình kinh doanh không nên bị rút gọn thành một ý tưởng sản phẩm hay một câu mô tả cách kiếm tiền. Một mô hình đầy đủ phải giải thích được mối quan hệ giữa khách hàng, giá trị cung cấp, khả năng vận hành, doanh thu và chi phí.
Mô hình kinh doanh cũng không nhất thiết phải là một tài liệu dài. Nó có thể được trình bày dưới dạng sơ đồ hoặc khung tổng hợp, miễn là thể hiện rõ các giả định cốt lõi và sự liên kết giữa chúng.
Kế hoạch kinh doanh tập trung vào mục tiêu và cách triển khai
Kế hoạch kinh doanh có phạm vi thực thi cụ thể hơn. Nội dung thường được tổ chức thành các phần như:
· Tóm tắt doanh nghiệp và định hướng phát triển
· Phân tích khách hàng, thị trường và đối thủ
· Mục tiêu kinh doanh theo từng giai đoạn
· Kế hoạch sản phẩm, tiếp thị và bán hàng
· Kế hoạch vận hành và tổ chức nhân sự
· Nhu cầu vốn và phương án sử dụng nguồn lực
· Dự báo doanh thu, chi phí, lợi nhuận và dòng tiền
· Mốc triển khai, trách nhiệm và tiêu chí đánh giá
· Rủi ro chính cùng phương án ứng phó
Điểm cốt lõi của kế hoạch kinh doanh là tính có thể thực hiện và kiểm soát. Một mục tiêu như “mở rộng thị trường” chưa đủ để trở thành kế hoạch. Doanh nghiệp cần làm rõ thị trường nào được ưu tiên, đối tượng khách hàng là ai, kênh tiếp cận nào được sử dụng, ngân sách bao nhiêu, thời hạn thế nào và kết quả được đo bằng chỉ tiêu gì.
Kế hoạch càng phục vụ mục đích huy động vốn hoặc quản trị tài chính, các giả định càng cần minh bạch. Dự báo doanh thu phải liên kết với số lượng khách hàng, giá bán, tần suất mua hoặc giá trị hợp đồng. Chi phí phải phản ánh nhân sự, tiếp thị, vận hành và đầu tư cần thiết. Nếu các con số không xuất phát từ cơ chế của mô hình kinh doanh, kế hoạch tài chính dễ trở thành một bảng kỳ vọng thiếu cơ sở.
Kế hoạch kinh doanh vì thế thường chi tiết, có thời hạn và cần được cập nhật khi điều kiện thực tế thay đổi. Mô hình kinh doanh cũng có thể thay đổi, nhưng sự thay đổi đó thường liên quan đến logic nền tảng hơn là việc điều chỉnh một chỉ tiêu hay lịch triển khai.
Bảng so sánh mô hình kinh doanh và kế hoạch kinh doanh
|
Tiêu chí |
Mô hình kinh doanh |
Kế hoạch kinh doanh |
|
Câu hỏi trung tâm |
Doanh nghiệp tạo, cung cấp và thu về giá trị như thế nào? |
Doanh nghiệp sẽ triển khai hoạt động để đạt mục tiêu như thế nào? |
|
Vai trò |
Xác lập logic vận hành và cơ chế tạo doanh thu |
Tổ chức nguồn lực, hành động, thời gian và kiểm soát kết quả |
|
Trọng tâm |
Khách hàng, giá trị, kênh, doanh thu, nguồn lực và chi phí |
Mục tiêu, chiến lược thực thi, ngân sách, nhân sự, tiến độ và tài chính |
|
Mức độ chi tiết |
Khái quát, tập trung vào quan hệ giữa các thành phần |
Chi tiết, tập trung vào hành động và chỉ tiêu |
|
Phạm vi thời gian |
Không nhất thiết gắn với một kỳ kế hoạch cố định |
Thường gắn với một giai đoạn cụ thể |
|
Hình thức |
Có thể là sơ đồ, khung tổng hợp hoặc bản mô tả ngắn |
Thường là tài liệu có cấu trúc và số liệu |
|
Thời điểm sử dụng |
Khi hình thành, kiểm tra hoặc điều chỉnh cách kinh doanh |
Khi chuẩn bị triển khai, quản trị, huy động vốn hoặc đánh giá hoạt động |
|
Mức độ cập nhật |
Thay đổi khi logic tạo giá trị hoặc doanh thu thay đổi |
Cập nhật theo kết quả thực tế, nguồn lực và điều kiện thị trường |
|
Tiêu chí đánh giá |
Tính phù hợp, nhất quán và khả năng tạo giá trị bền vững |
Tính khả thi, đo lường được và khả năng hoàn thành mục tiêu |
Bảng so sánh cho thấy hai khái niệm liên quan chặt chẽ nhưng không thay thế cho nhau. Mô hình kinh doanh cung cấp nền tảng để xây dựng kế hoạch; kế hoạch kinh doanh biến nền tảng đó thành chuỗi hành động có thể quản lý.
Mối quan hệ giữa mô hình kinh doanh và kế hoạch kinh doanh
Quy trình hợp lý thường bắt đầu từ việc xác định khách hàng, vấn đề cần giải quyết, giá trị cung cấp và cơ chế doanh thu. Khi các giả định này đã đủ rõ, doanh nghiệp mới có cơ sở lập kế hoạch tiếp thị, bán hàng, vận hành, nhân sự và tài chính.
Mối quan hệ đó có thể được diễn giải theo chuỗi sau:
1. Xác định khách hàng và nhu cầu
2. Thiết kế giá trị cung cấp
3. Xác định cách tiếp cận và phục vụ khách hàng
4. Xây dựng cơ chế doanh thu và cấu trúc chi phí
5. Kiểm tra tính nhất quán của mô hình
6. Chuyển mô hình thành mục tiêu và kế hoạch hành động
7. Phân bổ nguồn lực, ngân sách và trách nhiệm
8. Theo dõi kết quả để điều chỉnh kế hoạch hoặc mô hình
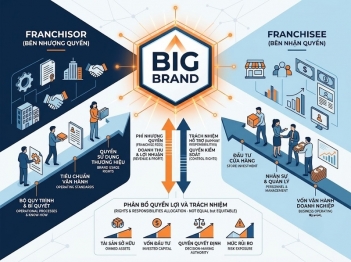
Không phải mọi thay đổi trong kế hoạch đều làm thay đổi mô hình kinh doanh. Chẳng hạn, điều chỉnh ngân sách quảng cáo hoặc lùi thời điểm ra mắt thường chỉ là thay đổi ở cấp kế hoạch. Tuy nhiên, nếu doanh nghiệp chuyển từ bán trực tiếp sang mô hình nhượng quyền, từ thu phí một lần sang thuê bao, hoặc từ phục vụ doanh nghiệp sang phục vụ người tiêu dùng, logic kinh doanh đã thay đổi và mô hình cần được xem xét lại.
Ranh giới này giúp nhà quản trị xác định đúng cấp độ của vấn đề. Kết quả bán hàng thấp có thể do kế hoạch thực hiện chưa tốt, nhưng cũng có thể do giá trị cung cấp không phù hợp hoặc cơ chế doanh thu không khả thi. Chỉ sửa kế hoạch trong khi nguyên nhân nằm ở mô hình sẽ không giải quyết được vấn đề gốc.
Doanh nghiệp nên xây dựng tài liệu nào trước?
Trong phần lớn trường hợp, doanh nghiệp nên làm rõ mô hình kinh doanh trước, sau đó mới lập kế hoạch kinh doanh. Lý do là kế hoạch cần dựa trên các giả định về khách hàng, giá trị, kênh phân phối, doanh thu và chi phí. Khi những giả định nền tảng chưa rõ, các mục tiêu và dự báo trong kế hoạch khó có cơ sở đáng tin cậy.
Đối với doanh nghiệp mới, cách làm phù hợp là phác thảo mô hình, xác định các giả định quan trọng rồi kiểm chứng bằng phản hồi thị trường, thử nghiệm sản phẩm hoặc dữ liệu bán hàng ban đầu. Sau khi cơ chế tạo giá trị có tín hiệu khả thi, doanh nghiệp có thể xây dựng kế hoạch chi tiết hơn.
Đối với doanh nghiệp đang hoạt động, hai tài liệu cần được xem xét song song. Mô hình kinh doanh giúp đánh giá doanh nghiệp có còn tạo giá trị theo cách phù hợp hay không; kế hoạch kinh doanh giúp điều chỉnh mục tiêu và nguồn lực theo tình hình hiện tại.
Tuy nhiên, không nên chờ đến khi mọi giả định của mô hình được chứng minh hoàn toàn mới lập kế hoạch. Trong môi trường nhiều bất định, kế hoạch có thể được xây dựng theo các kịch bản và cập nhật khi có dữ liệu mới. Điều quan trọng là phải phân biệt rõ đâu là giả định của mô hình, đâu là mục tiêu thực hiện và đâu là kết quả đã được kiểm chứng.
Mô hình kinh doanh và kế hoạch kinh doanh khác nhau chủ yếu ở cấp độ câu hỏi mà chúng giải quyết. Mô hình kinh doanh xác định logic tạo, cung cấp và thu nhận giá trị; kế hoạch kinh doanh xác định mục tiêu, nguồn lực, hoạt động và chỉ tiêu để triển khai logic đó trong thực tế.
Hai công cụ không đối lập mà bổ trợ cho nhau. Một mô hình hợp lý tạo nền tảng cho kế hoạch khả thi, còn quá trình thực hiện kế hoạch cung cấp dữ liệu để doanh nghiệp kiểm tra và điều chỉnh mô hình. Do đó, doanh nghiệp cần tránh hai sai lầm phổ biến: lập kế hoạch chi tiết khi chưa làm rõ cách kinh doanh, hoặc chỉ dừng ở mô hình mà không chuyển hóa thành hành động có thời hạn, người chịu trách nhiệm và tiêu chí đo lường.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
