Thị trường tài chính gồm những bộ phận và chức năng nào?
Mục lục
- Thị trường tài chính là gì và vận hành theo cơ chế nào?
- Thị trường tiền tệ phục vụ nhu cầu vốn ngắn hạn và thanh khoản
- Thị trường vốn cung cấp tài trợ trung và dài hạn
- Thị trường ngoại hối tổ chức việc trao đổi giữa các đồng tiền
- Thị trường phái sinh giúp chuyển giao và tái cấu trúc rủi ro
- Các bộ phận của thị trường tài chính liên kết với nhau và thực hiện chức năng gì?
Thị trường tài chính là hệ thống giúp vốn, tiền tệ và rủi ro tài chính được chuyển giao giữa các chủ thể. Hiểu cách thị trường tiền tệ, vốn, ngoại hối và phái sinh vận hành sẽ giúp phân biệt đúng từng bộ phận, chức năng và mối liên hệ giữa chúng.
Khi nói thị trường tài chính gồm thị trường tiền tệ, thị trường vốn, thị trường ngoại hối và thị trường phái sinh, cần lưu ý đây không phải bốn “ngăn” hoàn toàn tách biệt. Chúng được nhận diện theo những tiêu chí khác nhau: tiền tệ và vốn chủ yếu phân biệt theo thời hạn tài trợ; ngoại hối tập trung vào việc trao đổi các đồng tiền; còn phái sinh được xác định bởi cấu trúc hợp đồng có giá trị phụ thuộc vào một tài sản, mức lãi suất, tỷ giá hoặc biến số tài chính khác.
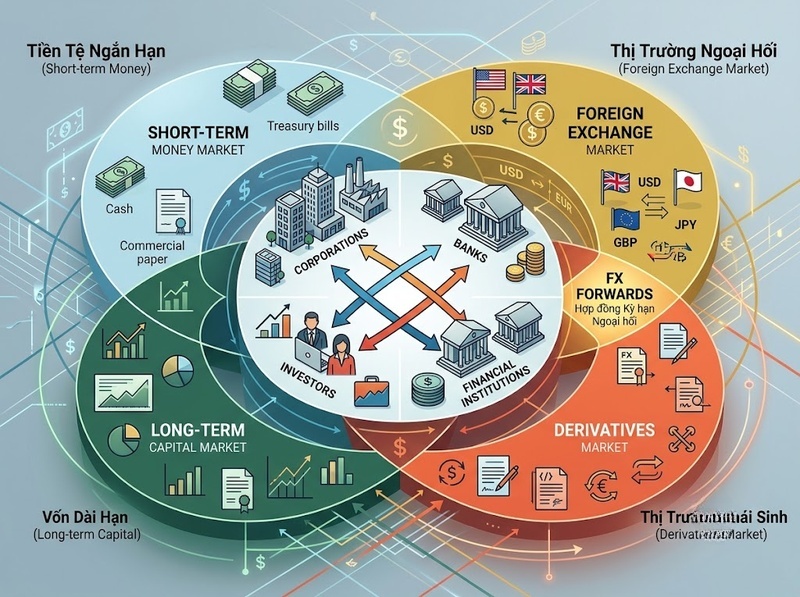
Vì vậy, một giao dịch có thể đồng thời mang đặc điểm của nhiều mảng. Chẳng hạn, hợp đồng kỳ hạn ngoại tệ vừa thuộc hoạt động ngoại hối, vừa là một công cụ phái sinh. Hiểu điểm này giúp nhìn thị trường tài chính như một hệ thống liên kết thay vì một danh sách các thị trường độc lập.
Thị trường tài chính là gì và vận hành theo cơ chế nào?
Thị trường tài chính là hệ thống các cơ chế giao dịch, tổ chức, hạ tầng và quan hệ hợp đồng cho phép các chủ thể trao đổi tài sản tài chính, tiền tệ và rủi ro tài chính. “Thị trường” ở đây không nhất thiết là một địa điểm vật lý. Giao dịch có thể diễn ra trên sở giao dịch tập trung, qua hệ thống điện tử hoặc trực tiếp giữa các tổ chức trên thị trường phi tập trung.
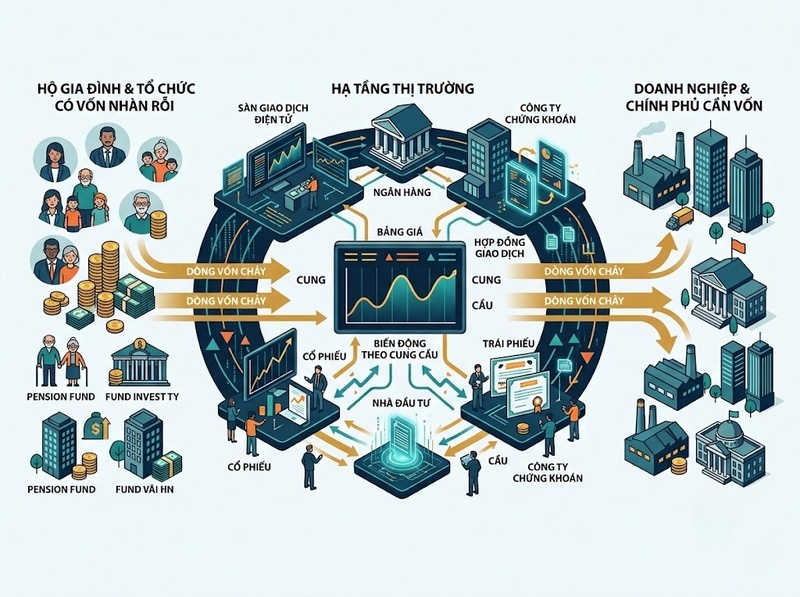
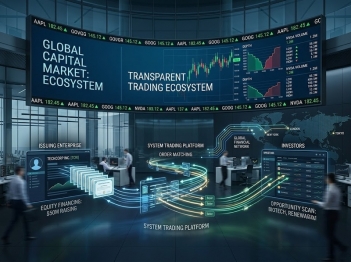
Cơ chế nền tảng của thị trường tài chính là kết nối các chủ thể có nguồn vốn tạm thời dư thừa với các chủ thể cần vốn, đồng thời tạo điều kiện để các bên mua bán lại quyền tài chính và điều chỉnh mức rủi ro họ muốn nắm giữ. Một doanh nghiệp có thể phát hành trái phiếu để huy động vốn; nhà đầu tư mua trái phiếu để nhận dòng tiền trong tương lai; sau đó trái phiếu có thể tiếp tục được giao dịch giữa các nhà đầu tư khác.
Nhờ quá trình mua bán này, thị trường hình thành giá của tài sản tài chính. Giá cổ phiếu, lợi suất trái phiếu, lãi suất ngắn hạn hay tỷ giá đều phản ánh tương tác giữa cung, cầu, thông tin, kỳ vọng và mức rủi ro mà các bên chấp nhận.
Thị trường tài chính vì thế khác với một tổ chức tài chính riêng lẻ. Ngân hàng, công ty chứng khoán, quỹ đầu tư, doanh nghiệp, chính phủ và hộ gia đình có thể là những người tham gia thị trường; còn thị trường chính là mạng lưới trong đó các giao dịch giữa những chủ thể này được thực hiện.
Thị trường tiền tệ phục vụ nhu cầu vốn ngắn hạn và thanh khoản
Thị trường tiền tệ là bộ phận tập trung vào các khoản vay và công cụ nợ ngắn hạn. Quy ước phổ biến lấy thời hạn khoảng một năm trở xuống làm ranh giới nhận diện thị trường tiền tệ, dù cách phân loại cụ thể có thể khác nhau giữa từng loại công cụ và từng thị trường.
Những công cụ thường gắn với thị trường tiền tệ gồm tín phiếu kho bạc, thương phiếu, chứng chỉ tiền gửi, khoản vay liên ngân hàng và giao dịch mua bán lại. Điểm chung không nằm ở tên gọi mà ở thời hạn tương đối ngắn và vai trò đáp ứng nhu cầu thanh khoản hoặc tài trợ trong thời gian ngắn.
Cơ chế của thị trường này có thể thấy rõ qua hoạt động quản lý tiền mặt. Một tổ chức đang tạm thời dư tiền trong vài tuần hoặc vài tháng có thể đưa nguồn tiền đó vào một công cụ ngắn hạn. Ở chiều ngược lại, ngân hàng, doanh nghiệp hoặc chính phủ đang thiếu thanh khoản ngắn hạn có thể huy động nguồn vốn tương ứng. Lãi suất ngắn hạn trở thành mức giá cân bằng giữa nhu cầu sử dụng vốn và lượng vốn sẵn có.
Thị trường tiền tệ còn có mối liên hệ chặt với chính sách tiền tệ vì các hoạt động của ngân hàng trung ương thường tác động trực tiếp trước tiên đến điều kiện thanh khoản và lãi suất ngắn hạn. Từ đó, thay đổi có thể truyền sang các kỳ hạn và phân khúc tài chính khác.
Tuy nhiên, “ngắn hạn” không đồng nghĩa với “không có rủi ro”. Công cụ tiền tệ vẫn có thể chịu rủi ro tín dụng, rủi ro thanh khoản hoặc rủi ro tái cấp vốn. Thời hạn ngắn chủ yếu làm cho đặc tính của chúng khác với các khoản tài trợ dài hạn, chứ không tự động bảo đảm an toàn.
Thị trường vốn cung cấp tài trợ trung và dài hạn
Nếu thị trường tiền tệ xử lý nhu cầu vốn ngắn hạn thì thị trường vốn tập trung vào nguồn tài trợ dài hơn, thông thường trên một năm. Với cổ phiếu, thời hạn thậm chí không được xác định bằng một ngày đáo hạn cố định như đối với trái phiếu.
Hai nhóm công cụ điển hình của thị trường vốn là chứng khoán nợ dài hạn và chứng khoán vốn. Khi một doanh nghiệp hoặc chính phủ phát hành trái phiếu, họ vay vốn trong một khoảng thời gian xác định và cam kết các dòng thanh toán theo điều kiện phát hành. Khi doanh nghiệp phát hành cổ phiếu, người mua nhận quyền sở hữu một phần doanh nghiệp thay vì một khoản nợ có ngày đáo hạn.
Cơ chế của thị trường vốn thường gồm hai tầng có chức năng khác nhau. Trên thị trường sơ cấp, chứng khoán mới được phát hành và tiền từ nhà đầu tư chuyển đến tổ chức huy động vốn. Đây là nơi chức năng tài trợ diễn ra trực tiếp. Trên thị trường thứ cấp, các chứng khoán đã phát hành được mua bán giữa các nhà đầu tư. Tiền trong giao dịch này không nhất thiết quay trở lại tổ chức phát hành, nhưng khả năng bán lại tài sản tạo thanh khoản và giúp hình thành giá thị trường.
Điều đó giải thích vì sao thị trường thứ cấp vẫn có ý nghĩa đối với việc huy động vốn ban đầu. Nếu một tài sản có thể được mua bán thuận tiện sau khi phát hành, nhà đầu tư thường dễ chấp nhận nắm giữ nó hơn so với một tài sản bị khóa trong thời gian dài.
Một hiểu nhầm phổ biến là đồng nhất thị trường vốn với thị trường cổ phiếu. Trên thực tế, trái phiếu trung và dài hạn cũng là một cấu phần quan trọng. Cùng một tổ chức thậm chí có thể tham gia cả thị trường tiền tệ và thị trường vốn: phát hành công cụ vài tháng để quản lý vốn lưu động nhưng phát hành trái phiếu nhiều năm để tài trợ cho đầu tư dài hạn.
Thị trường ngoại hối tổ chức việc trao đổi giữa các đồng tiền
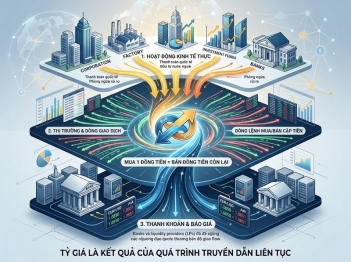
Thị trường ngoại hối là nơi các đồng tiền được trao đổi với nhau và tỷ giá được hình thành. Đối tượng trung tâm ở đây không phải thời hạn của khoản tài trợ mà là quan hệ trao đổi giữa hai loại tiền tệ.
Một doanh nghiệp cần thanh toán hàng nhập khẩu bằng ngoại tệ, nhà đầu tư mua tài sản ở nước ngoài hoặc ngân hàng cần điều chỉnh trạng thái tiền tệ đều có thể tạo ra nhu cầu giao dịch ngoại hối. Khi lệnh mua và bán của nhiều chủ thể gặp nhau, mức giá tương đối giữa hai đồng tiền được xác lập dưới dạng tỷ giá.
Giao dịch ngoại hối có thể được thực hiện dưới nhiều cấu trúc. Giao ngay phục vụ nhu cầu trao đổi tiền tệ trong thời gian thanh toán gần; giao dịch kỳ hạn cho phép xác định trước tỷ giá của một giao dịch trong tương lai; còn hoán đổi ngoại hối kết hợp các dòng tiền ở nhiều thời điểm. Chính sự đa dạng này khiến ngoại hối liên kết trực tiếp với thị trường tiền tệ và thị trường phái sinh.
Cần đặc biệt phân biệt “thị trường tiền tệ” với “thị trường ngoại hối”. Thị trường tiền tệ xoay quanh vốn và công cụ nợ ngắn hạn; thị trường ngoại hối xoay quanh việc chuyển đổi giữa các đồng tiền. Hai thị trường có thể tác động lẫn nhau thông qua lãi suất và nhu cầu tài trợ, nhưng không phải là hai cách gọi của cùng một khái niệm.
Ngoại hối cũng không chỉ phục vụ đầu cơ tỷ giá. Doanh nghiệp có doanh thu và chi phí bằng các đồng tiền khác nhau, tổ chức tài chính có nguồn vốn quốc tế và nhà đầu tư nắm giữ tài sản nước ngoài đều có nhu cầu ngoại hối xuất phát từ hoạt động kinh tế hoặc quản trị rủi ro thực tế.
Thị trường phái sinh giúp chuyển giao và tái cấu trúc rủi ro
Thị trường phái sinh giao dịch các hợp đồng có giá trị phụ thuộc vào một tài sản, mức giá hoặc biến số tài chính cơ sở. Những cấu trúc phổ biến gồm hợp đồng kỳ hạn, hợp đồng tương lai, quyền chọn và hợp đồng hoán đổi.
Khác với việc mua một trái phiếu để trực tiếp cung cấp vốn cho bên phát hành, giao dịch phái sinh chủ yếu thay đổi cách rủi ro và dòng tiền được phân bổ giữa các bên. Một doanh nghiệp dự kiến nhận ngoại tệ trong tương lai có thể dùng hợp đồng kỳ hạn để cố định trước tỷ giá. Một người vay chịu lãi suất thả nổi có thể sử dụng hợp đồng hoán đổi để chuyển mức độ phơi nhiễm sang lãi suất cố định nếu cấu trúc giao dịch phù hợp.
Cơ chế này hoạt động vì các bên có nhu cầu rủi ro khác nhau. Một bên muốn giảm mức độ nhạy cảm với tỷ giá hoặc lãi suất có thể chuyển một phần rủi ro đó cho bên sẵn sàng nhận nó với mức giá đã thỏa thuận. Phái sinh nhờ vậy bổ sung chức năng quản trị rủi ro cho hệ thống tài chính mà không nhất thiết đòi hỏi chuyển giao toàn bộ tài sản cơ sở.
Đây cũng là lý do thị trường phái sinh có thể chồng lấn với những thị trường khác. Hợp đồng kỳ hạn ngoại tệ vừa là giao dịch liên quan đến ngoại hối, vừa có cấu trúc phái sinh. Hợp đồng hoán đổi lãi suất lại liên quan trực tiếp đến rủi ro lãi suất phát sinh từ hoạt động trên thị trường tiền tệ hoặc thị trường vốn.
Không nên hiểu phái sinh đồng nghĩa với giảm rủi ro. Công cụ này có thể được dùng để phòng ngừa rủi ro, nhưng cũng có thể làm tăng mức phơi nhiễm nếu được sử dụng để tạo vị thế lớn hoặc sử dụng đòn bẩy. Ngoài biến động của yếu tố cơ sở, người tham gia còn phải xem xét rủi ro đối tác, thanh khoản và sự khác biệt giữa vị thế phòng ngừa với rủi ro thực tế cần bảo vệ.
Các bộ phận của thị trường tài chính liên kết với nhau và thực hiện chức năng gì?
Bốn mảng trên liên kết với nhau thông qua nhu cầu tài trợ, thanh khoản, định giá và quản trị rủi ro. Một doanh nghiệp có thể phát hành trái phiếu kỳ hạn năm năm trên thị trường vốn, quản lý lượng tiền nhàn rỗi ngắn hạn qua thị trường tiền tệ, chuyển doanh thu ngoại tệ sang đồng tiền cần sử dụng trên thị trường ngoại hối và dùng phái sinh để hạn chế biến động tỷ giá hoặc lãi suất. Xét riêng từng giao dịch, chúng thuộc các mảng khác nhau; xét toàn bộ quá trình, chúng cùng phục vụ hoạt động tài chính của một chủ thể.
Từ cơ chế đó có thể nhận diện các chức năng chính của thị trường tài chính:
· Huy động và phân bổ vốn bằng cách đưa nguồn tiền từ các chủ thể có khả năng cung cấp vốn đến những chủ thể có nhu cầu sử dụng vốn
· Tạo thanh khoản nhờ khả năng mua bán lại tài sản tài chính thay vì buộc người nắm giữ phải chờ đến ngày đáo hạn
· Hình thành giá thông qua quá trình cung, cầu, thông tin và đánh giá rủi ro được phản ánh vào giá tài sản, lãi suất và tỷ giá
· Chuyển giao và quản trị rủi ro thông qua việc lựa chọn tài sản và sử dụng các hợp đồng cho phép tái phân bổ rủi ro giữa các bên
· Hỗ trợ thanh toán và tài trợ theo thời gian hoặc tiền tệ bằng cách kết nối nhu cầu vốn ngắn hạn, dài hạn và nhu cầu chuyển đổi giữa các đồng tiền
Thanh khoản hay khả năng hình thành giá không phải những đặc tính tuyệt đối. Một thị trường có thể hoạt động thanh khoản trong điều kiện bình thường nhưng suy giảm mạnh khi người mua và người bán cùng rút lui. Tương tự, giá thị trường là kết quả của thông tin và kỳ vọng tại một thời điểm; việc có cơ chế hình thành giá không đồng nghĩa mức giá đó luôn phản ánh hoàn hảo giá trị kinh tế của tài sản.
Các tổ chức quốc tế như Quỹ Tiền tệ Quốc tế, Ngân hàng Thế giới và Ngân hàng Thanh toán Quốc tế thường xem khả năng tài trợ, thanh khoản, định giá và quản trị rủi ro là những yếu tố quan trọng khi phân tích hoạt động của hệ thống và thị trường tài chính. Cách tiếp cận theo chức năng này cũng giải thích vì sao không nên cố ép tiền tệ, vốn, ngoại hối và phái sinh vào một cây phân loại duy nhất.
Trong thực tế, khi cần xác định một giao dịch thuộc phần nào của thị trường tài chính, có thể lần lượt xem xét bốn yếu tố: thời hạn tài trợ là ngắn hay dài, quyền tài chính được giao dịch là nợ hay vốn, giao dịch có liên quan đến chuyển đổi tiền tệ hay không và giá trị hợp đồng có phụ thuộc vào một biến số tài chính khác hay không. Cách nhìn này giúp nhận diện đúng bản chất ngay cả khi một giao dịch nằm ở giao điểm của nhiều thị trường.
Thị trường tài chính có thể hiểu là hệ thống tổ chức việc luân chuyển vốn, giao dịch tiền tệ, hình thành giá và phân bổ rủi ro giữa các chủ thể. Thị trường tiền tệ chủ yếu phục vụ vốn ngắn hạn; thị trường vốn phục vụ tài trợ trung và dài hạn; thị trường ngoại hối xử lý trao đổi giữa các đồng tiền; còn thị trường phái sinh cho phép chuyển giao hoặc tái cấu trúc rủi ro dựa trên các biến số tài chính cơ sở. Bốn mảng này không hoàn toàn tách biệt mà kết nối với nhau để thực hiện các chức năng tài trợ, thanh khoản, định giá và quản trị rủi ro của toàn bộ hệ thống.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
