
Tài chính cá nhân gồm những hoạt động quản lý nào?
Mục lục
- Tài chính cá nhân là gì?
- Quản lý thu nhập là xác định nguồn tiền thực sự có thể sử dụng
- Quản lý chi tiêu và ngân sách giúp dòng tiền được phân bổ có chủ đích
- Tiết kiệm và quỹ dự phòng tạo khoảng đệm trước những biến động
- Quản lý nợ là kiểm soát nghĩa vụ đối với thu nhập tương lai
- Đầu tư và bảo vệ tài chính xử lý tăng trưởng cùng rủi ro
- Các hoạt động tài chính cá nhân vận hành như một chu trình quản lý
Tài chính cá nhân là quá trình quản lý dòng tiền và tài sản của một cá nhân hoặc hộ gia đình. Hiểu cách thu nhập, chi tiêu, tiết kiệm, nợ, dự phòng và đầu tư liên kết với nhau giúp xây dựng một hệ thống tài chính cân bằng hơn thay vì xử lý từng khoản tiền riêng lẻ.
Tài chính cá nhân không chỉ là việc ghi chép mình kiếm được bao nhiêu và tiêu hết bao nhiêu. Về bản chất, đây là hệ thống phân bổ nguồn lực tài chính giữa nhu cầu hiện tại, nghĩa vụ phải thanh toán, khoản dự phòng và các mục tiêu trong tương lai.
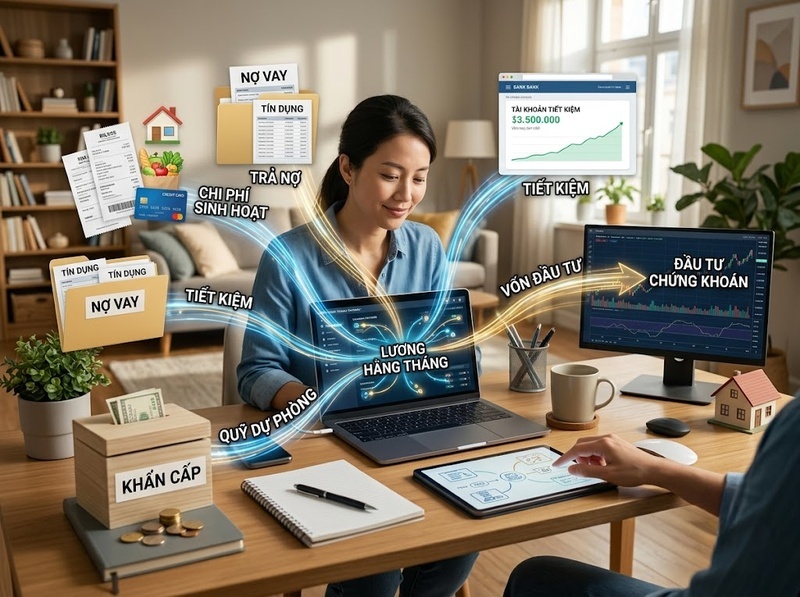
Điểm quan trọng nằm ở mối liên hệ giữa các hoạt động. Thu nhập tạo ra dòng tiền đầu vào; chi tiêu và nghĩa vụ nợ sử dụng một phần dòng tiền đó; tiết kiệm giữ lại nguồn lực cho tương lai; quỹ dự phòng bảo vệ kế hoạch trước các biến cố; còn đầu tư đưa một phần vốn vào các tài sản có khả năng tăng giá trị nhưng đồng thời phát sinh rủi ro. Vì vậy, quản lý tài chính cá nhân hiệu quả là quản lý cả một chu trình chứ không phải tối ưu riêng từng khoản tiền.
Tài chính cá nhân là gì?
Tài chính cá nhân là quá trình một cá nhân hoặc hộ gia đình lập kế hoạch, phân bổ, sử dụng và kiểm soát tiền nhằm đáp ứng nhu cầu hiện tại đồng thời chuẩn bị cho những mục tiêu và rủi ro trong tương lai.
Đối tượng được quản lý không chỉ là tiền mặt trong tài khoản. Nó còn bao gồm thu nhập, chi phí sinh hoạt, tiền tiết kiệm, các khoản vay, tài sản đầu tư, nghĩa vụ tài chính và những nguồn lực được dành để ứng phó với rủi ro.
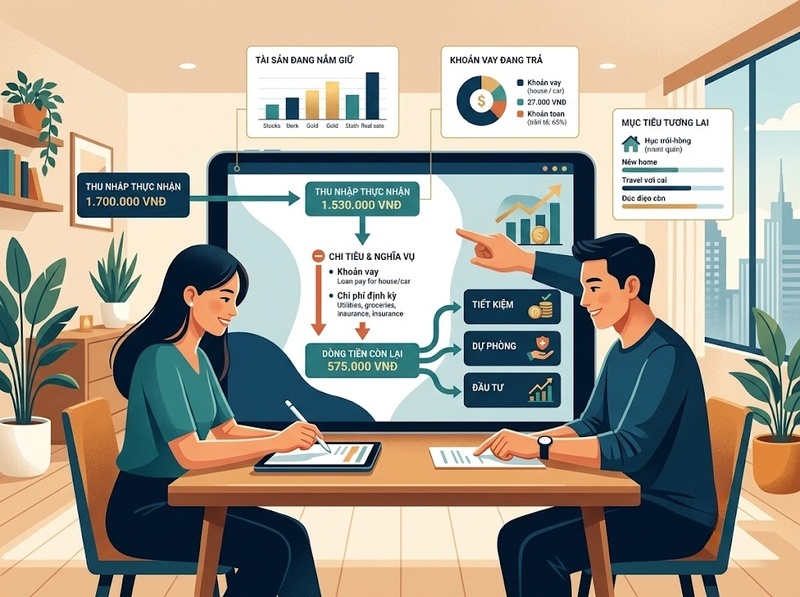
Có thể hình dung trạng thái tài chính ngắn hạn thông qua một phương trình đơn giản:
Dòng tiền còn lại = Thu nhập thực nhận − Tổng chi tiêu và nghĩa vụ tài chính
Nếu kết quả thường xuyên dương, cá nhân có nguồn lực để tiết kiệm, tạo dự phòng hoặc đầu tư. Nếu kết quả thường xuyên âm, tiền tiết kiệm sẽ bị rút xuống hoặc nợ có xu hướng tăng. Chính cơ chế này khiến quản lý dòng tiền trở thành nền móng của toàn bộ tài chính cá nhân.
Các khung giáo dục tài chính như OECD/INFE cũng nhìn năng lực tài chính rộng hơn việc biết các khái niệm về tiền: kiến thức cần được chuyển thành kỹ năng, hành vi và quyết định có khả năng hỗ trợ trạng thái tài chính của cá nhân. Vì thế, biết một nguyên tắc tài chính nhưng không áp dụng nó vào dòng tiền thực tế vẫn chưa phải là quản lý tài chính hoàn chỉnh.
Một cách hiểu phổ biến nhưng chưa đầy đủ là đồng nhất tài chính cá nhân với tiết kiệm. Tiết kiệm chỉ là một bộ phận. Một người có thể tiết kiệm đều nhưng vẫn gặp vấn đề nếu chi phí nợ quá cao, không có quỹ dự phòng phù hợp hoặc đầu tư vượt quá khả năng chịu rủi ro.
Quản lý thu nhập là xác định nguồn tiền thực sự có thể sử dụng
Thu nhập là điểm bắt đầu của hệ thống tài chính cá nhân vì các quyết định chi tiêu, tiết kiệm và đầu tư đều chịu giới hạn bởi lượng tiền có thể huy động.
Khi quản lý thu nhập, con số quan trọng hơn thu nhập danh nghĩa là thu nhập thực nhận sau những khoản phải khấu trừ. Đây mới là nguồn tiền có thể phân bổ cho ngân sách.
Cũng cần phân biệt mức thu nhập với độ ổn định của thu nhập. Hai người cùng nhận trung bình 20 triệu đồng mỗi tháng có thể có khả năng lập kế hoạch rất khác nhau nếu một người có lương cố định còn người kia phụ thuộc vào doanh thu, hoa hồng hoặc công việc thời vụ.
Thu nhập càng biến động, kế hoạch chi tiêu cố định càng cần thận trọng. Trong trường hợp đó, lấy một tháng thu nhập cao làm chuẩn để thiết lập mức sống có thể tạo ra thiếu hụt khi doanh thu giảm. Một cách thực tế hơn là dựa vào mức thu nhập có tính lặp lại hoặc một mức trung bình thận trọng qua nhiều tháng.
Quản lý thu nhập vì vậy gồm ba việc liên kết với nhau: biết tiền đến từ đâu, xác định bao nhiêu tiền thực sự có thể sử dụng và đánh giá mức độ ổn định của nguồn tiền. Đây là dữ liệu đầu vào để quyết định giới hạn chi tiêu và khả năng dành tiền cho các mục tiêu khác.
Quản lý chi tiêu và ngân sách giúp dòng tiền được phân bổ có chủ đích
Nếu thu nhập xác định lượng tài nguyên có sẵn, ngân sách xác định tài nguyên đó sẽ đi đâu.
Quản lý chi tiêu không đồng nghĩa với cắt giảm mọi khoản không thiết yếu. Mục tiêu chính là bảo đảm tổng mức sử dụng tiền phù hợp với thu nhập và các ưu tiên tài chính. Một khoản chi có thể hoàn toàn hợp lý nếu đã được dự kiến và không làm mất khả năng thực hiện những nghĩa vụ quan trọng hơn.
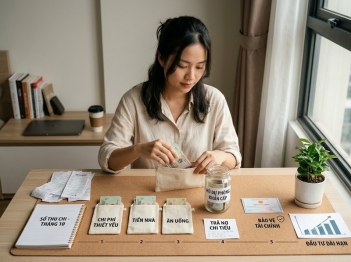
Chi tiêu thường có thể được nhìn theo ba lớp: nhu cầu thiết yếu, chi tiêu linh hoạt và các khoản dành cho tương lai. Việc phân loại giúp nhận ra phần nào khó điều chỉnh và phần nào có thể thay đổi khi dòng tiền bị thu hẹp.
Quy tắc 50/30/20 là một benchmark thường được dùng để minh họa cách phân bổ ngân sách: khoảng 50% thu nhập cho nhu cầu thiết yếu, 30% cho nhu cầu mong muốn và 20% cho tiết kiệm hoặc các mục tiêu tài chính. Tuy nhiên, đây là một quy tắc tham khảo chứ không phải tiêu chuẩn bắt buộc. Người có chi phí nhà ở cao, đang trả nợ lớn hoặc sống trong khu vực có mức sinh hoạt đắt đỏ có thể không thể áp dụng đúng các tỷ lệ này.
Giá trị của benchmark nằm ở khả năng phát hiện mất cân đối. Chẳng hạn, nếu gần như toàn bộ thu nhập đều bị khóa vào chi phí cố định, vấn đề không nhất thiết nằm ở một vài khoản chi nhỏ mà có thể nằm ở cấu trúc chi phí tổng thể.
Ngân sách vì vậy nên được sử dụng như công cụ ra quyết định. Sau mỗi kỳ, số liệu thực tế cần được so với kế hoạch để biết khoản nào thường xuyên vượt dự kiến và điều chỉnh cách phân bổ cho kỳ tiếp theo.
Tiết kiệm và quỹ dự phòng tạo khoảng đệm trước những biến động
Tiết kiệm là phần thu nhập hiện tại được giữ lại thay vì tiêu dùng ngay. Chức năng của nó là chuyển một phần khả năng chi tiêu từ hiện tại sang tương lai.
Có thể theo dõi hành vi này bằng tỷ lệ:
Tỷ lệ tiết kiệm = Số tiền được giữ lại / Thu nhập thực nhận
Tỷ lệ cao hay thấp không tự động cho biết tình hình tài chính tốt hay xấu. Một người có thu nhập thấp và chi phí thiết yếu cao có thể khó đạt tỷ lệ tiết kiệm lớn, trong khi người có thu nhập cao nhưng nghĩa vụ tài chính thấp có nhiều dư địa hơn. Giá trị của chỉ số chủ yếu nằm ở việc theo dõi sự thay đổi của chính cá nhân qua thời gian.
Trong phần tiền tiết kiệm, quỹ dự phòng có một nhiệm vụ riêng: xử lý những cú sốc như mất nguồn thu, sửa chữa khẩn cấp hoặc phát sinh chi phí thiết yếu ngoài dự kiến mà không phải lập tức vay thêm hoặc bán tài sản dài hạn.
Mốc 3–6 tháng chi phí thiết yếu thường được sử dụng như một tham chiếu cho quy mô quỹ dự phòng. Tuy nhiên, nhu cầu thực tế phụ thuộc vào mức độ ổn định của thu nhập, số người phụ thuộc, mức bảo hiểm hiện có và khả năng tiếp cận các nguồn tiền khác. Người có thu nhập biến động mạnh có thể cần khoảng đệm lớn hơn người có công việc và quyền lợi ổn định.
Điểm cần phân biệt là quỹ dự phòng không có cùng nhiệm vụ với vốn đầu tư. Với tiền có thể cần sử dụng bất ngờ, khả năng tiếp cận và sự ổn định thường quan trọng hơn việc tối đa hóa lợi nhuận. Nếu đặt toàn bộ quỹ khẩn cấp vào tài sản biến động mạnh, cá nhân có thể phải bán đúng lúc thị trường giảm.
Quản lý nợ là kiểm soát nghĩa vụ đối với thu nhập tương lai
Một khoản vay cho phép sử dụng nguồn lực trước khi kiếm đủ số tiền tương ứng. Đổi lại, một phần thu nhập trong tương lai đã được cam kết cho việc trả gốc, lãi và các khoản phí liên quan.
Đó là lý do nợ có ảnh hưởng trực tiếp đến khả năng tiết kiệm và đầu tư. Hai người có cùng thu nhập nhưng người phải dành một phần lớn dòng tiền hàng tháng cho nghĩa vụ nợ sẽ có ít khả năng linh hoạt hơn.
Khi đánh giá một khoản nợ, không nên chỉ nhìn vào số tiền trả hàng tháng. Lãi suất, thời hạn, tổng chi phí vay và điều kiện trả trước đều ảnh hưởng tới chi phí thực sự.
Nợ có lãi suất cao còn tạo ra một cơ chế bất lợi: chi phí lãi làm tăng lượng tiền phải dành cho quá khứ, khiến nguồn tiền dành cho mục tiêu tương lai bị thu hẹp. Vì vậy, việc giảm những khoản nợ có chi phí cao thường có ý nghĩa khác với việc tất toán bằng mọi giá một khoản vay lãi thấp và đã được kiểm soát.
Không tồn tại một mức nợ tối ưu áp dụng cho mọi người. Khả năng chịu nợ phụ thuộc vào thu nhập, độ ổn định của dòng tiền, lãi suất, tài sản dự phòng và thời hạn nghĩa vụ. Bởi vậy, quản lý nợ nên được hiểu là giữ nghĩa vụ ở mức mà ngân sách vẫn có khả năng hấp thụ các biến động hợp lý, chứ không đơn giản là mục tiêu “không bao giờ vay”.
Đầu tư và bảo vệ tài chính xử lý tăng trưởng cùng rủi ro
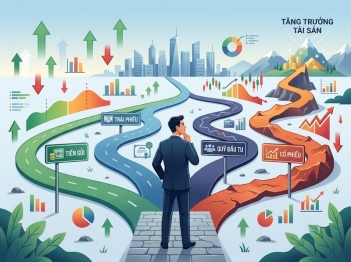
Khi dòng tiền đã có phần dư, cá nhân có thể chuyển một phần tiền sang đầu tư để theo đuổi các mục tiêu dài hạn.
Đầu tư khác tiết kiệm ở chỗ lợi nhuận kỳ vọng thường đi cùng khả năng biến động hoặc mất vốn. Vì vậy, câu hỏi không chỉ là tài sản nào có thể sinh lời cao hơn mà còn là khi nào số tiền đó sẽ cần được sử dụng và mức sụt giảm nào người sở hữu có thể chịu được.
Thời gian là một điều kiện quan trọng. Tiền dành cho một nhu cầu sắp xảy ra thường khó chịu được biến động lớn, trong khi mục tiêu dài hạn có nhiều thời gian hơn để hấp thụ các giai đoạn tăng giảm của thị trường.
Đa dạng hóa là một cơ chế kiểm soát rủi ro phổ biến: thay vì phụ thuộc quá lớn vào kết quả của một tài sản hoặc một nguồn lợi nhuận, vốn được phân bổ giữa nhiều tài sản phù hợp với mục tiêu. Đa dạng hóa không loại bỏ khả năng thua lỗ nhưng có thể giảm mức độ phụ thuộc vào một rủi ro đơn lẻ.
Song song với đầu tư là hoạt động bảo vệ tài chính. Một biến cố có chi phí quá lớn có thể xóa bỏ nhiều năm tiết kiệm. Các công cụ bảo hiểm phù hợp có chức năng chuyển một phần rủi ro tài chính có xác suất không chắc chắn nhưng hậu quả lớn sang đơn vị bảo hiểm, đổi lại bằng một khoản phí xác định trước.
Điều này cho thấy tăng tài sản và bảo vệ tài sản là hai nhiệm vụ khác nhau. Chỉ tập trung vào lợi nhuận đầu tư mà bỏ qua khả năng chịu đựng một rủi ro lớn có thể khiến kế hoạch tài chính mất cân đối.
Các hoạt động tài chính cá nhân vận hành như một chu trình quản lý
Thu nhập, chi tiêu, tiết kiệm, nợ và đầu tư không hoạt động độc lập.
Thu nhập quyết định quy mô dòng tiền. Chi tiêu quyết định bao nhiêu dòng tiền được sử dụng cho hiện tại. Nợ tạo ra nghĩa vụ đối với các kỳ sau. Tiết kiệm giữ lại một phần nguồn lực. Quỹ dự phòng giúp hệ thống không bị phá vỡ khi xảy ra biến động. Đầu tư đưa phần vốn phù hợp vào các mục tiêu dài hạn, trong khi hoạt động bảo vệ tài chính giới hạn tác động của một số rủi ro lớn.
Một chu trình quản lý thực tế có thể được hiểu theo bốn bước: ghi nhận dòng tiền thực tế, lập kế hoạch phân bổ, thực hiện theo kế hoạch và định kỳ đánh giá lại. Khi thu nhập, mục tiêu hoặc hoàn cảnh sống thay đổi, các tỷ lệ phân bổ cũng cần thay đổi theo.
Ví dụ, một người mới đi làm có thể ưu tiên xây dựng quỹ dự phòng. Sau khi khoảng đệm đã đủ và nợ chi phí cao được kiểm soát, phần tiền dành cho mục tiêu dài hạn có thể tăng lên. Khi xuất hiện người phụ thuộc hoặc nghĩa vụ mới, nhu cầu bảo vệ tài chính có thể lại trở nên quan trọng hơn.
Vì vậy, không có một ngân sách cố định phù hợp suốt đời. Giá trị của quản lý tài chính cá nhân nằm ở khả năng duy trì một hệ thống trong đó các quyết định về tiền nhất quán với nguồn lực, nghĩa vụ, thời gian và mức rủi ro mà cá nhân có thể chấp nhận.
Tài chính cá nhân là hoạt động quản lý toàn bộ vòng đời của tiền ở cấp độ cá nhân hoặc hộ gia đình, từ tạo và kiểm soát thu nhập, phân bổ chi tiêu, tiết kiệm, xây dựng quỹ dự phòng, quản lý nợ đến đầu tư và bảo vệ trước rủi ro. Các hoạt động này liên kết chặt chẽ: một thay đổi ở dòng tiền, chi phí hoặc nghĩa vụ nợ sẽ ảnh hưởng trực tiếp tới khả năng tiết kiệm và đầu tư. Vì thế, mục tiêu cốt lõi không phải áp dụng một tỷ lệ tài chính duy nhất mà là xây dựng một hệ thống phân bổ tiền có thể duy trì, thích ứng và phục vụ cả nhu cầu hiện tại lẫn mục tiêu tương lai.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
