
Những rủi ro phổ biến trong hoạt động ngân hàng
Mục lục
- Bốn nhóm rủi ro phổ biến trong hoạt động ngân hàng
- Rủi ro tín dụng: khi người vay hoặc đối tác không thực hiện nghĩa vụ
- Rủi ro thanh khoản: khi ngân hàng không đáp ứng được nghĩa vụ đến hạn
- Rủi ro thị trường: tổn thất do biến động giá, lãi suất và tỷ giá
- Rủi ro vận hành: tổn thất từ quy trình, con người, hệ thống hoặc sự kiện bên ngoài
- Mối liên hệ giữa các rủi ro và cách ngân hàng kiểm soát tổng thể
Giải thích những rủi ro phổ biến trong hoạt động ngân hàng, cơ chế phát sinh, cách đo lường và mối liên hệ giữa rủi ro tín dụng, thanh khoản, thị trường và vận hành.
Rủi ro trong hoạt động ngân hàng không chỉ là khả năng một khoản vay trở thành nợ xấu. Theo Thông tư 83/2025/TT-NHNN, có hiệu lực từ ngày 01/07/2026, rủi ro được hiểu là khả năng xảy ra tổn thất tài chính, phi tài chính hoặc kết quả bất lợi ảnh hưởng tiêu cực đến thu nhập, vốn và thanh khoản của ngân hàng. Quy định này xác định các rủi ro trọng yếu gồm rủi ro tín dụng, thị trường, hoạt động, thanh khoản, tập trung và rủi ro lãi suất trên sổ ngân hàng; ngoài ra còn có rủi ro mô hình, danh tiếng, chiến lược và các rủi ro khác cần quản lý.
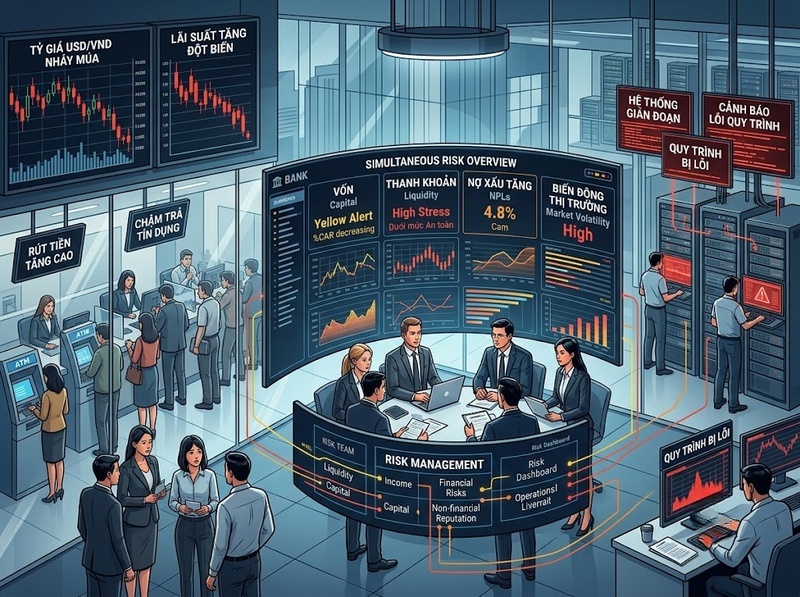
Vì vậy, tín dụng, thanh khoản, thị trường và vận hành là bốn nhóm rủi ro phổ biến và có ảnh hưởng trực tiếp đến hoạt động cốt lõi của ngân hàng, nhưng không phải toàn bộ hệ thống rủi ro. Điểm quan trọng hơn việc ghi nhớ tên từng loại là hiểu rủi ro phát sinh từ đâu, tổn thất truyền dẫn như thế nào và ngân hàng sử dụng công cụ nào để kiểm soát.
Bốn nhóm rủi ro phổ biến trong hoạt động ngân hàng
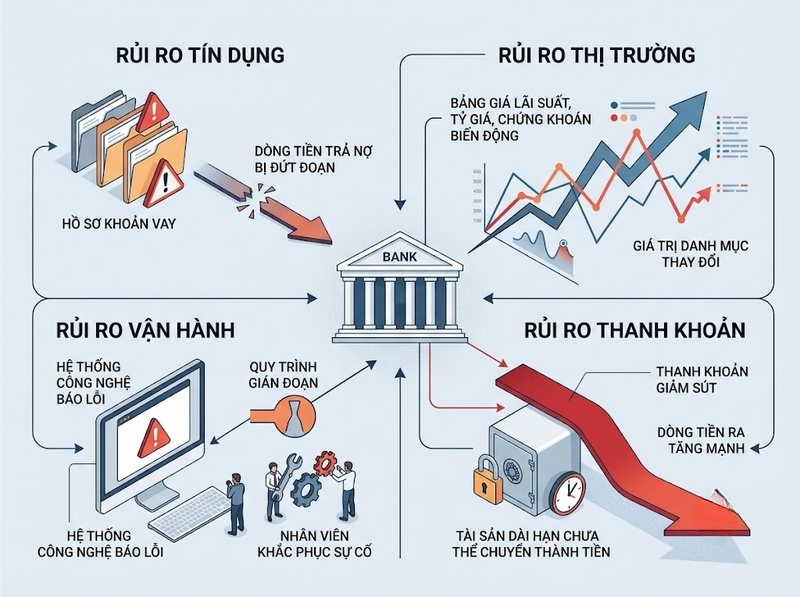
Bốn nhóm rủi ro có cơ chế phát sinh khác nhau:
· Rủi ro tín dụng xuất hiện khi khách hàng hoặc đối tác không thực hiện đầy đủ nghĩa vụ tài chính đã cam kết
· Rủi ro thanh khoản xuất hiện khi ngân hàng không thể đáp ứng nghĩa vụ tài chính đến hạn hoặc chỉ có thể đáp ứng với chi phí bất thường
· Rủi ro thị trường phát sinh khi lãi suất, tỷ giá, giá chứng khoán, vàng hoặc hàng hóa biến động bất lợi làm thay đổi giá trị trạng thái của ngân hàng
· Rủi ro vận hành, tương ứng với thuật ngữ “rủi ro hoạt động” trong quy định của Ngân hàng Nhà nước, phát sinh từ quy trình, con người, hệ thống hoặc sự kiện bên ngoài
Thông tư 83/2025/TT-NHNN xếp cả bốn nhóm trên vào nhóm rủi ro trọng yếu. Cách phân loại này cũng tương thích với cách tiếp cận quản trị thận trọng của Basel, trong đó rủi ro tín dụng, thị trường, hoạt động và thanh khoản đều có khung quản lý hoặc yêu cầu giám sát riêng.
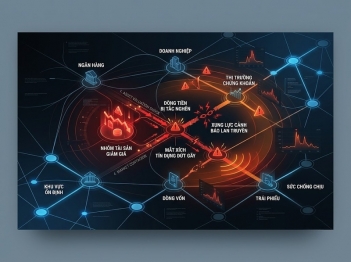
Điều cần lưu ý là các nhóm rủi ro không hoàn toàn tách biệt. Một cú sốc tín dụng có thể biến thành áp lực thanh khoản; một sự cố công nghệ có thể gây rút tiền hàng loạt; một biến động thị trường có thể đồng thời làm phát sinh lỗ định giá và nhu cầu bổ sung tài sản bảo đảm. Vì thế, ngân hàng phải nhìn rủi ro ở cả cấp từng giao dịch và cấp toàn bảng cân đối.
Rủi ro tín dụng: khi người vay hoặc đối tác không thực hiện nghĩa vụ
Rủi ro tín dụng là một trong những rủi ro gắn trực tiếp nhất với chức năng trung gian tài chính của ngân hàng. Theo Thông tư 83/2025/TT-NHNN, rủi ro tín dụng khách hàng phát sinh khi khách hàng không thực hiện hoặc không có khả năng thực hiện một phần hay toàn bộ nghĩa vụ trả nợ theo hợp đồng hoặc thỏa thuận với ngân hàng.
Rủi ro này không chỉ tồn tại ở khoản vay thông thường. Một ngân hàng còn có thể chịu rủi ro tín dụng từ bảo lãnh, cam kết cấp tín dụng, giao dịch liên ngân hàng, trái phiếu, giao dịch với đối tác tài chính hoặc các khoản mục ngoại bảng. Basel cũng nhấn mạnh rằng việc quản trị phải được thực hiện đối với cả từng khoản cấp tín dụng lẫn toàn bộ danh mục.
Cơ chế hình thành tổn thất tín dụng
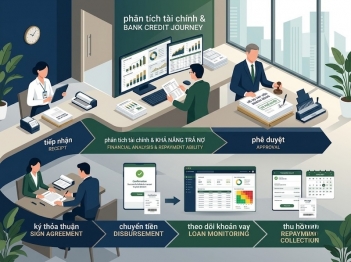
Một khoản tín dụng tạo ra dòng tiền dự kiến gồm gốc, lãi và các khoản phí. Khi khả năng tài chính của khách hàng suy giảm, dòng tiền thực nhận có thể thấp hơn kỳ vọng hoặc đến chậm hơn cam kết. Ngân hàng khi đó có thể phải tăng dự phòng, cơ cấu khoản nợ, xử lý tài sản bảo đảm hoặc ghi nhận tổn thất nếu khả năng thu hồi thấp.
Trong cách tiếp cận xếp hạng nội bộ của Basel, rủi ro tín dụng được lượng hóa thông qua những thành phần quan trọng như PD – xác suất vỡ nợ, LGD – tỷ lệ tổn thất khi vỡ nợ, EAD – dư nợ tại thời điểm vỡ nợ và kỳ hạn hiệu lực. Các biến này cho thấy hai khoản vay có cùng dư nợ chưa chắc tạo ra cùng mức rủi ro.
Ví dụ, tài sản bảo đảm tốt có thể giúp giảm tổn thất khi khách hàng vỡ nợ, tức tác động chủ yếu đến LGD, nhưng không có nghĩa là khách hàng sẽ ít có khả năng mất khả năng trả nợ hơn. Đây là lý do ngân hàng không thể thay việc thẩm định dòng tiền bằng việc chỉ dựa vào giá trị tài sản bảo đảm.
Ngân hàng kiểm soát rủi ro tín dụng như thế nào?
Quản trị rủi ro tín dụng bắt đầu trước khi giải ngân và tiếp tục trong toàn bộ vòng đời khoản tín dụng. Những lớp kiểm soát quan trọng bao gồm tiêu chuẩn cấp tín dụng, xếp hạng khách hàng, hạn mức, định giá theo rủi ro, tài sản bảo đảm, đa dạng hóa danh mục, cảnh báo sớm và kiểm tra sức chịu đựng.
BCBS trong bộ Nguyên tắc quản lý rủi ro tín dụng cập nhật năm 2025 tập trung vào bốn nhóm yêu cầu: xây dựng môi trường rủi ro tín dụng phù hợp, duy trì quy trình cấp tín dụng lành mạnh, quản lý–đo lường–giám sát tín dụng hiệu quả và bảo đảm hệ thống kiểm soát thích hợp.
Điểm dễ nhầm: rủi ro tín dụng không đồng nghĩa với “nợ xấu”. Nợ xấu là một biểu hiện đã quan sát được của chất lượng tín dụng suy giảm, trong khi rủi ro tồn tại ngay từ thời điểm ngân hàng phát sinh một khoản tiếp xúc tín dụng.
Rủi ro thanh khoản: khi ngân hàng không đáp ứng được nghĩa vụ đến hạn
Rủi ro thanh khoản liên quan đến khả năng ngân hàng có đủ tiền hoặc tài sản có thể nhanh chóng chuyển thành tiền để thực hiện nghĩa vụ tài chính. Thông tư 83/2025/TT-NHNN xác định rủi ro thanh khoản xảy ra khi ngân hàng không có khả năng thực hiện nghĩa vụ tài chính khi đến hạn, hoặc vẫn có khả năng thực hiện nhưng phải chịu chi phí cao hơn mức chi phí bình quân của thị trường theo quy định nội bộ.
Basel diễn giải thanh khoản là khả năng ngân hàng tài trợ cho việc gia tăng tài sản và đáp ứng các nghĩa vụ đến hạn mà không phải chịu tổn thất không thể chấp nhận.
Vì sao ngân hàng có thể thiếu thanh khoản?
Hoạt động ngân hàng có đặc điểm chuyển đổi kỳ hạn: một phần nguồn vốn có thể được huy động trong thời gian ngắn hoặc có thể bị rút, trong khi tín dụng và tài sản đầu tư thường có kỳ hạn dài hơn và không thể lập tức chuyển thành tiền với giá hợp lý.
Nếu cùng lúc xảy ra rút tiền lớn, nguồn vốn thị trường không được gia hạn, khách hàng sử dụng các hạn mức tín dụng chưa rút hoặc ngân hàng phải bổ sung tài sản bảo đảm cho giao dịch, lượng tiền cần chi có thể tăng rất nhanh. Khi tài sản thanh khoản không đủ, ngân hàng phải vay với chi phí cao hơn hoặc bán tài sản trong điều kiện bất lợi.
Điều này dẫn đến một phân biệt quan trọng: thiếu thanh khoản không đồng nghĩa với mất khả năng thanh toán về vốn. Một ngân hàng có tổng giá trị tài sản lớn hơn nghĩa vụ vẫn có thể gặp khủng hoảng nếu tài sản đó không thể chuyển thành tiền đúng thời điểm.
LCR và NSFR đo điều gì?
Basel III sử dụng hai chỉ tiêu nổi bật để bổ sung cho quản trị thanh khoản.
Liquidity Coverage Ratio – LCR hướng đến sức chống chịu ngắn hạn. Ngân hàng phải có đủ tài sản thanh khoản chất lượng cao để đáp ứng dòng tiền ra ròng trong kịch bản căng thẳng kéo dài 30 ngày. Khi được triển khai đầy đủ, Basel coi mức LCR 100% là yêu cầu tối thiểu trong điều kiện bình thường; cơ chế của chuẩn cũng cho phép sử dụng bộ đệm thanh khoản trong giai đoạn căng thẳng.
Net Stable Funding Ratio – NSFR nhìn về cấu trúc nguồn vốn dài hơn. Basel quy định nguồn vốn ổn định sẵn có so với nguồn vốn ổn định cần thiết phải đạt ít nhất 100% trên cơ sở liên tục, với chân trời đánh giá khoảng một năm.
Hai tỷ lệ này không phải “bảo hiểm” chống mọi cuộc khủng hoảng. Chúng cần đi cùng việc quản lý chênh lệch kỳ hạn, tập trung nguồn vốn, khả năng tiếp cận thị trường, tài sản có thể cầm cố và kế hoạch tài trợ dự phòng.
Thông tư 83/2025/TT-NHNN cũng yêu cầu ngân hàng nhận dạng rủi ro thanh khoản phát sinh từ rủi ro tín dụng, thị trường, hoạt động, danh tiếng và các rủi ro khác. Điều đó cho thấy thanh khoản thường là nơi nhiều cú sốc khác hội tụ thay vì chỉ là vấn đề “thiếu tiền mặt”.
Rủi ro thị trường: tổn thất do biến động giá, lãi suất và tỷ giá
Basel định nghĩa rủi ro thị trường là nguy cơ tổn thất trên các trạng thái nội bảng hoặc ngoại bảng do biến động của giá thị trường.
Trong quy định hiện hành của Việt Nam, rủi ro thị trường bao gồm tác động bất lợi của biến động lãi suất, tỷ giá, giá vàng, giá chứng khoán và giá hàng hóa. Các nhóm cụ thể gồm rủi ro lãi suất đối với các trạng thái thuộc sổ kinh doanh, rủi ro ngoại hối, rủi ro giá cổ phiếu và rủi ro giá hàng hóa.
Tổn thất thị trường hình thành như thế nào?
Nếu ngân hàng nắm giữ trái phiếu và lãi suất thị trường tăng, giá trị thị trường của trái phiếu có thể giảm. Nếu ngân hàng có trạng thái ngoại tệ mở, sự thay đổi tỷ giá có thể tạo lãi hoặc lỗ. Tương tự, danh mục cổ phiếu hoặc công cụ phái sinh hàng hóa sẽ thay đổi giá trị khi tài sản cơ sở biến động.
Quy mô tổn thất phụ thuộc không chỉ vào mức biến động của thị trường mà còn vào quy mô trạng thái, kỳ hạn, độ nhạy giá và mối tương quan giữa các vị thế. Do đó, cùng một biến động lãi suất có thể tạo tác động rất khác nhau cho hai ngân hàng có cấu trúc danh mục khác nhau.
Các công cụ quản trị thường bao gồm giới hạn trạng thái, các thước đo độ nhạy, Value at Risk hoặc Expected Shortfall, định giá độc lập, phòng ngừa bằng công cụ đối ứng và kiểm tra sức chịu đựng dưới các kịch bản thị trường bất lợi.
Không phải mọi rủi ro lãi suất đều là rủi ro thị trường
Đây là một ranh giới dễ bị bỏ qua. Rủi ro lãi suất của các công cụ trong sổ kinh doanh có thể thuộc rủi ro thị trường, nhưng rủi ro lãi suất trên sổ ngân hàng – IRRBB được Thông tư 83/2025/TT-NHNN xác định và quản lý như một rủi ro trọng yếu riêng.
Việc tách biệt này có ý nghĩa thực tế. Một ngân hàng không cần nắm giữ danh mục giao dịch lớn vẫn có thể chịu tác động đáng kể từ thay đổi lãi suất nếu thời điểm tái định giá tài sản và nguồn vốn không khớp nhau.
Rủi ro vận hành: tổn thất từ quy trình, con người, hệ thống hoặc sự kiện bên ngoài
Trong bài viết này, “rủi ro vận hành” được sử dụng tương ứng với thuật ngữ rủi ro hoạt động trong quy định của Ngân hàng Nhà nước.
Basel định nghĩa operational risk là rủi ro tổn thất xuất phát từ quy trình nội bộ không đầy đủ hoặc thất bại, con người, hệ thống hoặc các sự kiện bên ngoài. Định nghĩa bao gồm rủi ro pháp lý nhưng không bao gồm rủi ro chiến lược và danh tiếng.
Thông tư 83/2025/TT-NHNN cũng phân biệt tương tự: rủi ro hoạt động có thể phát sinh từ cơ chế, chính sách, quy trình, quy định nội bộ, yếu tố con người, lỗi hệ thống hoặc yếu tố bên ngoài; rủi ro pháp lý được bao gồm, còn rủi ro danh tiếng và chiến lược được tách riêng.
Rủi ro vận hành không chỉ là sự cố công nghệ
Một lỗi nhập dữ liệu dẫn đến chuyển nhầm tiền là rủi ro vận hành. Gian lận nội bộ, sai sót trong xử lý giao dịch, hệ thống ngân hàng lõi ngừng hoạt động, tấn công mạng, mất dữ liệu, thiên tai hoặc gián đoạn từ nhà cung cấp dịch vụ bên ngoài cũng có thể thuộc nhóm này.
Điểm đặc biệt là rủi ro hoạt động tồn tại gần như xuyên suốt mọi sản phẩm, quy trình và hệ thống ngân hàng. BCBS nhấn mạnh operational risk vốn có trong các sản phẩm, hoạt động, quy trình và hệ thống của ngân hàng, do đó không thể giao hoàn toàn trách nhiệm cho riêng bộ phận công nghệ hay kiểm soát nội bộ.
Một sự cố vận hành cũng có thể tạo cả tổn thất tài chính lẫn phi tài chính. Chẳng hạn, hệ thống thanh toán ngừng hoạt động có thể phát sinh chi phí khắc phục, khiếu nại và trách nhiệm pháp lý, đồng thời làm khách hàng mất niềm tin và tạo áp lực thanh khoản.
Cách kiểm soát rủi ro vận hành
Quản trị hiệu quả thường dựa trên nhiều lớp: phân tách nhiệm vụ, kiểm soát quy trình, phân quyền hệ thống, quản lý dữ liệu tổn thất, chỉ báo rủi ro trọng yếu, phân tích kịch bản, quản trị bên thứ ba, an ninh công nghệ và kế hoạch duy trì hoạt động liên tục.
Khung hiện hành của Ngân hàng Nhà nước yêu cầu quản lý rủi ro hoạt động bao phủ cả thuê ngoài, ứng dụng công nghệ và khả năng duy trì hoạt động khi xảy ra mất dữ liệu, sự cố công nghệ hoặc các sự kiện bất khả kháng.
Điểm dễ nhầm: an ninh mạng là một nguồn rủi ro vận hành quan trọng, nhưng rủi ro vận hành rộng hơn rất nhiều so với rủi ro công nghệ.
Mối liên hệ giữa các rủi ro và cách ngân hàng kiểm soát tổng thể
Trong thực tế, một sự kiện thường không dừng lại ở một loại rủi ro. Một chu kỳ suy giảm kinh tế có thể làm khách hàng mất khả năng trả nợ, khiến tổn thất tín dụng tăng. Khi thị trường lo ngại về sức khỏe của ngân hàng, chi phí huy động có thể tăng hoặc dòng tiền gửi có thể rút ra, biến vấn đề tín dụng thành vấn đề thanh khoản.
Theo chiều khác, một cú sốc thị trường có thể làm giảm giá trị danh mục và phát sinh yêu cầu bổ sung tài sản bảo đảm. Nhu cầu tiền mặt tăng đột ngột lại gây áp lực thanh khoản. Một cuộc tấn công mạng vốn bắt đầu như rủi ro vận hành cũng có thể dẫn đến gián đoạn thanh toán, phản ứng tiêu cực của khách hàng và cuối cùng là rút tiền.
Chính vì cơ chế truyền dẫn này, Thông tư 83/2025/TT-NHNN yêu cầu ngân hàng thực hiện quản lý theo chu trình nhận dạng, đo lường, theo dõi và kiểm soát rủi ro, đồng thời thiết lập khẩu vị và hạn mức đối với các rủi ro trọng yếu. Quy định cũng yêu cầu xem xét tác động của rủi ro đối với thu nhập, vốn và thanh khoản thay vì quản lý từng loại trong các “silo” hoàn toàn tách biệt.
Các bộ đệm vốn và thanh khoản đóng vai trò khác nhau trong hệ thống này. Chẳng hạn, Thông tư 14/2025/TT-NHNN quy định tỷ lệ vốn lõi cấp 1 tối thiểu 4,5%, tỷ lệ vốn cấp 1 tối thiểu 6% và tỷ lệ an toàn vốn tối thiểu 8%, cùng các yêu cầu về bộ đệm vốn theo lộ trình.
Tuy nhiên, tỷ lệ an toàn vốn cao không tự động đồng nghĩa với thanh khoản tốt, cũng như LCR trên 100% không chứng minh danh mục tín dụng có chất lượng cao. Mỗi nhóm rủi ro cần chỉ tiêu chuyên biệt, trong khi quản trị cấp ngân hàng phải tổng hợp chúng thông qua vốn, thanh khoản, hạn mức, kiểm tra sức chịu đựng và kế hoạch ứng phó.
Rủi ro tín dụng, thanh khoản, thị trường và vận hành là bốn nhóm rủi ro phổ biến trong hoạt động ngân hàng nhưng khác nhau về nguồn phát sinh. Tín dụng gắn với khả năng thực hiện nghĩa vụ của khách hàng hoặc đối tác; thanh khoản gắn với khả năng đáp ứng nghĩa vụ đúng hạn; thị trường gắn với biến động giá và các yếu tố thị trường; còn vận hành gắn với quy trình, con người, hệ thống và sự kiện bên ngoài. Khung quản trị hiệu quả vì thế không chỉ cố gắng ngăn từng rủi ro riêng lẻ mà còn phải nhận diện cách chúng tương tác, sử dụng các thước đo phù hợp và duy trì đủ năng lực vốn cũng như thanh khoản để hấp thụ cú sốc.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
