
Quản trị rủi ro tài chính gồm những hoạt động cốt lõi nào?
Mục lục
- Nhận diện các loại rủi ro tài chính
- Đo lường và đánh giá mức độ rủi ro tài chính
- Xây dựng biện pháp kiểm soát và phòng ngừa rủi ro
- Xử lý rủi ro khi phát sinh
- Giám sát và cải tiến hệ thống quản trị rủi ro tài chính
- Vai trò của quản trị rủi ro tài chính đối với doanh nghiệp
- Những yếu tố quyết định hiệu quả quản trị rủi ro tài chính
Quản trị rủi ro tài chính là quá trình nhận diện, đánh giá, kiểm soát và giám sát các rủi ro có thể ảnh hưởng đến dòng tiền, lợi nhuận, khả năng thanh toán và sự ổn định tài chính của tổ chức
Quản trị rủi ro tài chính là hệ thống các hoạt động nhằm phát hiện, phân tích, kiểm soát và xử lý những yếu tố có thể gây tổn thất tài chính cho doanh nghiệp hoặc tổ chức. Mục tiêu của hoạt động này không phải loại bỏ hoàn toàn mọi rủi ro, mà là hiểu rõ mức độ rủi ro có thể chấp nhận, giảm thiểu tác động tiêu cực và duy trì khả năng vận hành ổn định.
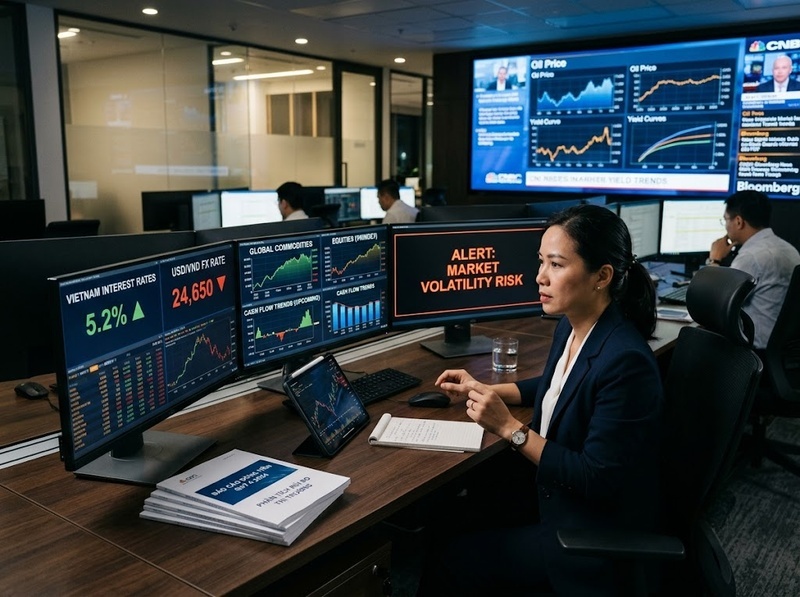
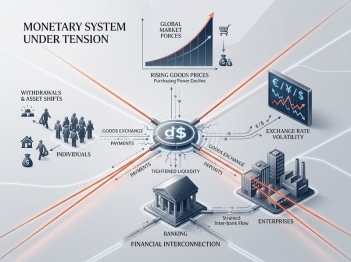
Trong môi trường kinh doanh có nhiều biến động như thay đổi lãi suất, tỷ giá, thị trường vốn, khả năng thanh toán của đối tác hoặc biến động dòng tiền, quản trị rủi ro tài chính trở thành một phần quan trọng trong quản trị doanh nghiệp.
Các hoạt động cốt lõi của quản trị rủi ro tài chính bao gồm nhận diện rủi ro, đo lường và đánh giá mức độ ảnh hưởng, xây dựng biện pháp kiểm soát, xử lý khi rủi ro xảy ra và giám sát liên tục để điều chỉnh chiến lược.
Nhận diện các loại rủi ro tài chính
Bước đầu tiên trong quản trị rủi ro tài chính là xác định những rủi ro có khả năng ảnh hưởng đến mục tiêu tài chính.
Các nhóm rủi ro phổ biến gồm:
· Rủi ro thị trường: Phát sinh từ biến động của lãi suất, tỷ giá, giá hàng hóa hoặc giá trị tài sản tài chính
· Rủi ro tín dụng: Xảy ra khi khách hàng, đối tác hoặc bên vay không thực hiện đúng nghĩa vụ thanh toán
· Rủi ro thanh khoản: Liên quan đến khả năng đáp ứng các nghĩa vụ tài chính đúng hạn
· Rủi ro hoạt động tài chính: Xuất phát từ sai sót trong quy trình, hệ thống quản lý hoặc quyết định đầu tư
· Rủi ro cấu trúc vốn: Liên quan đến sự mất cân đối giữa vốn chủ sở hữu, nợ vay và khả năng tạo dòng tiền
Việc nhận diện chính xác giúp tổ chức xây dựng được bản đồ rủi ro, xác định khu vực cần ưu tiên kiểm soát và tránh tập trung nguồn lực vào những vấn đề không trọng yếu.
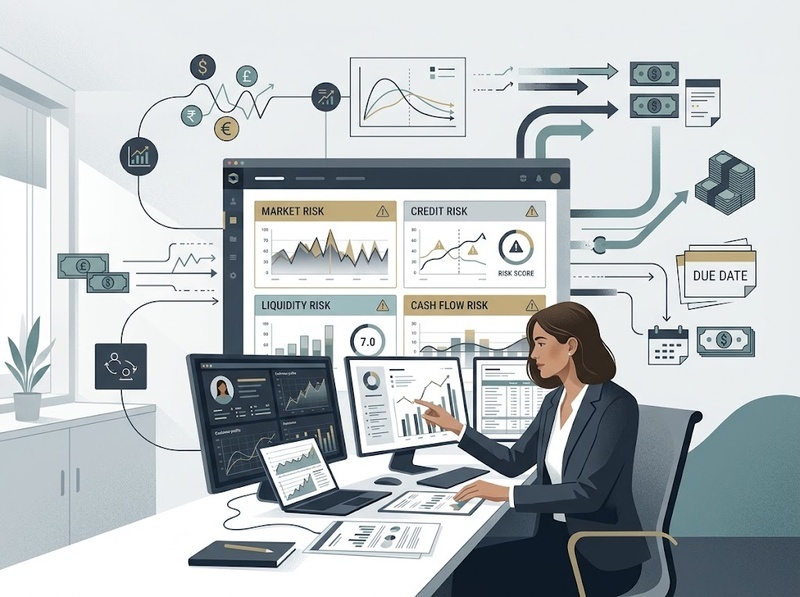
Đo lường và đánh giá mức độ rủi ro tài chính
Sau khi nhận diện rủi ro, tổ chức cần đánh giá khả năng xảy ra và mức độ ảnh hưởng của từng loại rủi ro.
Hoạt động đo lường thường bao gồm:
· Xác định xác suất xảy ra của rủi ro
· Ước tính mức tổn thất tài chính có thể phát sinh
· Phân tích tác động đến dòng tiền, lợi nhuận và khả năng thanh toán
· Xây dựng các kịch bản tài chính trong điều kiện bất lợi
Một số công cụ thường được sử dụng trong đánh giá rủi ro gồm phân tích độ nhạy, phân tích kịch bản, mô hình dự báo dòng tiền và các chỉ số tài chính như hệ số thanh toán, tỷ lệ nợ trên vốn chủ sở hữu hoặc khả năng trả lãi.
Đo lường rủi ro giúp doanh nghiệp chuyển từ cách tiếp cận xử lý bị động sang chủ động chuẩn bị phương án ứng phó.
Xây dựng biện pháp kiểm soát và phòng ngừa rủi ro
Kiểm soát rủi ro tài chính là quá trình thiết lập các chính sách, quy trình và công cụ nhằm giảm khả năng xảy ra tổn thất hoặc hạn chế mức độ tác động.
Các biện pháp kiểm soát phổ biến gồm:
· Thiết lập giới hạn rủi ro cho từng hoạt động tài chính
· Đa dạng hóa danh mục đầu tư hoặc nguồn thu
· Kiểm soát hạn mức tín dụng đối với khách hàng và đối tác
· Duy trì mức dự phòng tài chính phù hợp
· Xây dựng chính sách quản lý dòng tiền
· Sử dụng các công cụ phòng ngừa rủi ro khi cần thiết
Ví dụ, doanh nghiệp có hoạt động xuất nhập khẩu có thể sử dụng các biện pháp quản lý rủi ro tỷ giá để giảm ảnh hưởng từ biến động tiền tệ. Doanh nghiệp sử dụng nhiều vốn vay có thể kiểm soát rủi ro lãi suất thông qua cơ cấu lại nguồn vốn hoặc lựa chọn phương án tài trợ phù hợp.
Xử lý rủi ro khi phát sinh
Dù có hệ thống kiểm soát tốt, một số rủi ro vẫn có thể xảy ra do biến động thị trường hoặc các yếu tố ngoài dự báo.
Hoạt động xử lý rủi ro tập trung vào việc giảm thiểu thiệt hại và khôi phục trạng thái tài chính ổn định.
Các phương án xử lý thường bao gồm:
· Chấp nhận rủi ro trong giới hạn cho phép
· Giảm mức độ tiếp xúc với nguồn gây rủi ro
· Chuyển giao rủi ro thông qua bảo hiểm hoặc các công cụ tài chính phù hợp
· Xây dựng kế hoạch ứng phó khẩn cấp
· Điều chỉnh chiến lược tài chính
Việc xử lý hiệu quả phụ thuộc vào tốc độ phản ứng, chất lượng thông tin và khả năng ra quyết định của bộ phận quản trị tài chính.
Giám sát và cải tiến hệ thống quản trị rủi ro tài chính
Giám sát là hoạt động duy trì hiệu quả của toàn bộ hệ thống quản trị rủi ro tài chính theo thời gian.
Doanh nghiệp cần thường xuyên theo dõi:
· Các chỉ số tài chính quan trọng
· Biến động của thị trường
· Mức độ tuân thủ giới hạn rủi ro
· Hiệu quả của các biện pháp kiểm soát
· Những thay đổi trong môi trường kinh doanh
Hệ thống giám sát giúp phát hiện sớm dấu hiệu bất thường, từ đó điều chỉnh chính sách trước khi rủi ro chuyển thành tổn thất lớn.
Một hệ thống quản trị rủi ro tài chính hiệu quả thường được xây dựng theo chu trình liên tục:
Nhận diện rủi ro
↓
Đánh giá mức độ ảnh hưởng
↓
Thiết lập biện pháp kiểm soát
↓
Theo dõi và điều chỉnh
Vai trò của quản trị rủi ro tài chính đối với doanh nghiệp
Quản trị rủi ro tài chính giúp doanh nghiệp duy trì sự ổn định và nâng cao chất lượng quyết định tài chính.
Những giá trị quan trọng bao gồm:
· Bảo vệ nguồn vốn và tài sản
· Hạn chế tổn thất ngoài dự kiến
· Nâng cao khả năng lập kế hoạch tài chính
· Cải thiện khả năng ứng phó với biến động thị trường
· Hỗ trợ quyết định đầu tư và huy động vốn
· Tăng mức độ tin cậy đối với nhà đầu tư, đối tác và các bên liên quan
Tuy nhiên, quản trị rủi ro không đồng nghĩa với việc tránh mọi hoạt động có rủi ro. Trong kinh doanh, rủi ro thường đi cùng cơ hội. Mục tiêu của quản trị rủi ro là giúp tổ chức hiểu rõ rủi ro, kiểm soát trong phạm vi phù hợp và đưa ra quyết định cân bằng giữa lợi nhuận kỳ vọng và mức độ an toàn.
Những yếu tố quyết định hiệu quả quản trị rủi ro tài chính
Một hệ thống quản trị rủi ro tài chính hiệu quả thường phụ thuộc vào các yếu tố:
· Chiến lược quản trị rủi ro rõ ràng gắn với mục tiêu kinh doanh
· Dữ liệu tài chính chính xác và kịp thời
· Quy trình đánh giá rủi ro nhất quán
· Sự phối hợp giữa các bộ phận tài chính, vận hành và quản trị
· Cơ chế giám sát và báo cáo minh bạch
· Văn hóa doanh nghiệp coi trọng việc nhận diện và kiểm soát rủi ro
Khi các yếu tố này được triển khai đồng bộ, doanh nghiệp có thể nâng cao khả năng chống chịu trước các biến động tài chính và duy trì tăng trưởng bền vững.
Quản trị rủi ro tài chính là một quy trình liên tục gồm nhận diện, đo lường, kiểm soát, xử lý và giám sát rủi ro. Thay vì chỉ phản ứng khi vấn đề xảy ra, doanh nghiệp cần xây dựng hệ thống quản trị chủ động để dự báo nguy cơ, bảo vệ nguồn lực và tối ưu hóa các quyết định tài chính.
Hỏi đáp về quản trị rủi ro tài chính
Quản trị rủi ro tài chính là gì?
Quản trị rủi ro tài chính là quá trình nhận diện, đánh giá, kiểm soát và giám sát các yếu tố có thể gây ảnh hưởng tiêu cực đến tình hình tài chính của tổ chức.
Quản trị rủi ro tài chính gồm những hoạt động nào?
Các hoạt động chính gồm nhận diện rủi ro, đo lường và đánh giá rủi ro, kiểm soát rủi ro, xử lý rủi ro và giám sát hệ thống quản trị rủi ro.
Vì sao doanh nghiệp cần quản trị rủi ro tài chính?
Doanh nghiệp cần quản trị rủi ro tài chính để hạn chế tổn thất, bảo vệ dòng tiền, nâng cao khả năng ra quyết định và duy trì sự ổn định trong môi trường kinh doanh biến động.
Quản trị rủi ro tài chính có loại bỏ hoàn toàn rủi ro không?
Không. Mục tiêu của quản trị rủi ro tài chính là kiểm soát và giảm thiểu tác động của rủi ro trong phạm vi chấp nhận được, không phải loại bỏ hoàn toàn mọi rủi ro.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
