
Cách quản lý chi tiêu cá nhân theo ngân sách và mục tiêu
Mục lục
- Xác định thu nhập khả dụng và mục tiêu trước khi lập ngân sách
- Phân loại chi tiêu để tìm đúng khoản cần kiểm soát
- Đặt giới hạn cho từng nhóm chi tiêu bằng ngân sách phù hợp
- Theo dõi chi tiêu bằng chênh lệch giữa thực tế và ngân sách
- Xử lý chi vượt kế hoạch, khoản không đều và thu nhập biến động
- Duy trì quản lý chi tiêu bằng một chu kỳ rà soát định kỳ
Quản lý chi tiêu cá nhân hiệu quả bắt đầu từ thu nhập thực nhận và mục tiêu tài chính, sau đó phân loại khoản chi, đặt giới hạn theo ngân sách, theo dõi chênh lệch và điều chỉnh định kỳ. Cách tiếp cận này giúp kiểm soát dòng tiền mà không biến ngân sách thành một hệ thống cắt giảm cứng nhắc.
Quản lý chi tiêu không đơn thuần là cố gắng tiêu ít hơn. Bản chất của quá trình này là quyết định trước tiền sẽ được dùng vào đâu, theo dõi xem thực tế có đi đúng kế hoạch hay không và điều chỉnh khi hoàn cảnh thay đổi.
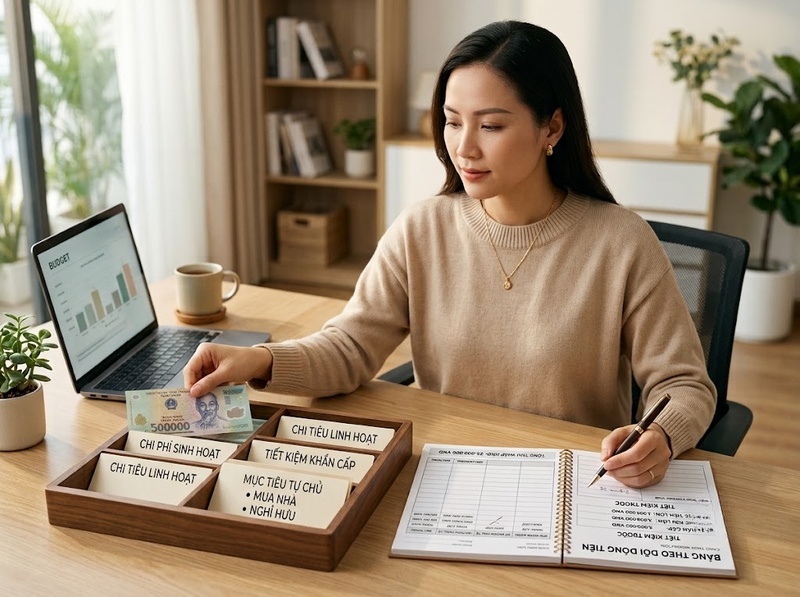
Một hệ thống có thể vận hành lâu dài cần liên kết bốn yếu tố: số tiền thực sự có thể sử dụng, các nhóm chi tiêu, giới hạn dành cho từng nhóm và mục tiêu tài chính. Khi bốn yếu tố này được kết nối, mỗi khoản chi đều có thể được đánh giá trong bối cảnh của toàn bộ ngân sách thay vì chỉ dựa vào cảm giác “đắt” hay “rẻ”.
Xác định thu nhập khả dụng và mục tiêu trước khi lập ngân sách
Điểm xuất phát của ngân sách phải là thu nhập thực nhận, tức số tiền thực tế có thể phân bổ sau các khoản khấu trừ bắt buộc. Dùng thu nhập danh nghĩa hoặc một mức thu nhập chưa chắc chắn dễ tạo ra ngân sách cao hơn khả năng chi trả thực tế.
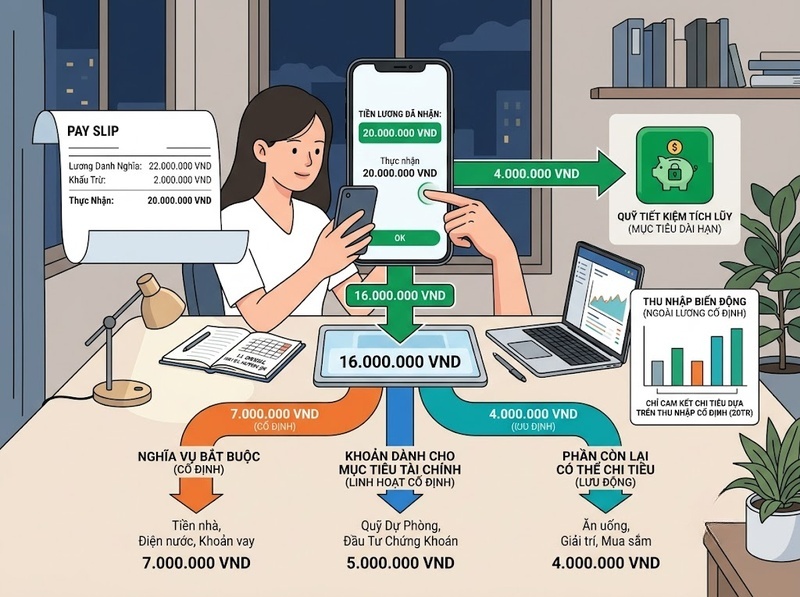
Ví dụ, một người có thu nhập thực nhận 20 triệu đồng mỗi tháng không thực sự có 20 triệu đồng để tiêu tùy ý. Nếu mục tiêu của họ là dành 4 triệu đồng cho tiết kiệm, phần tiền có thể phân bổ cho các nhu cầu còn lại về nguyên tắc chỉ còn 16 triệu đồng.
Cách nhìn này tạo ra một thay đổi quan trọng: tiết kiệm cho mục tiêu không phải phần tiền còn dư sau khi tiêu, mà có thể được coi như một khoản được phân bổ ngay từ đầu. Cơ chế này giúp mục tiêu tài chính cạnh tranh công bằng với những khoản chi hiện tại.
Trước khi đặt giới hạn cho từng nhóm, nên xác định ba con số:
· Thu nhập thực nhận bình quân có thể sử dụng
· Tổng nghĩa vụ tài chính bắt buộc trong tháng
· Số tiền muốn dành cho mục tiêu tài chính
Mục tiêu cũng cần phù hợp với khả năng dòng tiền. Nếu thu nhập là 20 triệu đồng nhưng chi phí thiết yếu đã chiếm 16 triệu đồng, đặt mục tiêu tiết kiệm 6 triệu đồng sẽ khiến ngân sách âm ngay từ lúc lập. Trong trường hợp đó, vấn đề không nằm ở kỷ luật theo dõi mà nằm ở cấu trúc ngân sách chưa khả thi.
Với người có thu nhập thay đổi theo tháng, không nên xây toàn bộ ngân sách dựa trên tháng có thu nhập cao. Phần chi thiết yếu nên dựa trên mức thu nhập có tính chắc chắn cao hơn; cách phân bổ phần thu nhập biến động sẽ được xử lý riêng để tránh cam kết chi tiêu dựa trên tiền chưa thực sự nhận được.
Phân loại chi tiêu để tìm đúng khoản cần kiểm soát
Phân loại giúp biến một danh sách giao dịch rời rạc thành thông tin có thể ra quyết định. Nếu chỉ biết tổng cộng đã tiêu 15 triệu đồng, rất khó xác định khoản nào đang tạo áp lực cho ngân sách. Khi 15 triệu đồng được chia theo bản chất chi tiêu, nguyên nhân trở nên rõ ràng hơn.
Một lỗi phổ biến là chỉ sử dụng một cách phân loại. Trong thực tế, nên nhìn khoản chi theo nhiều chiều vì “cố định”, “thiết yếu” và “không thể thay đổi” không phải cùng một khái niệm.
Chi phí cố định và chi phí biến đổi
Chi phí cố định là những khoản tương đối ổn định trong một khoảng thời gian, chẳng hạn tiền thuê nhà hoặc một khoản phí định kỳ. Chi phí biến đổi thay đổi theo mức sử dụng, như ăn uống, đi lại hoặc mua sắm.
Cách phân loại này cho biết mức độ biến động của dòng tiền, nhưng chưa cho biết khoản chi có thực sự cần thiết hay không. Một khoản đăng ký giải trí có thể cố định nhưng không phải chi phí thiết yếu; ngược lại, tiền điện là khoản thiết yếu nhưng có thể biến động.
Nhu cầu thiết yếu và chi tiêu linh hoạt
Nhóm thiết yếu bao gồm những khoản cần để duy trì sinh hoạt và nghĩa vụ cơ bản. Nhóm linh hoạt gồm các khoản có thể giảm, trì hoãn hoặc thay đổi mà không làm gián đoạn ngay các nhu cầu cơ bản.
Đây thường là cách phân loại hữu ích nhất khi cần giảm chi tiêu. Nếu ngân sách vượt giới hạn, việc xác định phần linh hoạt giúp tránh cắt giảm tùy tiện những khoản thực sự cần thiết.
Tuy nhiên, ranh giới giữa “cần” và “muốn” phụ thuộc hoàn cảnh. Chi phí phương tiện cá nhân có thể là thiết yếu đối với người phải đi làm ở nơi không có lựa chọn giao thông phù hợp nhưng lại là khoản có thể điều chỉnh đối với người làm việc gần nhà.
Khoản chi thường xuyên và khoản chi không đều
Những khoản như bảo dưỡng, học phí theo kỳ, quà tặng hoặc một số khoản phí hàng năm thường không xuất hiện mỗi tháng. Nếu chỉ nhìn ngân sách từng tháng, chúng dễ tạo cảm giác là chi phí “bất ngờ” dù thực tế có thể dự đoán trước.
Do đó, một khoản chi nên được xem xét đồng thời theo ba câu hỏi: nó có thiết yếu không, có thể điều chỉnh nhanh không và có xuất hiện đều mỗi tháng không. Cách phân loại này giúp chọn đúng biện pháp thay vì mặc định rằng mọi khoản biến đổi đều phải cắt.
Đặt giới hạn cho từng nhóm chi tiêu bằng ngân sách phù hợp
Sau khi phân loại, ngân sách cần chuyển các mục tiêu tổng quát thành giới hạn bằng tiền. “Chi ít hơn cho ăn ngoài” chưa phải một ngân sách vì không có điểm để so sánh. “Giới hạn ăn ngoài ở mức 1,5 triệu đồng mỗi tháng” mới tạo được tiêu chuẩn kiểm soát.
Một mốc tham khảo phổ biến là quy tắc 50/30/20. Các tài liệu giáo dục tài chính của Consumer Financial Protection Bureau (CFPB) cũng sử dụng khung này để minh họa việc phân bổ ngân sách:
· Khoảng 50% thu nhập cho nhu cầu thiết yếu
· Khoảng 30% cho mong muốn và chi tiêu linh hoạt
· Khoảng 20% cho tiết kiệm và các mục tiêu tài chính, bao gồm trả thêm nợ nếu phù hợp
Với thu nhập thực nhận 20 triệu đồng, tỷ lệ này tương ứng khoảng 10 triệu đồng cho nhu cầu, 6 triệu đồng cho mong muốn và 4 triệu đồng cho tiết kiệm hoặc mục tiêu tài chính.
Điểm quan trọng là 50/30/20 là quy tắc tham khảo, không phải tiêu chuẩn bắt buộc. Một người sống ở khu vực có chi phí nhà ở cao có thể phải dành 60% cho nhu cầu thiết yếu. Người đang ưu tiên một mục tiêu lớn có thể giảm phần chi tiêu linh hoạt và tăng tỷ lệ dành cho mục tiêu.
Vì vậy, tỷ lệ chỉ nên được dùng làm điểm kiểm tra ban đầu. Nếu cấu trúc thực tế khác đáng kể, cần tìm nguyên nhân trước khi kết luận ngân sách “sai”.
Một cách thực tế hơn là đi từ các khoản bắt buộc:
1. Phân bổ tiền cho nghĩa vụ và nhu cầu thiết yếu
2. Phân bổ khoản dành cho mục tiêu tài chính
3. Xác định số còn lại có thể dùng cho các nhóm linh hoạt
4. Chia phần linh hoạt thành các giới hạn cụ thể
Giả sử sau các khoản thiết yếu và mục tiêu, một người còn 5 triệu đồng. Nếu họ dành 2 triệu cho ăn uống bên ngoài, 1 triệu cho giải trí, 1 triệu cho mua sắm và 1 triệu làm khoảng linh hoạt, họ có các giới hạn cụ thể để theo dõi thay vì chỉ cố gắng “tiêu có trách nhiệm”.
Giới hạn cũng cần đủ thực tế để duy trì. Đặt ngân sách mua sắm bằng 0 trong khi lịch sử nhiều tháng đều phát sinh chi phí thường dẫn đến việc ngân sách bị phá vỡ, chứ không tự động loại bỏ nhu cầu đó. Một ngân sách tốt phải vừa tạo kỷ luật vừa phản ánh hành vi và điều kiện sống có thật.
Theo dõi chi tiêu bằng chênh lệch giữa thực tế và ngân sách
Theo dõi giao dịch chỉ tạo ra giá trị khi dữ liệu được so sánh với kế hoạch. Ghi lại rằng đã chi 2,4 triệu đồng cho ăn ngoài chưa cho biết khoản đó cao hay thấp; phải đặt nó cạnh giới hạn đã xác định.
Hai chỉ số đơn giản có thể sử dụng là:
Chênh lệch ngân sách = Chi thực tế − Ngân sách
Tỷ lệ sử dụng ngân sách = Chi thực tế / Ngân sách × 100%
Nếu ngân sách ăn ngoài là 2 triệu đồng nhưng chi thực tế là 2,4 triệu đồng, chênh lệch là 400.000 đồng và tỷ lệ sử dụng ngân sách là 120%. Như vậy, vấn đề được lượng hóa: nhóm này đã vượt giới hạn 20%.
Cách tính tương tự nên được áp dụng cho từng nhóm có thể kiểm soát. Không nhất thiết phải theo dõi hàng chục danh mục nhỏ; chia quá chi tiết có thể khiến việc ghi chép trở thành gánh nặng. Mức phân loại phù hợp là mức đủ để một chênh lệch có thể dẫn đến hành động.
Ví dụ, nếu toàn bộ “ăn uống” được gộp chung, người dùng có thể không nhận ra nguyên nhân vượt ngân sách đến từ ăn ngoài chứ không phải thực phẩm tại nhà. Khi đó, tách hai nhóm tạo thêm thông tin. Ngược lại, chia cà phê, trà, đồ ăn nhanh và nhà hàng thành bốn danh mục riêng có thể không cần thiết nếu tất cả đều chịu cùng một giới hạn.
Việc theo dõi cũng không cần chờ đến cuối tháng. Có thể kiểm tra giao dịch một hoặc hai lần mỗi tuần để biết nhóm nào đang tiến nhanh tới giới hạn. Cuối tháng mới là thời điểm tổng hợp và quyết định có cần thay đổi ngân sách hay không.
Quan trọng hơn, một tháng vượt ngân sách không tự động chứng minh giới hạn đặt ra là sai. Cần xác định chênh lệch đến từ một sự kiện bất thường hay một xu hướng lặp lại. Chỉ khi một khoản thường xuyên vượt giới hạn mới có cơ sở để xem lại giả định ban đầu.
Xử lý chi vượt kế hoạch, khoản không đều và thu nhập biến động
Ngân sách thực tế hiếm khi vận hành chính xác tuyệt đối. Giá cả thay đổi, lịch sinh hoạt thay đổi và nhiều khoản chi không xuất hiện đều đặn. Vì vậy, khả năng xử lý chênh lệch quan trọng không kém việc đặt ngân sách ban đầu.
Khi một nhóm chi vượt giới hạn
Nếu một nhóm đã vượt ngân sách, bước đầu tiên không phải là sửa con số để làm cho báo cáo “đẹp” hơn. Cần xác định nguyên nhân.
Nếu chi tiêu linh hoạt tăng 500.000 đồng, có thể giảm tương ứng một nhóm linh hoạt khác trong phần còn lại của tháng. Cách này giữ tổng ngân sách không đổi và buộc người dùng nhận diện trade-off: chi nhiều hơn ở một nơi đồng nghĩa với ít tiền hơn cho nơi khác.
Nếu khoản vượt liên tục xảy ra qua nhiều kỳ, vấn đề có thể nằm ở giới hạn không thực tế. Khi đó có hai lựa chọn hợp lý: tăng ngân sách cho nhóm đó và giảm nhóm khác, hoặc thay đổi hành vi để đưa chi phí thực tế xuống.
Ngược lại, một khoản khẩn cấp thật sự không nên bị đánh đồng với việc chi vượt vì mua sắm tùy ý. Hai trường hợp có nguyên nhân khác nhau và cần cách xử lý khác nhau.
Khi có khoản chi không diễn ra hằng tháng
Các khoản dự đoán được nhưng không phát sinh hằng tháng nên được quy đổi thành chi phí tháng.
Nếu một khoản bảo dưỡng hoặc phí định kỳ dự kiến là 12 triệu đồng mỗi năm, có thể phân bổ:
12 triệu đồng / 12 tháng = 1 triệu đồng mỗi tháng
Thay vì chờ đến tháng phát sinh rồi tìm 12 triệu đồng, mỗi tháng dành trước 1 triệu đồng. Cơ chế này làm phẳng những biến động lớn của dòng tiền và biến một khoản “bất ngờ” thành một phần có kế hoạch.
Khi thu nhập không ổn định
Với thu nhập biến động, nên tách ngân sách thành hai tầng. Tầng đầu tiên chứa các nhu cầu và nghĩa vụ phải được đáp ứng bằng phần thu nhập có độ chắc chắn cao. Tầng thứ hai gồm chi tiêu linh hoạt và các khoản mục tiêu có thể tăng khi thu nhập thực nhận cao hơn mức nền.
Ví dụ, thay vì lập ngân sách dựa trên giả định tháng sau sẽ nhận 25 triệu đồng, có thể chỉ cam kết các khoản bắt buộc dựa trên mức thu nhập chắc chắn hơn. Khi phần thu nhập bổ sung thực sự về tài khoản, mới phân bổ nó cho mục tiêu và các nhóm linh hoạt.
Nguyên tắc ở đây là không tạo nghĩa vụ cố định từ thu nhập chưa chắc chắn. Điều này làm giảm rủi ro một tháng thu nhập thấp buộc người dùng phải vay hoặc rút tiền từ mục tiêu khác chỉ để duy trì mức chi đã cam kết.
Duy trì quản lý chi tiêu bằng một chu kỳ rà soát định kỳ
Một ngân sách không cần đúng mãi mãi. Nó cần được cập nhật khi thu nhập, chi phí hoặc mục tiêu thay đổi. Tuy nhiên, chỉnh ngân sách sau từng giao dịch cũng làm mất ý nghĩa của giới hạn vì con số luôn được sửa để khớp với thực tế.
Cách phù hợp hơn là vận hành theo một chu kỳ:
· Trong tháng ghi nhận và phân loại các khoản chi
· Hàng tuần kiểm tra những nhóm đang tiến gần hoặc vượt giới hạn
· Cuối tháng so sánh ngân sách với thực tế
· Xác định chênh lệch nào là bất thường và chênh lệch nào đang lặp lại
· Điều chỉnh giới hạn cho kỳ sau nếu điều kiện thực tế đã thay đổi
Ngoài số tiền chi tuyệt đối, có thể theo dõi một vài chỉ số đơn giản. Chẳng hạn, nếu mục tiêu hàng tháng là dành 4 triệu đồng nhưng thực tế chỉ dành được 3 triệu đồng, mức hoàn thành mục tiêu là 75%. Nếu hiện tượng này lặp lại, cần xác định 1 triệu đồng thiếu hụt đến từ ngân sách quá tham vọng hay từ một nhóm chi tiêu thường xuyên vượt giới hạn.
Tương tự, tỷ lệ sử dụng ngân sách của từng nhóm giúp phân biệt vấn đề mang tính cục bộ với vấn đề toàn hệ thống. Một nhóm ăn ngoài ở mức 120% nhưng tổng ngân sách vẫn cân bằng nhờ giảm mua sắm khác có ý nghĩa khác với trường hợp nhiều nhóm đồng thời vượt giới hạn.
Đích đến không phải là làm cho mọi nhóm luôn sử dụng chính xác 100% ngân sách. Tiền không sử dụng hết có thể được chuyển sang mục tiêu, dành cho khoản chi không đều hoặc giữ lại cho kỳ sau tùy cấu trúc ngân sách. Mục tiêu quan trọng hơn là tổng dòng tiền vẫn nằm trong giới hạn và các ưu tiên đã đặt ra được thực hiện.
Khi được duy trì đều đặn, chu kỳ này biến quản lý chi tiêu từ một lần “siết chặt” thành một hệ thống phản hồi: lập kế hoạch, quan sát kết quả, tìm nguyên nhân và điều chỉnh. Nhờ đó, ngân sách có thể thích nghi với đời sống thực tế mà vẫn giữ được kỷ luật.
Quản lý chi tiêu cá nhân hiệu quả dựa trên một chuỗi quyết định có liên kết: xác định số tiền thực sự có thể sử dụng, dành trước nguồn lực cho mục tiêu, phân loại khoản chi, đặt giới hạn cụ thể, theo dõi chênh lệch và điều chỉnh khi dữ liệu thực tế cho thấy ngân sách không còn phù hợp.
Các tỷ lệ như 50/30/20 có thể cung cấp điểm tham khảo, nhưng không thay thế việc xem xét hoàn cảnh riêng. Một ngân sách có giá trị khi các giới hạn vừa đủ chặt để bảo vệ mục tiêu tài chính, vừa đủ thực tế để có thể duy trì qua nhiều tháng.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
