
Quy trình nhận diện rủi ro tài chính trong doanh nghiệp
Mục lục
- Nhận diện rủi ro tài chính là gì?
- Vì sao doanh nghiệp cần nhận diện rủi ro tài chính sớm?
- Quy trình nhận diện rủi ro tài chính trong doanh nghiệp
- Cách nhận diện rủi ro từ dòng tiền
- Cách nhận diện rủi ro tín dụng
- Cách nhận diện rủi ro thị trường
- Cách nhận diện rủi ro vận hành ảnh hưởng đến tài chính
- Các chỉ số tài chính hỗ trợ nhận diện rủi ro
- Những sai lầm thường gặp khi nhận diện rủi ro tài chính
Nhận diện rủi ro tài chính là bước đầu tiên giúp doanh nghiệp phòng ngừa tổn thất và đưa ra quyết định quản trị hiệu quả. Bài viết hướng dẫn quy trình nhận diện rủi ro tài chính thông qua phân tích dòng tiền, tín dụng, thị trường và vận hành, đồng thời chỉ ra các dấu hiệu cảnh báo sớm và phương pháp triển khai thực tế.
Rủi ro tài chính không chỉ xuất hiện khi doanh nghiệp thiếu tiền mặt hoặc thua lỗ. Trong thực tế, nhiều doanh nghiệp vẫn ghi nhận lợi nhuận nhưng gặp khủng hoảng thanh khoản, mất khả năng trả nợ hoặc suy giảm giá trị do các rủi ro tích tụ trong hoạt động.
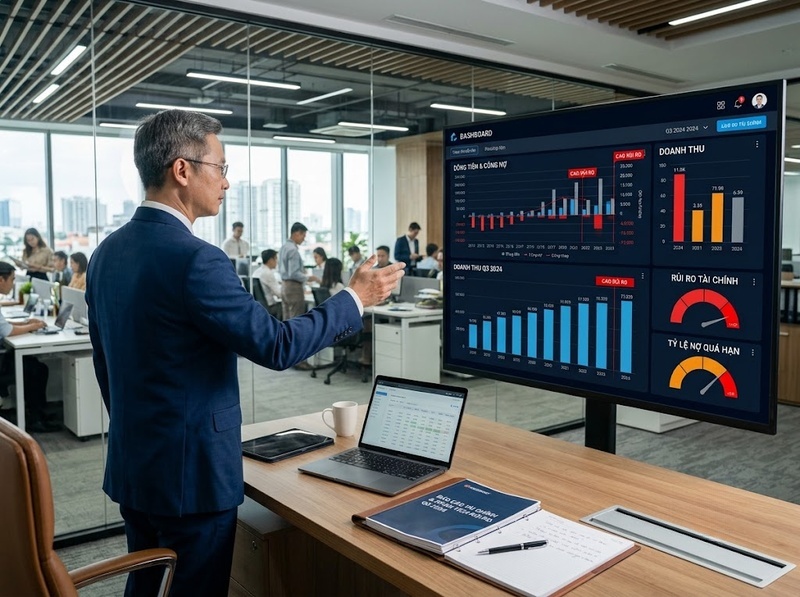
Vì vậy, nhận diện rủi ro tài chính cần được thực hiện có hệ thống, dựa trên dữ liệu thay vì cảm tính. Một quy trình hiệu quả giúp doanh nghiệp phát hiện sớm các dấu hiệu bất thường, đánh giá mức độ ảnh hưởng và ưu tiên các biện pháp kiểm soát phù hợp.
Nhận diện rủi ro tài chính là gì?
Nhận diện rủi ro tài chính là quá trình xác định các sự kiện hoặc điều kiện có thể ảnh hưởng tiêu cực đến:
· Khả năng tạo dòng tiền
· Khả năng thanh toán
· Lợi nhuận
· Giá trị tài sản
· Khả năng huy động vốn
· Mức độ ổn định tài chính của doanh nghiệp
Mục tiêu của hoạt động này không phải loại bỏ hoàn toàn rủi ro mà là phát hiện sớm để doanh nghiệp chủ động quản trị trước khi rủi ro trở thành tổn thất thực tế.
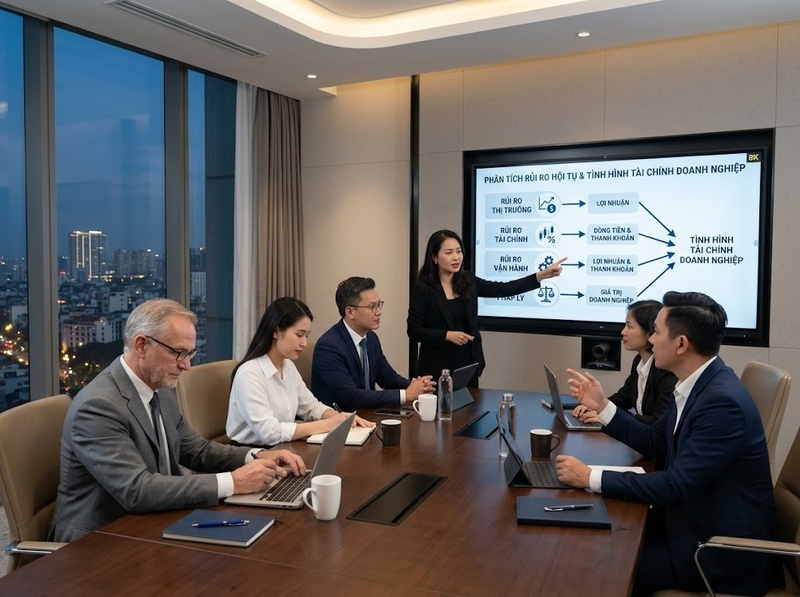
Các nguồn rủi ro thường đến từ cả bên trong và bên ngoài doanh nghiệp, bao gồm quản trị dòng tiền, tín dụng khách hàng, biến động thị trường và quy trình vận hành.
Vì sao doanh nghiệp cần nhận diện rủi ro tài chính sớm?
Doanh nghiệp càng phát hiện sớm rủi ro thì chi phí xử lý càng thấp.
Ngược lại, khi rủi ro đã chuyển thành khủng hoảng tài chính, doanh nghiệp thường phải đối mặt với nhiều hệ quả như:
· Thiếu hụt dòng tiền
· Chậm thanh toán cho nhà cung cấp
· Gia tăng chi phí vay
· Suy giảm uy tín tín dụng
· Mất cơ hội đầu tư
· Giảm giá trị doanh nghiệp
Việc nhận diện sớm còn giúp ban lãnh đạo xây dựng kế hoạch dự phòng, phân bổ nguồn lực hợp lý và nâng cao khả năng chống chịu trước các biến động kinh doanh.
Quy trình nhận diện rủi ro tài chính trong doanh nghiệp
Một quy trình hiệu quả thường gồm các bước sau.
Bước 1: Xác định mục tiêu và phạm vi đánh giá
Doanh nghiệp cần xác định:
· Bộ phận nào sẽ được đánh giá
· Loại rủi ro cần tập trung
· Thời gian đánh giá
· Dữ liệu sử dụng
Việc xác định phạm vi rõ ràng giúp tránh bỏ sót hoặc đánh giá trùng lặp.
Bước 2: Thu thập dữ liệu tài chính
Nguồn dữ liệu có thể bao gồm:
· Báo cáo tài chính
· Báo cáo quản trị
· Báo cáo dòng tiền
· Công nợ phải thu
· Công nợ phải trả
· Hợp đồng tín dụng
· Kế hoạch ngân sách
· Báo cáo bán hàng
· Dữ liệu tồn kho
Dữ liệu càng đầy đủ thì việc nhận diện càng chính xác.
Bước 3: Phân loại nhóm rủi ro
Sau khi tổng hợp dữ liệu, doanh nghiệp phân loại rủi ro theo từng nhóm để thuận tiện cho việc phân tích.
Bốn nhóm phổ biến gồm:
· Rủi ro dòng tiền
· Rủi ro tín dụng
· Rủi ro thị trường
· Rủi ro vận hành
Bước 4: Đánh giá khả năng xảy ra và mức độ tác động
Không phải mọi rủi ro đều có mức ưu tiên như nhau.
Doanh nghiệp nên đánh giá:
· Khả năng xảy ra
· Mức độ ảnh hưởng đến tài chính
· Thời gian tác động
· Khả năng kiểm soát
Có thể sử dụng ma trận xác suất – tác động để xác định các rủi ro cần ưu tiên xử lý.
Bước 5: Thiết lập chỉ báo cảnh báo sớm
Sau khi nhận diện, doanh nghiệp cần xây dựng hệ thống theo dõi định kỳ.
Ví dụ:
· Dòng tiền hoạt động giảm liên tiếp
· Công nợ quá hạn tăng nhanh
· Tỷ lệ nợ vay tăng bất thường
· Biên lợi nhuận suy giảm
· Chi phí tài chính tăng mạnh
Những chỉ báo này giúp phát hiện vấn đề trước khi ảnh hưởng nghiêm trọng đến hoạt động.
Cách nhận diện rủi ro từ dòng tiền
Dòng tiền phản ánh khả năng tạo tiền thực tế của doanh nghiệp.
Một số dấu hiệu cảnh báo gồm:
Dòng tiền kinh doanh âm kéo dài
Doanh nghiệp có thể vẫn ghi nhận lợi nhuận nhưng dòng tiền từ hoạt động kinh doanh liên tục âm.
Điều này cho thấy lợi nhuận chưa chuyển thành tiền mặt và doanh nghiệp có nguy cơ thiếu thanh khoản.
Chu kỳ thu tiền kéo dài
Nếu khách hàng thanh toán chậm trong khi doanh nghiệp vẫn phải trả tiền cho nhà cung cấp đúng hạn, áp lực vốn lưu động sẽ tăng lên.
Phụ thuộc vào vốn vay
Việc sử dụng vốn vay để bù đắp chi phí vận hành trong thời gian dài là tín hiệu cần theo dõi chặt chẽ.
Thiếu quỹ dự phòng tiền mặt
Doanh nghiệp không có nguồn tiền dự phòng sẽ gặp nhiều khó khăn khi doanh thu giảm hoặc phát sinh chi phí đột xuất.
Cách nhận diện rủi ro tín dụng
Rủi ro tín dụng phát sinh khi khách hàng hoặc đối tác không thực hiện đúng nghĩa vụ thanh toán.
Các dấu hiệu phổ biến gồm:
Công nợ phải thu tăng nhanh
Nếu doanh thu tăng nhưng công nợ tăng nhanh hơn, doanh nghiệp cần đánh giá chất lượng khoản phải thu.
Tỷ lệ nợ quá hạn gia tăng
Nợ quá hạn kéo dài làm giảm khả năng thu hồi tiền và tăng chi phí quản lý công nợ.
Khách hàng tập trung quá lớn
Doanh nghiệp phụ thuộc vào một hoặc vài khách hàng lớn sẽ chịu rủi ro đáng kể nếu các khách hàng này gặp khó khăn tài chính.
Chính sách tín dụng lỏng lẻo
Việc bán chịu không đánh giá năng lực thanh toán của khách hàng có thể làm gia tăng nợ xấu.
Cách nhận diện rủi ro thị trường
Rủi ro thị trường xuất phát từ các yếu tố bên ngoài mà doanh nghiệp khó kiểm soát.
Biến động lãi suất
Lãi suất tăng làm chi phí vốn cao hơn đối với doanh nghiệp sử dụng nhiều nợ vay.
Biến động tỷ giá
Doanh nghiệp xuất nhập khẩu chịu ảnh hưởng trực tiếp khi tỷ giá thay đổi.
Biến động giá nguyên liệu
Chi phí đầu vào tăng nhưng giá bán không điều chỉnh kịp sẽ làm giảm biên lợi nhuận.
Thay đổi nhu cầu thị trường
Sự thay đổi hành vi khách hàng hoặc xu hướng tiêu dùng có thể khiến doanh thu giảm nhanh.
Cách nhận diện rủi ro vận hành ảnh hưởng đến tài chính
Không phải mọi rủi ro tài chính đều bắt nguồn từ bộ phận tài chính.
Các vấn đề vận hành cũng có thể gây tổn thất lớn.
Quy trình kiểm soát nội bộ yếu
Thiếu phân quyền hoặc thiếu kiểm tra chéo làm tăng nguy cơ gian lận.
Sai sót trong kế toán
Ghi nhận sai doanh thu, chi phí hoặc công nợ dẫn đến các quyết định quản trị thiếu chính xác.
Phụ thuộc vào một nhà cung cấp
Nếu nguồn cung bị gián đoạn, doanh nghiệp có thể phải chịu chi phí cao hoặc mất doanh thu.
Hệ thống công nghệ thông tin không ổn định
Sự cố hệ thống có thể làm gián đoạn hoạt động, thất thoát dữ liệu hoặc phát sinh chi phí khắc phục.
Các chỉ số tài chính hỗ trợ nhận diện rủi ro
Ngoài phân tích định tính, doanh nghiệp nên theo dõi các chỉ số quan trọng như:
· Hệ số thanh toán hiện hành
· Hệ số thanh toán nhanh
· Tỷ lệ nợ trên vốn chủ sở hữu
· Khả năng thanh toán lãi vay
· Chu kỳ chuyển đổi tiền mặt
· Vòng quay khoản phải thu
· Vòng quay hàng tồn kho
· Biên lợi nhuận gộp
· Biên lợi nhuận ròng
· Dòng tiền từ hoạt động kinh doanh
Việc theo dõi xu hướng của các chỉ số theo thời gian thường mang lại nhiều giá trị hơn việc chỉ nhìn vào một kỳ báo cáo.
Những sai lầm thường gặp khi nhận diện rủi ro tài chính
Doanh nghiệp thường gặp các sai lầm như:
· Chỉ xem báo cáo lợi nhuận mà bỏ qua dòng tiền
· Đánh giá rủi ro khi sự cố đã xảy ra
· Thiếu dữ liệu cập nhật
· Không có tiêu chí cảnh báo sớm
· Chỉ tập trung vào rủi ro tài chính mà bỏ qua rủi ro vận hành
· Không cập nhật đánh giá khi môi trường kinh doanh thay đổi
Những sai lầm này khiến doanh nghiệp phản ứng chậm và làm tăng chi phí xử lý.
Thực hiện nhận diện rủi ro tài chính theo quy trình bài bản giúp doanh nghiệp phát hiện sớm các nguy cơ ảnh hưởng đến dòng tiền, tín dụng, thị trường và vận hành. Khi kết hợp dữ liệu tài chính với các chỉ số cảnh báo và đánh giá định kỳ, doanh nghiệp có thể chủ động kiểm soát rủi ro, nâng cao khả năng chống chịu trước biến động và hỗ trợ ra quyết định quản trị hiệu quả hơn.
Hỏi đáp về nhận diện rủi ro tài chính
Nhận diện rủi ro tài chính khác gì với quản trị rủi ro tài chính?
Nhận diện rủi ro là bước xác định các nguy cơ có thể xảy ra. Quản trị rủi ro bao gồm toàn bộ quá trình nhận diện, đánh giá, kiểm soát, giám sát và xử lý các rủi ro đó.
Bao lâu nên đánh giá rủi ro tài chính một lần?
Doanh nghiệp nên đánh giá định kỳ theo tháng hoặc quý, đồng thời thực hiện đánh giá bổ sung khi có thay đổi lớn về thị trường, nguồn vốn hoặc hoạt động kinh doanh.
Doanh nghiệp nhỏ có cần quy trình nhận diện rủi ro tài chính không?
Có. Dù quy mô nhỏ, doanh nghiệp vẫn cần quy trình phù hợp để phát hiện sớm các vấn đề về dòng tiền, công nợ và khả năng thanh toán.
Những rủi ro tài chính nào thường gặp nhất?
Phổ biến nhất là rủi ro dòng tiền, rủi ro tín dụng, rủi ro lãi suất, rủi ro tỷ giá, rủi ro thanh khoản và rủi ro phát sinh từ hoạt động vận hành.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
