
Nguồn gốc tiền tệ hình thành qua những giai đoạn nào?
Mục lục
- Vì sao con người cần tiền thay cho trao đổi trực tiếp?
- Tiền hàng hóa hình thành khi một số vật phẩm được chấp nhận rộng rãi
- Kim loại được tiêu chuẩn hóa và tiền xu ra đời
- Tiền giấy và tiền ngân hàng tách giá trị khỏi vật liệu tiền
- Tiền pháp định đưa niềm tin và thể chế lên vị trí trung tâm
- Tiền hiện đại chủ yếu tồn tại dưới dạng số dư điện tử
Nguồn gốc tiền tệ gắn với nhu cầu đo lường giá trị, thanh toán và lưu giữ sức mua. Từ hàng hóa, kim loại, tiền xu, tiền giấy đến tiền pháp định và tiền gửi điện tử, mỗi bước phát triển đều giải quyết những hạn chế của hình thức tiền trước đó.
Tiền tệ không xuất hiện tại một thời điểm duy nhất, cũng không phải phát minh của riêng một cá nhân hay một nền văn minh. Nó hình thành dần khi hoạt động kinh tế cần một phương tiện được nhiều người chấp nhận để định giá, thanh toán và lưu giữ sức mua. Theo cách tiếp cận kinh tế học hiện đại, một thứ có thể đóng vai trò tiền khi nó thực hiện được ba chức năng cốt lõi: phương tiện trao đổi, đơn vị tính toán và phương tiện lưu trữ giá trị.
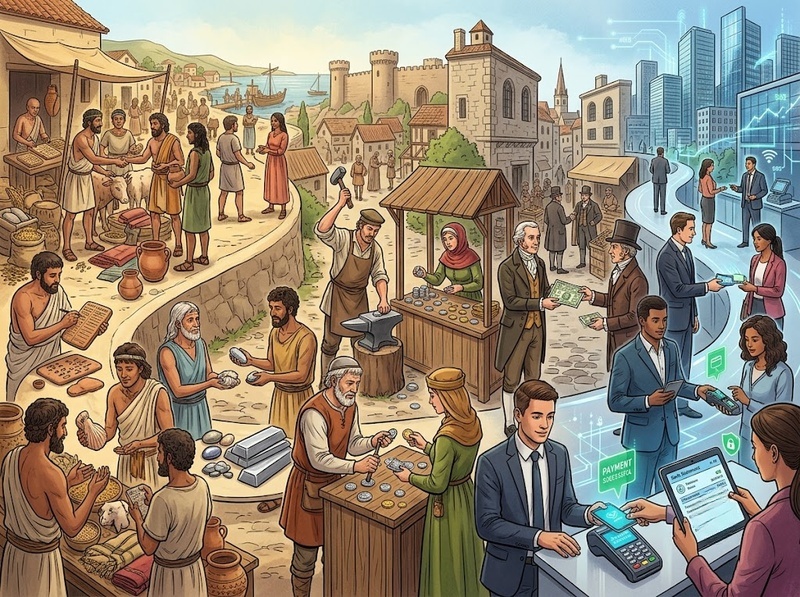
Có thể mô hình hóa lịch sử phát triển của tiền thành chuỗi: trao đổi trực tiếp và quan hệ tín dụng sơ khai → tiền hàng hóa → kim loại và tiền xu tiêu chuẩn hóa → tiền giấy và tiền ngân hàng → tiền pháp định → tiền điện tử dưới dạng số dư ngân hàng. Tuy nhiên, đây là một mô hình giải thích tiến trình phát triển, không phải một đường thẳng mà mọi xã hội đều trải qua giống hệt nhau. Bằng chứng lịch sử cho thấy tín dụng, ghi nợ và các đơn vị tính toán bằng hàng hóa cũng xuất hiện rất sớm; vì vậy câu chuyện “con người ban đầu chỉ đổi hàng, sau đó mới phát minh tiền” là sự đơn giản hóa quá mức.
Vì sao con người cần tiền thay cho trao đổi trực tiếp?
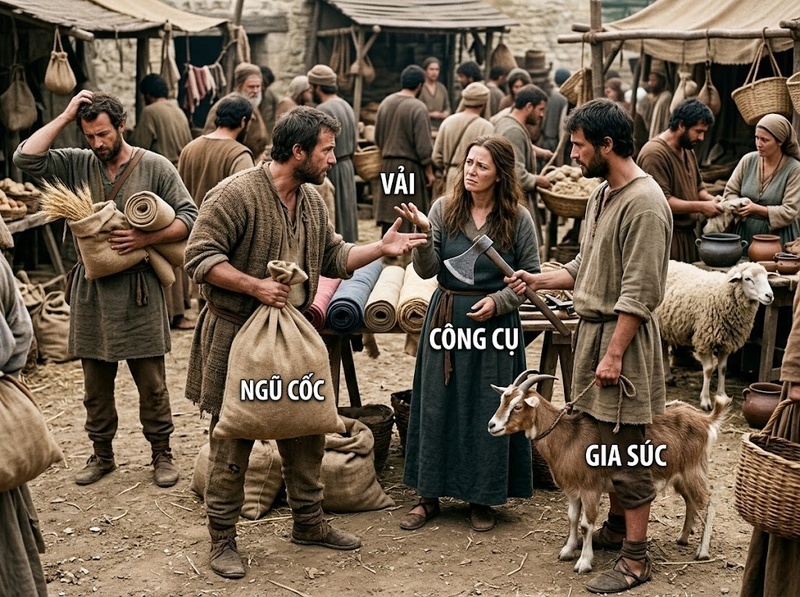
Khi chưa sử dụng một phương tiện thanh toán chung, con người vẫn có thể trao đổi sản phẩm trực tiếp. Một người có ngũ cốc có thể đổi lấy gia súc, công cụ hoặc một hàng hóa khác. Vấn đề xuất hiện khi quy mô trao đổi lớn hơn và nhu cầu của các bên không trùng khớp.
Trong mô hình trao đổi hàng đổi hàng, giao dịch thuận lợi nhất khi hai người đồng thời sở hữu đúng thứ mà bên kia muốn. Kinh tế học gọi đây là vấn đề “trùng hợp kép về nhu cầu”. Nếu người nuôi gia súc cần vải nhưng người có vải lại không cần gia súc, một giao dịch trực tiếp trở nên khó thực hiện. Tiền giúp tách một giao dịch thành hai bước: bán thứ mình có để nhận tiền, rồi dùng tiền mua thứ mình cần.
Khó khăn không chỉ nằm ở việc tìm đối tác. Trao đổi trực tiếp còn đặt ra câu hỏi về đơn vị định giá. Nếu một cộng đồng trao đổi 20 loại hàng hóa khác nhau, người tham gia phải biết rất nhiều tỷ lệ trao đổi: bao nhiêu ngũ cốc đổi được một con dê, bao nhiêu vải đổi được một công cụ, rồi công cụ đó tương đương bao nhiêu gia súc. Khi có một đơn vị tiền chung, mọi hàng hóa có thể được biểu thị bằng cùng một thước đo.
Tiền vì thế giải quyết đồng thời ba vấn đề:
· Tạo một phương tiện trung gian được chấp nhận rộng rãi
· Tạo một đơn vị chung để biểu thị giá cả
· Cho phép chuyển sức mua từ hiện tại sang tương lai
Dù vậy, không nên xem trao đổi hàng hóa trực tiếp là “giai đoạn số 1” tuyệt đối của mọi nền kinh tế. Một nhánh nghiên cứu lịch sử tiền tệ nhấn mạnh rằng tín dụng, nghĩa vụ nợ và hệ thống ghi chép bằng đơn vị hàng hóa đã tồn tại trong các xã hội cổ đại, đôi khi quan trọng hơn hoạt động đổi chác trực tiếp. Cuộc tranh luận về việc tiền xuất phát chủ yếu từ thị trường hay từ tín dụng và quyền lực của nhà nước đến nay vẫn là một chủ đề quan trọng trong lý thuyết tiền tệ.
Tiền hàng hóa hình thành khi một số vật phẩm được chấp nhận rộng rãi
Một bước phát triển quan trọng xảy ra khi cộng đồng không còn phải đổi từng loại hàng hóa trực tiếp với nhau mà bắt đầu sử dụng một số vật phẩm nhất định làm phương tiện trao đổi chung. Đây là tiền hàng hóa.
Một vật phẩm có thể trở thành tiền không đơn giản vì nó quý hiếm. Điều quyết định là cộng đồng tin rằng người khác cũng sẽ chấp nhận nó. Trong các xã hội khác nhau, những vật phẩm như ngũ cốc, gia súc, vỏ sò hoặc kim loại từng đảm nhiệm vai trò này. Bank of England chẳng hạn ghi nhận vỏ ốc cowrie từng được sử dụng phổ biến như một dạng tiền tại nhiều khu vực ở châu Á và châu Phi.
Tiền hàng hóa đem lại một bước tiến so với trao đổi trực tiếp bởi một vật trung gian có thể được sử dụng qua nhiều giao dịch. Tuy nhiên, chất lượng của một loại tiền hàng hóa phụ thuộc vào các đặc tính thực tế của nó.
Một phương tiện tiền tệ càng thuận lợi khi dễ nhận biết, tương đối khan hiếm, có thể chia nhỏ, dễ vận chuyển và không nhanh hư hỏng. Vì thế, những hàng hóa tiêu dùng như ngũ cốc có thể đóng vai trò đơn vị giá trị trong một số bối cảnh nhưng lại gặp hạn chế về bảo quản và vận chuyển. Gia súc giữ được giá trị đáng kể nhưng khó chia thành những khoản thanh toán nhỏ.
Kim loại dần khắc phục nhiều nhược điểm này. Đồng, bạc và vàng có thể được cân, chia nhỏ, nấu chảy và lưu giữ lâu. Đặc biệt, vàng và bạc vừa có giá trị vật chất vừa có độ bền cao nên trở thành những vật liệu tiền tệ quan trọng trong nhiều nền kinh tế.
Điểm cốt lõi của giai đoạn này là sự thay đổi từ “thứ tôi có để đổi lấy thứ bạn có” sang “một vật mà cả cộng đồng đều sẵn sàng nhận”. Chính khả năng chấp nhận chung, chứ không chỉ bản thân vật liệu, đặt nền móng cho tiền tệ.
Kim loại được tiêu chuẩn hóa và tiền xu ra đời
Dùng kim loại theo trọng lượng vẫn chưa giải quyết hết chi phí giao dịch. Mỗi lần thanh toán, các bên có thể phải cân kim loại và kiểm tra độ tinh khiết. Việc tiêu chuẩn hóa những miếng kim loại theo trọng lượng và hàm lượng vì thế tạo ra một bước tiến quan trọng: tiền xu.
British Museum cho biết những đồng xu sớm nhất được biết đến nhiều khả năng được sản xuất và sử dụng tại Lydia, thuộc khu vực miền tây Thổ Nhĩ Kỳ ngày nay, khoảng năm 650 TCN. Chúng được làm từ electrum — hỗn hợp tự nhiên của vàng và bạc — và được chế tạo theo các tiêu chuẩn trọng lượng nhất định. Lydia sau đó cũng là nơi sớm đúc riêng tiền vàng và tiền bạc.
Ý nghĩa của tiền xu không chỉ nằm ở hình dạng tròn hay việc sử dụng kim loại quý. Điểm mới quan trọng là tiêu chuẩn hóa.
Khi một đồng tiền có trọng lượng tương đối ổn định và được một cơ quan có thẩm quyền bảo đảm, người nhận không cần xác minh toàn bộ lượng kim loại trong từng giao dịch như trước. Dấu hiệu trên đồng xu trở thành một dạng chứng nhận về trọng lượng, nguồn phát hành và, ngày càng rõ rệt hơn, giá trị mà cộng đồng chấp nhận.
Cơ chế này làm giảm chi phí xác minh và giúp giao dịch diễn ra nhanh hơn. Một đồng tiền được công nhận rộng rãi cũng có thể lưu thông qua nhiều người mà không cần quay lại người phát hành ban đầu.
Tuy nhiên, tiền kim loại vẫn có giới hạn. Giá trị lớn đồng nghĩa với phải vận chuyển lượng kim loại đáng kể. Nguồn cung tiền cũng phụ thuộc một phần vào nguồn kim loại quý. Khi thương mại và hệ thống tài chính phát triển, nhu cầu về một hình thức tiền nhẹ hơn và thuận tiện hơn ngày càng lớn.
Tiền giấy và tiền ngân hàng tách giá trị khỏi vật liệu tiền
Bước chuyển từ kim loại sang giấy làm thay đổi bản chất vật chất của tiền. Một tờ giấy gần như không có giá trị tương ứng với mệnh giá của nó; giá trị đến từ quyền đổi lấy tài sản khác hoặc từ cam kết của tổ chức phát hành.
Một cơ chế quan trọng trong lịch sử ngân hàng châu Âu là việc các chủ hiệu vàng nhận giữ vàng cho khách hàng rồi cấp giấy biên nhận. Thay vì liên tục rút vàng ra để thanh toán, người ta có thể chuyển giao chính giấy biên nhận. Theo Bank of England, tại Anh, các biên nhận do thợ kim hoàn cấp cho tiền gửi dần phát triển thành một trong những tiền thân của tiền giấy. Khi Bank of England được thành lập năm 1694, ngân hàng cũng cấp các “notes” cho khách gửi tiền; chúng dần phát triển thành tiền giấy ngân hàng hiện đại.
Sự thay đổi này rất quan trọng về mặt cơ chế. Với tiền kim loại, giá trị chủ yếu gắn với vật chất chứa trong đồng tiền. Với tiền giấy có khả năng chuyển đổi, tờ giấy lại đại diện cho một quyền yêu cầu đối với vàng, bạc hoặc tài sản mà tổ chức phát hành cam kết thanh toán.
Nhờ đó, một lượng giá trị lớn có thể được vận chuyển bằng một phương tiện nhẹ và dễ chia theo mệnh giá. Đồng thời, hệ thống ngân hàng bắt đầu đóng vai trò ngày càng lớn trong việc tổ chức thanh toán và cung ứng tiền.
Nhưng tiền giấy dựa trên khả năng quy đổi cũng có một điều kiện quan trọng: người sử dụng phải tin rằng đơn vị phát hành thực hiện được cam kết. Nếu quá nhiều người đồng thời đòi đổi giấy lấy kim loại trong khi lượng dự trữ không đủ, hệ thống có thể chịu áp lực. Lịch sử ngân hàng vì thế gắn chặt với vấn đề niềm tin, khả năng thanh toán và vai trò của cơ quan phát hành.
Tiền pháp định đưa niềm tin và thể chế lên vị trí trung tâm
Tiền hiện đại tiến thêm một bước khi giá trị của nó không còn nhất thiết phải gắn với lượng vàng hoặc bạc có thể đổi ra theo yêu cầu. Hình thức này thường được gọi là tiền pháp định.
Với tiền pháp định, giá trị danh nghĩa của tờ tiền không đến từ giấy, mực hay một lượng kim loại quý chứa bên trong. IMF mô tả tiền pháp định là loại tiền có giá trị vì xã hội cùng chấp nhận và tin rằng nó có thể tiếp tục được sử dụng trong trao đổi.
Điều đó không có nghĩa tiền pháp định có giá trị chỉ nhờ một niềm tin mơ hồ. Trong nền kinh tế hiện đại, khả năng chấp nhận của một đồng tiền gắn với cả một hệ thống thể chế: nhà nước xác định đơn vị tiền tệ, thu thuế bằng đồng tiền đó, ngân hàng trung ương quản lý cung tiền và hệ thống thanh toán, còn các cá nhân và doanh nghiệp sử dụng nó để định giá hợp đồng, tiền lương, hàng hóa và nghĩa vụ tài chính.
Sự chuyển đổi này cho thấy một đặc điểm xuyên suốt lịch sử tiền tệ: giá trị sử dụng của tiền ngày càng ít phụ thuộc vào vật liệu cấu thành và ngày càng phụ thuộc vào hệ thống bảo đảm sự chấp nhận của nó.
Ngay cả khi tiền giấy từng có thể đổi thành vàng, mối liên hệ này cũng không tồn tại mãi. Chẳng hạn, Bank of England cho biết chế độ bản vị vàng của Anh kết thúc vào năm 1931.
Tiền pháp định tạo điều kiện để lượng tiền không còn bị giới hạn trực tiếp bởi lượng vàng khai thác được. Đổi lại, hệ thống đòi hỏi chính sách tiền tệ và thể chế phát hành phải duy trì lòng tin vào sức mua của đồng tiền. Nếu tiền được tạo ra quá mức so với năng lực cung ứng hàng hóa và dịch vụ, sức mua có thể suy giảm thông qua lạm phát. Vì vậy, sự linh hoạt lớn hơn của tiền pháp định luôn đi cùng yêu cầu quản lý tiền tệ.
Tiền hiện đại chủ yếu tồn tại dưới dạng số dư điện tử
Một hiểu lầm phổ biến là coi tiền hiện đại đồng nghĩa với tiền giấy và tiền xu. Trong thực tế, một phần rất lớn tiền đang được sử dụng không tồn tại dưới dạng tiền mặt.
Số dư trong tài khoản ngân hàng có thể được dùng để chuyển khoản, thanh toán bằng thẻ hoặc mua hàng trực tuyến. Vì số dư này được chấp nhận để thanh toán, nó thực hiện chức năng của tiền dù không tồn tại dưới dạng một vật thể nằm trong ví.
Bank of England phân biệt ba dạng tiền chủ yếu trong nền kinh tế hiện đại: tiền mặt, tiền gửi ngân hàng thương mại và dự trữ của ngân hàng trung ương. Cơ quan này cũng nhấn mạnh rằng phần lớn tiền trong nền kinh tế hiện đại là tiền gửi ngân hàng chứ không phải tiền giấy hay tiền xu.
Một đặc điểm đặc biệt quan trọng là tiền gửi ngân hàng có thể được tạo ra trong quá trình ngân hàng cấp tín dụng. Khi một ngân hàng cho khách hàng vay và ghi tăng số dư tài khoản của người vay, một khoản tiền gửi mới xuất hiện. Khi khoản vay được hoàn trả, phần tiền tương ứng có thể bị xóa khỏi hệ thống bảng cân đối. Vì vậy, ngân hàng thương mại tạo ra tiền trong quá trình cho vay nhưng không đồng nghĩa với việc tạo ra của cải thực mới.
Điều này cho thấy tiến trình phát triển của tiền đã đi rất xa so với hình thức hàng hóa ban đầu:
Hàng hóa có giá trị tự thân → kim loại được cân → tiền xu được tiêu chuẩn hóa → giấy đại diện cho giá trị → tiền pháp định dựa trên thể chế → số dư điện tử tồn tại dưới dạng các khoản ghi có trong hệ thống tài chính.
Dù hình thức liên tục thay đổi, ba chức năng kinh tế cơ bản vẫn tương đối ổn định: tiền giúp xã hội định giá, thanh toán và chuyển sức mua qua thời gian.
Nhìn tổng thể, nguồn gốc tiền tệ không nên được hiểu là một phát minh đơn lẻ hay một chuỗi lịch sử cứng nhắc từ đổi hàng sang tiền xu rồi tiền giấy. Tiền hình thành qua một quá trình dài trong đó con người liên tục tìm cách giảm chi phí trao đổi, tạo đơn vị tính toán chung và xây dựng một phương tiện lưu giữ sức mua được cộng đồng tin tưởng.
Tiền hàng hóa giải quyết phần nào hạn chế của trao đổi trực tiếp; kim loại và tiền xu nâng cao tính tiêu chuẩn hóa; tiền giấy giảm gánh nặng vận chuyển tài sản; tiền pháp định tách giá trị tiền khỏi giá trị vật liệu; còn hệ thống ngân hàng đưa phần lớn tiền sang dạng các khoản ghi chép điện tử.
Vì vậy, điều thống nhất các giai đoạn không phải là vật liệu làm ra tiền. Từ vỏ sò, vàng, tờ giấy đến một con số trong tài khoản ngân hàng, một thứ trở thành tiền khi nó nằm trong một hệ thống khiến đủ nhiều người có thể tin rằng người khác cũng sẽ chấp nhận nó để định giá và thanh toán. Đó chính là sợi dây xuyên suốt quá trình hình thành và phát triển của tiền tệ.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
