
Ngân hàng trung ương thực hiện những chức năng nào?
Mục lục
- Ngân hàng trung ương là gì và khác ngân hàng thương mại ra sao?
- Phát hành tiền: tạo nền tảng tiền trung ương cho nền kinh tế
- Điều hành chính sách tiền tệ: tác động đến lãi suất, tín dụng và lạm phát
- Ngân hàng của các ngân hàng: dự trữ, thanh toán và thanh khoản
- Quản lý dự trữ ngoại hối và phục vụ tài chính cho Nhà nước
- Ổn định tài chính và giám sát ngân hàng: chức năng có giới hạn theo pháp luật
Tìm hiểu ngân hàng trung ương là gì, vì sao cơ quan này có quyền phát hành tiền, cách điều hành chính sách tiền tệ và vai trò đối với thanh toán, thanh khoản, dự trữ ngoại hối và giám sát ngân hàng.
Ngân hàng trung ương thường được nhắc đến qua lãi suất hoặc việc phát hành tiền, nhưng hai hoạt động đó chỉ là phần nổi của một hệ thống chức năng liên kết chặt chẽ. Cơ quan này đứng ở trung tâm của hệ thống tiền tệ: phát hành tiền trung ương, cung cấp tài sản dùng để quyết toán giữa các ngân hàng, điều tiết điều kiện tiền tệ và trong nhiều mô hình còn tham gia bảo vệ ổn định tài chính.
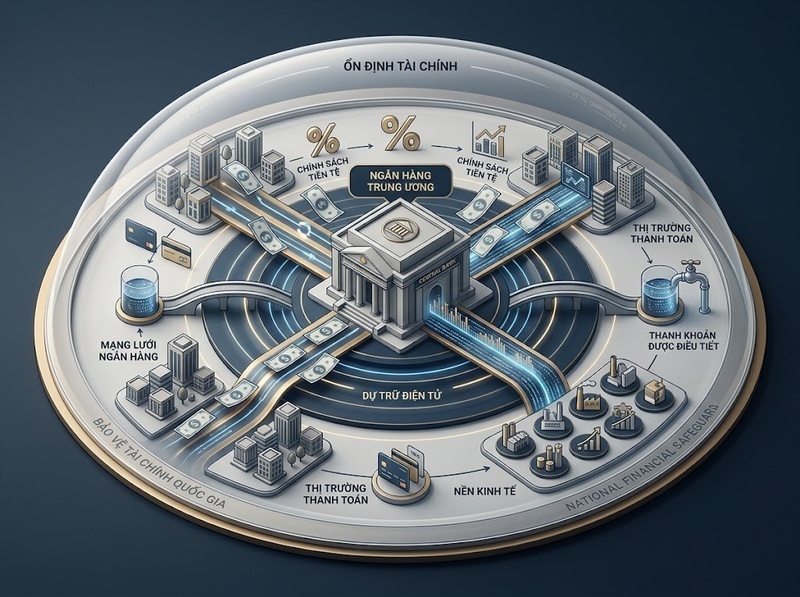
Điểm cần lưu ý là không có một danh sách chức năng hoàn toàn giống nhau cho mọi quốc gia. Mục tiêu chính sách, quyền giám sát ngân hàng, vai trò đối với Chính phủ hay cách quản lý tỷ giá đều phụ thuộc vào luật và thiết kế thể chế. Vì vậy, nên phân biệt giữa các chức năng cốt lõi của ngân hàng trung ương và các nhiệm vụ được giao thêm trong từng hệ thống pháp lý.
Ngân hàng trung ương là gì và khác ngân hàng thương mại ra sao?
Ngân hàng trung ương là một cơ quan công quyền nằm ở trung tâm của hệ thống tiền tệ. Theo cách giải thích của Ngân hàng Trung ương châu Âu, ngân hàng trung ương quản lý đồng tiền của một quốc gia hoặc một nhóm quốc gia và kiểm soát các điều kiện liên quan đến lượng tiền lưu thông; nhiều ngân hàng trung ương đặt ổn định giá cả ở vị trí mục tiêu chủ yếu.
Điểm khác biệt quan trọng nhất so với ngân hàng thương mại nằm ở đối tượng phục vụ và mục tiêu hoạt động. Ngân hàng thương mại nhận tiền gửi, cho cá nhân và doanh nghiệp vay, cung cấp thẻ, thanh toán và nhiều dịch vụ tài chính để kinh doanh. Ngân hàng trung ương không vận hành như một ngân hàng bán lẻ thông thường; vai trò của nó là quản lý tiền tệ và tạo nền tảng vận hành cho toàn hệ thống ngân hàng. ECB cũng nhấn mạnh rằng cá nhân không thể mở tài khoản hay vay tiền từ ngân hàng trung ương theo cách họ giao dịch với một ngân hàng thương mại.
Từ vị trí này, có thể hiểu vì sao chức năng của ngân hàng trung ương không dừng ở “in tiền”. Quyền phát hành tiền, điều hành lãi suất, cung cấp thanh khoản, tổ chức quyết toán và bảo vệ ổn định hệ thống đều gắn với cùng một nền tảng: ngân hàng trung ương là nơi phát hành tiền trung ương và là điểm neo cuối cùng của hệ thống thanh toán.
Phát hành tiền: tạo nền tảng tiền trung ương cho nền kinh tế
Phát hành tiền là chức năng dễ nhận biết nhất của ngân hàng trung ương, nhưng cần hiểu đúng phạm vi của khái niệm này. Tiền trung ương không chỉ gồm tiền giấy hoặc tiền mặt đưa ra lưu thông. Trong hệ thống ngân hàng hiện đại, nó còn bao gồm dự trữ mà các ngân hàng đủ điều kiện nắm giữ tại ngân hàng trung ương. Chính loại tiền này tạo nền tảng để các ngân hàng thanh toán nghĩa vụ với nhau và để ngân hàng trung ương thực thi chính sách tiền tệ.
Quyền phát hành mang lại cho ngân hàng trung ương vị trí đặc biệt. Khi là nhà cung cấp tiền cơ sở, cơ quan này có thể xác lập điều kiện mà hệ thống ngân hàng tiếp cận thanh khoản trung ương. Từ đó, nó có khả năng tác động đến lãi suất rất ngắn hạn, lượng dự trữ trong hệ thống và cuối cùng là các điều kiện tiền tệ rộng hơn. ECB mô tả ngân hàng trung ương là nhà phát hành duy nhất tiền giấy và dự trữ ngân hàng trong phạm vi của mình, qua đó có thể ảnh hưởng đến điều kiện vay mượn giữa các ngân hàng.
Phát hành tiền không đồng nghĩa tạo ra toàn bộ tiền trong nền kinh tế
Một hiểu nhầm phổ biến là mọi đồng tiền trong nền kinh tế đều do ngân hàng trung ương trực tiếp tạo ra. Trên thực tế, phần lớn tiền mà hộ gia đình và doanh nghiệp sử dụng ở nhiều nền kinh tế hiện đại tồn tại dưới dạng tiền gửi ngân hàng. Bank of England giải thích rằng tiền gửi này chủ yếu được tạo khi ngân hàng thương mại cấp tín dụng, trong khi tiền trung ương gồm tiền mặt và dự trữ tại ngân hàng trung ương.
Vì vậy, “phát hành tiền” và “tạo tiền trong nền kinh tế” không phải hai khái niệm đồng nhất. Ngân hàng trung ương kiểm soát hoặc ảnh hưởng đến nền tảng tiền tệ và điều kiện tài chính mà quá trình tạo tín dụng diễn ra trong đó; ngân hàng thương mại lại tạo tiền gửi khi cho vay. Phân biệt này cũng cho thấy vì sao việc phát hành thêm tiền trung ương không tự động có nghĩa mọi loại cung tiền đều tăng theo cùng tỷ lệ.
Điều hành chính sách tiền tệ: tác động đến lãi suất, tín dụng và lạm phát
Chính sách tiền tệ là chức năng trung tâm giúp ngân hàng trung ương theo đuổi mục tiêu được pháp luật giao, thường bao gồm ổn định giá và trong một số hệ thống còn có mục tiêu việc làm hoặc tăng trưởng bền vững. Công cụ cụ thể khác nhau giữa các quốc gia, nhưng thường xoay quanh lãi suất chính sách, nghiệp vụ thị trường mở, các cơ chế cho vay hoặc nhận tiền gửi tại ngân hàng trung ương, yêu cầu dự trữ và trong một số giai đoạn là mua tài sản quy mô lớn.
Điểm quan trọng không nằm ở tên công cụ mà ở cơ chế truyền dẫn. Khi ngân hàng trung ương thay đổi mức lãi suất hoặc điều kiện cung cấp dự trữ, lãi suất trên thị trường tiền tệ thường phản ứng trước. Sau đó, chi phí vốn của ngân hàng và điều kiện huy động thay đổi, kéo theo lãi suất cho vay, lãi suất tiền gửi, giá tài sản, tỷ giá và kỳ vọng của doanh nghiệp, hộ gia đình. Những thay đổi này tác động đến tiêu dùng, tiết kiệm, đầu tư và nhu cầu tín dụng; qua thời gian, chúng ảnh hưởng đến sản lượng và mức giá. ECB mô tả quá trình này là cơ chế truyền dẫn chính sách tiền tệ và lưu ý rằng đây là một cơ chế phức tạp, không phải quan hệ một bước.
Các công cụ chính sách tiền tệ tác động như thế nào?
Nếu ngân hàng trung ương nâng lãi suất chính sách, thanh khoản ngắn hạn thường trở nên đắt hơn. Các ngân hàng thương mại có xu hướng điều chỉnh giá vốn, làm chi phí vay của hộ gia đình và doanh nghiệp tăng lên. Nhu cầu tín dụng và chi tiêu có thể giảm, qua đó làm sức ép giá dịu lại sau một độ trễ. Khi lãi suất chính sách được hạ, cơ chế có thể vận hành theo hướng ngược lại, nhưng mức độ tác động còn phụ thuộc sức khỏe của hệ thống ngân hàng, kỳ vọng lạm phát, nhu cầu vay và nhiều điều kiện kinh tế khác.
Có thể thấy rõ tính “mục tiêu” của chính sách qua các ngân hàng trung ương lớn. ECB hiện xác định ổn định giá bằng mục tiêu lạm phát 2% trong trung hạn. Cục Dự trữ Liên bang Mỹ cũng đánh giá lạm phát 2% trong dài hạn là phù hợp với mục tiêu ổn định giá, nhưng Fed đồng thời có nhiệm vụ thúc đẩy việc làm tối đa. Hai ví dụ này cho thấy mục tiêu định lượng có thể giống nhau ở một chỉ tiêu nhưng mandate tổng thể không hoàn toàn giống nhau.
Vì sao lãi suất chính sách không phải lãi suất của mọi khoản vay?
Ngân hàng trung ương không trực tiếp ấn định lãi suất cho từng khoản thế chấp, khoản vay doanh nghiệp hay thẻ tín dụng trong nền kinh tế. Lãi suất bán lẻ còn phụ thuộc rủi ro tín dụng, kỳ hạn, chi phí vốn, cạnh tranh giữa các ngân hàng và kỳ vọng về tương lai. Vì thế, chính sách tiền tệ nên được hiểu là cơ chế tạo ảnh hưởng lên một chuỗi giá vốn và hành vi tài chính, chứ không phải mệnh lệnh xác định mọi mức lãi suất.
Ngân hàng của các ngân hàng: dự trữ, thanh toán và thanh khoản
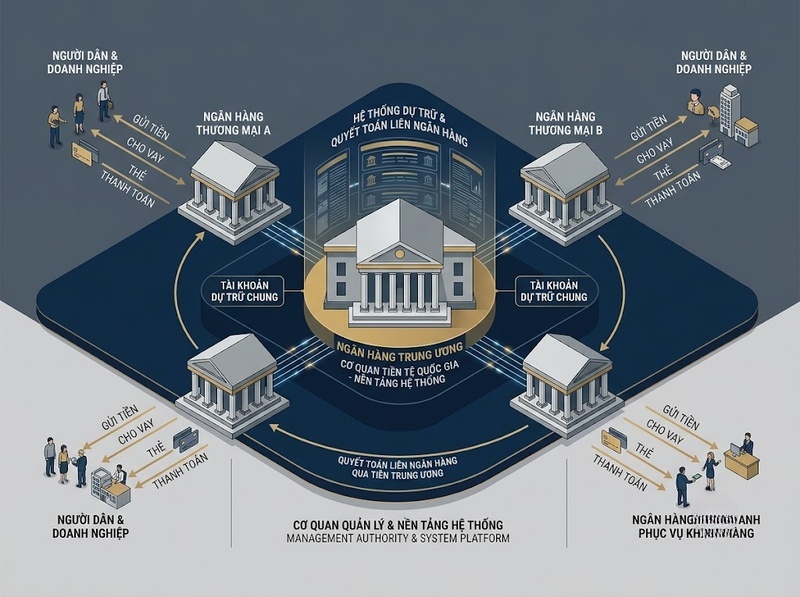
Ngân hàng trung ương còn được gọi là “ngân hàng của các ngân hàng” vì các ngân hàng thương mại thường duy trì tài khoản dự trữ tại đây. Những tài khoản này không chỉ phục vụ yêu cầu dự trữ theo quy định. Quan trọng hơn, chúng cung cấp tài sản thanh toán có độ tin cậy cao để các ngân hàng quyết toán nghĩa vụ với nhau.
Dự trữ và quyết toán liên ngân hàng
Khi khách hàng của ngân hàng A chuyển tiền cho khách hàng của ngân hàng B, nghĩa vụ giữa hai ngân hàng cuối cùng cần được quyết toán. Trong các hệ thống hiện đại, tiền trung ương — đặc biệt là số dư dự trữ — thường đóng vai trò tài sản quyết toán cuối cùng. BIS nhấn mạnh rằng sự an toàn và hiệu quả của hệ thống thanh toán là một mối quan tâm cốt lõi của ngân hàng trung ương, đồng thời ngân hàng trung ương thường cung cấp tài sản quyết toán an toàn và hạ tầng chuyển giao tài sản đó.
Cơ chế này giúp lý giải tại sao ngân hàng trung ương có ảnh hưởng lớn đến hệ thống tài chính dù không phục vụ trực tiếp đại đa số người dân. Nếu quyết toán liên ngân hàng bị gián đoạn, thanh toán trong toàn nền kinh tế có thể bị tắc nghẽn. Vì vậy, quản lý thanh khoản và hạ tầng thanh toán không phải nhiệm vụ kỹ thuật thứ yếu mà là một phần của việc duy trì niềm tin vào tiền.
Người cho vay cuối cùng khi hệ thống thiếu thanh khoản
Một ngân hàng có thể sở hữu tài sản có giá trị nhưng vẫn tạm thời thiếu tiền mặt hoặc dự trữ để đáp ứng nghĩa vụ tức thời. Trong những tình huống như vậy, ngân hàng trung ương có thể cung cấp thanh khoản khẩn cấp theo các điều kiện nhất định, thường yêu cầu tài sản bảo đảm. Đây là nền tảng của vai trò “người cho vay cuối cùng”. ECB mô tả vai trò này như một cách hỗ trợ ổn định hệ thống khi ngân hàng gặp vấn đề thanh khoản ngắn hạn.
Tuy nhiên, cho vay cuối cùng không đồng nghĩa với cam kết cứu mọi ngân hàng khỏi thua lỗ hoặc mất khả năng thanh toán. BIS lưu ý rằng hỗ trợ thanh khoản khẩn cấp có thể tạo rủi ro đạo đức và rủi ro tài chính nếu được sử dụng không thận trọng. Vì vậy, chức năng này luôn đi kèm các giới hạn về đối tượng, tài sản bảo đảm, giá vốn và thẩm quyền pháp lý.
Quản lý dự trữ ngoại hối và phục vụ tài chính cho Nhà nước
Một nhóm chức năng khác của ngân hàng trung ương liên quan đến tài sản dự trữ quốc tế và quan hệ tài chính với Nhà nước. Nhiều ngân hàng trung ương nắm giữ và quản lý dự trữ ngoại hối, thực hiện giao dịch ngoại hối theo khuôn khổ chính sách và sử dụng các tài sản dự trữ để hỗ trợ khả năng thanh toán quốc tế hoặc thực thi chính sách tỷ giá khi mandate cho phép. Trong khu vực đồng euro, chẳng hạn, Eurosystem có nhiệm vụ tiến hành hoạt động ngoại hối và nắm giữ, quản lý dự trữ ngoại tệ của khu vực.
Ngân hàng trung ương cũng thường cung cấp một số dịch vụ ngân hàng hoặc đại lý tài chính cho Chính phủ, chẳng hạn quản lý tài khoản của Kho bạc, hỗ trợ thanh toán hoặc thực hiện một số nghiệp vụ liên quan đến nợ công theo quy định. Tuy nhiên, chức năng này không biến ngân hàng trung ương thành cơ quan hoạch định chính sách tài khóa. Quyết định thuế, chi ngân sách và phân bổ nguồn lực công thuộc khuôn khổ tài khóa của Nhà nước; ngân hàng trung ương thực hiện nhiệm vụ tiền tệ và các dịch vụ tài chính được luật giao.
Ranh giới này có ý nghĩa thực tế vì nó giúp phân biệt hai nhóm công cụ kinh tế vĩ mô thường bị trộn lẫn. Chính sách tiền tệ điều chỉnh điều kiện tiền tệ và tín dụng; chính sách tài khóa quyết định thu, chi và vay nợ của khu vực công. Hai chính sách có thể tương tác mạnh nhưng không phải là một chức năng duy nhất.
Ổn định tài chính và giám sát ngân hàng: chức năng có giới hạn theo pháp luật
Ngoài ổn định giá, nhiều ngân hàng trung ương còn có trách nhiệm góp phần duy trì ổn định tài chính. Đây là khái niệm rộng hơn việc kiểm tra từng ngân hàng. Nó bao gồm khả năng nhận diện rủi ro mang tính hệ thống, hỗ trợ hoạt động của hạ tầng tài chính trọng yếu, cung cấp thanh khoản khi cần thiết và phối hợp các công cụ nhằm hạn chế nguy cơ đổ vỡ dây chuyền. BIS nhận xét rằng các ngân hàng trung ương có trách nhiệm quan trọng đối với chính sách tiền tệ, ổn định hệ thống tài chính và các thành phần cốt lõi của hạ tầng tài chính.
Ổn định tài chính khác gì giám sát ngân hàng?
Giám sát ngân hàng tập trung nhiều hơn vào việc đánh giá mức độ an toàn của tổ chức tín dụng và việc tuân thủ các yêu cầu thận trọng. Ổn định tài chính lại nhìn vào toàn hệ thống: mối liên kết giữa các tổ chức, thanh khoản, thị trường, hệ thống thanh toán và khả năng một cú sốc lan truyền. Hai chức năng có liên hệ chặt chẽ nhưng không hoàn toàn đồng nhất.
Ở một số nơi, ngân hàng trung ương trực tiếp làm cơ quan giám sát ngân hàng; ở nơi khác, chức năng này được chia sẻ hoặc đặt tại một cơ quan riêng. ECB, chẳng hạn, thực hiện nhiệm vụ giám sát an toàn đối với các tổ chức tín dụng trong Cơ chế Giám sát Chung, còn tài liệu của IMF cũng lưu ý rằng chức năng giám sát ngân hàng có thể thuộc hoặc không thuộc ngân hàng trung ương tùy thiết kế thể chế.
Vì sao phạm vi giám sát khác nhau giữa các quốc gia?
Nguyên nhân nằm ở mandate pháp lý và cách mỗi quốc gia phân chia trách nhiệm giữa ngân hàng trung ương, cơ quan giám sát tài chính, bộ tài chính và các cơ quan bảo vệ người gửi tiền. Vì vậy, không nên dùng một mô hình để suy rộng cho mọi nước.
Tại Việt Nam, Ngân hàng Nhà nước thực hiện chức năng thanh tra, giám sát ngân hàng trong phạm vi quản lý; mục tiêu được nêu gồm góp phần bảo đảm hệ thống tổ chức tín dụng phát triển an toàn, lành mạnh, bảo vệ quyền lợi người gửi tiền và duy trì niềm tin công chúng. Đây là ví dụ cho thấy giám sát có thể là một nhiệm vụ rõ ràng của ngân hàng trung ương khi pháp luật quốc gia giao thẩm quyền đó.
Cách đọc đúng chức năng của bất kỳ ngân hàng trung ương nào vì thế là bắt đầu từ luật và mandate của chính cơ quan đó. “Ngân hàng trung ương có chức năng giám sát ngân hàng” là một kết luận có thể đúng ở nhiều hệ thống, nhưng không phải một quy tắc thể chế tuyệt đối cho mọi quốc gia.
Ngân hàng trung ương là cơ quan công quyền giữ vị trí trung tâm trong hệ thống tiền tệ. Các chức năng cốt lõi liên kết với nhau thành một chuỗi: phát hành tiền trung ương tạo nền tảng cho dự trữ và thanh toán; chính sách tiền tệ điều chỉnh điều kiện lãi suất và tín dụng; vai trò ngân hàng của các ngân hàng duy trì quyết toán và thanh khoản; quản lý dự trữ ngoại hối hỗ trợ hoạt động tiền tệ đối ngoại; còn ổn định tài chính và giám sát giúp hạn chế rủi ro hệ thống trong phạm vi pháp luật cho phép.
Vì nhiệm vụ pháp lý khác nhau giữa các quốc gia, điều quan trọng nhất không phải ghi nhớ một danh sách chức năng cố định, mà là hiểu cơ chế chung và ranh giới của từng chức năng. Khi đó, có thể thấy ngân hàng trung ương không chỉ là nơi “in tiền”, mà là thiết chế giúp bảo vệ giá trị của đồng tiền và duy trì nền tảng vận hành của hệ thống tài chính.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
