
Mobile Banking cung cấp những tiện ích ngân hàng nào?
Mục lục
- Mobile Banking là gì?
- Chuyển tiền trên Mobile Banking hoạt động như thế nào?
- Mobile Banking hỗ trợ những hình thức thanh toán nào?
- Quản lý tài khoản bằng Mobile Banking gồm những tiện ích gì?
- Mobile Banking mang lại tiện ích gì trong sử dụng ngân hàng hằng ngày?
- Sử dụng Mobile Banking cần lưu ý những giới hạn nào?
Mobile Banking là dịch vụ ngân hàng trên thiết bị di động, giúp người dùng chuyển tiền, thanh toán và quản lý tài khoản trực tuyến. Tìm hiểu cách các tiện ích này hoạt động, phạm vi sử dụng và những lưu ý khi giao dịch.
Mobile Banking là kênh cung cấp dịch vụ ngân hàng qua ứng dụng được cài đặt trên thiết bị di động. Thông qua kết nối Internet và cơ chế xác thực của ngân hàng, người dùng có thể truy cập tài khoản, tạo yêu cầu giao dịch và sử dụng nhiều dịch vụ mà không phải trực tiếp đến quầy.
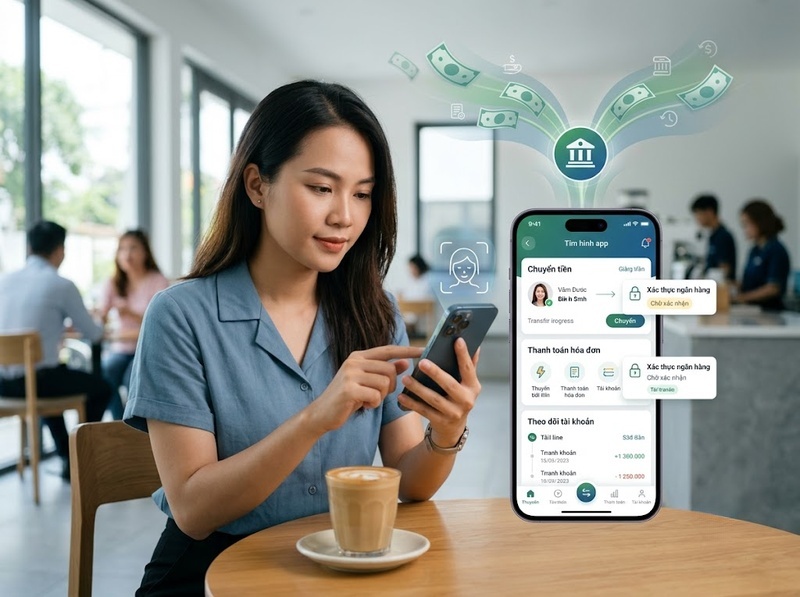
Giá trị cốt lõi của Mobile Banking nằm ở việc đưa những nghiệp vụ thường dùng như chuyển tiền, thanh toán và quản lý tài khoản lên điện thoại. Tuy nhiên, danh mục tính năng, hạn mức, phương thức xác thực và điều kiện sử dụng không hoàn toàn giống nhau giữa các ngân hàng.
Mobile Banking là gì?
Mobile Banking có thể hiểu là dịch vụ ngân hàng cho phép khách hàng thực hiện giao dịch với ngân hàng thông qua ứng dụng trên điện thoại thông minh hoặc thiết bị di động tương thích. Người dùng đăng nhập ứng dụng để truy cập các chức năng được ngân hàng cung cấp thay vì phải thực hiện giao dịch trực tiếp tại quầy.
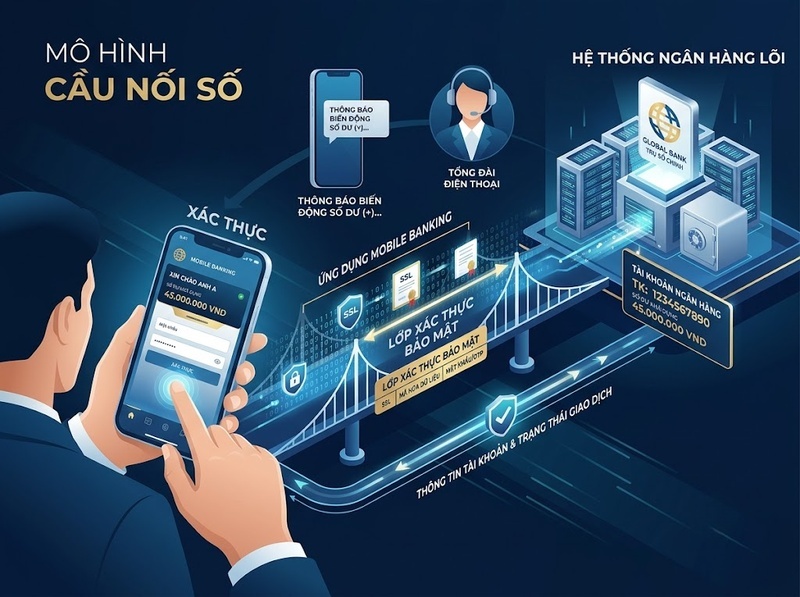
Về cơ chế, ứng dụng đóng vai trò là kênh tương tác giữa khách hàng và hệ thống ngân hàng. Khi người dùng kiểm tra số dư, chuyển tiền hay thanh toán hóa đơn, yêu cầu được tạo trên ứng dụng, xác thực theo cơ chế của ngân hàng và gửi đến hệ thống để xử lý. Vì vậy, Mobile Banking không phải một tài khoản ngân hàng độc lập mà là một kênh để người dùng truy cập và sử dụng các dịch vụ gắn với tài khoản của mình.
Điểm này cũng giúp phân biệt Mobile Banking với một số khái niệm dễ nhầm lẫn. SMS Banking chủ yếu sử dụng tin nhắn để nhận thông báo hoặc thực hiện một số truy vấn, thao tác theo phạm vi ngân hàng hỗ trợ; Phone Banking sử dụng kênh điện thoại hoặc tổng đài. Trong khi đó, Mobile Banking tập trung nhiều chức năng ngân hàng trong một ứng dụng trên thiết bị di động.
Chuyển tiền trên Mobile Banking hoạt động như thế nào?
Chuyển tiền là một trong những tiện ích trọng tâm của Mobile Banking. Tùy dịch vụ của từng ngân hàng, người dùng có thể chuyển tiền giữa các tài khoản của mình, chuyển cho tài khoản cùng ngân hàng hoặc chuyển liên ngân hàng.
Quy trình cơ bản bắt đầu khi người dùng chọn tài khoản nguồn, nhập hoặc lựa chọn thông tin người nhận, số tiền và nội dung giao dịch. Hệ thống hiển thị thông tin để kiểm tra trước khi yêu cầu người dùng xác nhận theo phương thức bảo mật được áp dụng. Sau khi giao dịch được xử lý, trạng thái giao dịch thường có thể được kiểm tra ngay trên ứng dụng.
Một số ứng dụng còn hỗ trợ chuyển tiền bằng mã QR. Thay vì nhập thủ công một phần thông tin nhận tiền, người chuyển có thể quét mã để ứng dụng nhận dữ liệu tương ứng. Cách này giúp giảm thao tác nhập liệu, nhưng người dùng vẫn cần kiểm tra tên người nhận, số tiền và những thông tin liên quan trước khi xác nhận.
Khả năng thực hiện giao dịch trên điện thoại giúp người dùng chủ động chuyển tiền mà không phụ thuộc vào giờ mở cửa của quầy giao dịch. Tuy nhiên, không nên hiểu điều này là mọi giao dịch đều không có giới hạn. Hạn mức chuyển tiền, phương thức xác thực, loại giao dịch được hỗ trợ và thời gian xử lý có thể phụ thuộc vào ngân hàng, trạng thái tài khoản và dịch vụ khách hàng đã đăng ký.
Mobile Banking hỗ trợ những hình thức thanh toán nào?
Bên cạnh chuyển tiền, Mobile Banking biến tài khoản ngân hàng thành một nguồn tiền có thể được sử dụng trực tiếp cho nhiều nhu cầu thanh toán điện tử. Phạm vi cụ thể phụ thuộc vào hệ sinh thái dịch vụ mà từng ngân hàng tích hợp.
Một nhóm chức năng phổ biến là thanh toán hóa đơn. Người dùng có thể lựa chọn nhà cung cấp được hỗ trợ, nhập thông tin khách hàng hoặc hợp đồng, kiểm tra số tiền cần thanh toán và xác nhận giao dịch. Các dịch vụ có thể bao gồm điện, nước, viễn thông, Internet, học phí và những khoản thanh toán khác tùy ngân hàng.
Ứng dụng ngân hàng cũng có thể hỗ trợ thanh toán hoặc chuyển tiền thông qua mã QR. Người dùng quét mã bằng camera trong ứng dụng, kiểm tra dữ liệu giao dịch được hiển thị và xác nhận thanh toán. Cơ chế này giúp rút ngắn quá trình nhập thông tin khi thanh toán tại các điểm chấp nhận phù hợp.
Ngoài ra, tùy ứng dụng, khách hàng có thể nạp tiền điện thoại, thanh toán một số dịch vụ công hoặc sử dụng các tiện ích thanh toán khác được tích hợp. Vì vậy, danh sách tính năng trên một ứng dụng Mobile Banking cụ thể không nên được xem là tiêu chuẩn chung cho mọi ngân hàng.
Điểm quan trọng là Mobile Banking không tự tạo ra tiền để thanh toán. Ứng dụng là kênh để người dùng ra lệnh sử dụng nguồn tiền hoặc phương tiện thanh toán được liên kết theo điều kiện của ngân hàng.
Quản lý tài khoản bằng Mobile Banking gồm những tiện ích gì?
Nếu chuyển tiền và thanh toán giúp người dùng thực hiện giao dịch, nhóm chức năng quản lý tài khoản giúp họ theo dõi trạng thái tài chính ngay trên điện thoại.
Tiện ích cơ bản nhất là kiểm tra số dư. Người dùng có thể xem số tiền hiện có trong tài khoản mà không phải đến ATM hoặc quầy giao dịch. Khi cần đối chiếu một khoản thu hoặc chi, lịch sử giao dịch trên ứng dụng giúp kiểm tra các giao dịch đã phát sinh trong phạm vi dữ liệu ngân hàng cung cấp.
Thông tin giao dịch tạo ra một lớp kiểm soát quan trọng. Người dùng có thể kiểm tra số tiền, thời điểm và nội dung của các giao dịch được ghi nhận, từ đó đối chiếu với hoạt động thực tế của mình. Khi phát hiện giao dịch bất thường, khách hàng có cơ sở để kiểm tra và liên hệ ngân hàng.
Tùy ngân hàng, ứng dụng còn có thể cung cấp chức năng quản lý thẻ, tài khoản tiết kiệm hoặc những sản phẩm ngân hàng khác. Chẳng hạn, người dùng có thể xem thông tin thẻ, thực hiện một số thao tác kiểm soát thẻ hoặc theo dõi các khoản tiền gửi ngay trên ứng dụng nếu ngân hàng hỗ trợ.
Như vậy, quản lý tài khoản trên Mobile Banking không chỉ có nghĩa là xem số dư. Nó bao gồm khả năng truy vấn, theo dõi và thực hiện các thao tác quản lý được ngân hàng số hóa trên cùng một giao diện.
Mobile Banking mang lại tiện ích gì trong sử dụng ngân hàng hằng ngày?
Lợi ích thực tế của Mobile Banking đến từ việc nhiều thao tác ngân hàng được tập trung trên thiết bị mà người dùng thường mang theo. Một nhu cầu phát sinh như kiểm tra tiền đã về chưa, chuyển tiền cho người khác hoặc thanh toán hóa đơn có thể được xử lý ngay trên ứng dụng nếu giao dịch thuộc phạm vi dịch vụ được hỗ trợ.
Điều này làm giảm sự phụ thuộc vào địa điểm giao dịch vật lý. Những nghiệp vụ trước đây có thể yêu cầu khách hàng tìm ATM hoặc đến quầy nay có thể được thực hiện từ xa. Với các chức năng trực tuyến hoạt động 24/7, người dùng cũng linh hoạt hơn về thời điểm tạo giao dịch.
Mobile Banking đồng thời giúp việc theo dõi tài khoản thuận tiện hơn vì thông tin và lịch sử giao dịch được tập trung trong ứng dụng. Người dùng có thể kiểm tra tài khoản trước và sau khi thực hiện một khoản chuyển tiền hoặc thanh toán, thay vì chỉ sử dụng ngân hàng như một công cụ thực hiện giao dịch đơn lẻ.
Tuy nhiên, mức độ tiện lợi phụ thuộc vào điều kiện vận hành. Thiết bị, kết nối mạng, trạng thái hệ thống ngân hàng, phạm vi dịch vụ và yêu cầu xác thực đều có thể ảnh hưởng đến khả năng thực hiện một giao dịch tại một thời điểm nhất định.
Sử dụng Mobile Banking cần lưu ý những giới hạn nào?
Mobile Banking tạo ra khả năng giao dịch từ xa nhưng không loại bỏ các quy tắc kiểm soát của ngân hàng. Người dùng vẫn phải đáp ứng điều kiện đăng ký dịch vụ, xác thực danh tính và các yêu cầu bảo mật tương ứng với từng loại giao dịch.
Hạn mức là một ví dụ quan trọng. Số tiền có thể chuyển trong một giao dịch hoặc trong một khoảng thời gian có thể phụ thuộc vào chính sách ngân hàng, phương thức xác thực và tình trạng xác minh của khách hàng. Vì vậy, không nên mặc định rằng có Mobile Banking đồng nghĩa với khả năng chuyển bất kỳ số tiền nào.
An toàn giao dịch cũng phụ thuộc vào hành vi của người sử dụng. Trước khi xác nhận chuyển tiền hoặc thanh toán, cần kiểm tra kỹ người nhận, số tiền và nội dung giao dịch. Mật khẩu đăng nhập, mã OTP và các thông tin xác thực không nên được cung cấp cho người khác.
Người dùng cũng cần phân biệt ứng dụng ngân hàng chính thức với đường dẫn hoặc ứng dụng giả mạo. Việc cài đặt ứng dụng từ nguồn chính thức, bảo vệ thiết bị bằng phương thức khóa phù hợp và không thực hiện yêu cầu xác thực đáng ngờ giúp giảm nguy cơ tài khoản bị truy cập trái phép.
Khi điện thoại bị mất hoặc nghi ngờ thông tin đăng nhập đã bị lộ, người dùng nên sử dụng các kênh hỗ trợ chính thức của ngân hàng để xử lý dịch vụ kịp thời. Khả năng thực hiện giao dịch nhanh là ưu điểm của Mobile Banking, nhưng cũng khiến việc kiểm soát thông tin xác thực trở thành một phần thiết yếu của quá trình sử dụng.
Mobile Banking về bản chất là kênh ngân hàng trên thiết bị di động, đưa nhiều nghiệp vụ từ quầy giao dịch lên ứng dụng. Ba nhóm tiện ích nổi bật là chuyển tiền, thanh toán và quản lý tài khoản; bên cạnh đó, từng ngân hàng có thể tích hợp thêm các dịch vụ khác.
Để sử dụng hiệu quả, người dùng không chỉ cần biết ứng dụng có những chức năng gì mà còn phải hiểu cách giao dịch được xác thực, kiểm tra thông tin trước khi xác nhận và tuân thủ hạn mức, điều kiện cũng như quy tắc bảo mật của ngân hàng. Khi những yếu tố này được kiểm soát, Mobile Banking trở thành một kênh thuận tiện để thực hiện và theo dõi nhiều hoạt động ngân hàng hằng ngày ngay trên điện thoại.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
