
Quy trình lập kế hoạch nghỉ hưu theo mục tiêu tài chính
Mục lục
- Vì sao cần lập kế hoạch nghỉ hưu từ sớm?
- Xác định mục tiêu tài chính khi nghỉ hưu
- Ước tính nhu cầu tài chính sau khi nghỉ hưu
- Xây dựng chiến lược tích lũy cho mục tiêu nghỉ hưu
- Lựa chọn phương án đầu tư để tăng trưởng tài sản
- Quản lý rủi ro trong kế hoạch nghỉ hưu
- Kiểm tra và điều chỉnh kế hoạch nghỉ hưu định kỳ
Lập kế hoạch nghỉ hưu giúp xác định mục tiêu tài chính, ước tính nhu cầu chi tiêu, xây dựng chiến lược tích lũy và đầu tư phù hợp để duy trì cuộc sống ổn định sau khi ngừng làm việc
Lập kế hoạch nghỉ hưu là quá trình xác định số tiền cần có trong tương lai, xây dựng lộ trình tích lũy tài sản và lựa chọn phương án quản lý tài chính phù hợp để đáp ứng nhu cầu sống khi không còn thu nhập từ công việc. Một kế hoạch hiệu quả không chỉ dựa trên số tiền muốn có mà cần xem xét tuổi nghỉ hưu, mức chi tiêu, nguồn thu nhập sau nghỉ hưu, khả năng đầu tư và các rủi ro có thể phát sinh.
Vì sao cần lập kế hoạch nghỉ hưu từ sớm?
Nghỉ hưu tạo ra sự thay đổi lớn trong dòng tiền cá nhân: thu nhập chủ động thường giảm hoặc biến mất trong khi nhu cầu chi tiêu, chăm sóc sức khỏe và duy trì chất lượng cuộc sống vẫn tiếp tục.
Việc lập kế hoạch nghỉ hưu sớm giúp:
· Xác định rõ mục tiêu tài chính cần đạt trước thời điểm nghỉ hưu
· Tận dụng thời gian để tích lũy tài sản theo từng giai đoạn
· Giảm áp lực phải tiết kiệm một khoản tiền lớn trong thời gian ngắn
· Chủ động điều chỉnh chiến lược tài chính khi thu nhập, chi tiêu hoặc hoàn cảnh thay đổi
Cơ chế quan trọng nằm ở yếu tố thời gian. Khi bắt đầu tích lũy sớm, khoản tiền đầu tư có nhiều thời gian hơn để tăng trưởng thông qua lợi nhuận tái đầu tư, giúp giảm mức đóng góp cần thiết mỗi tháng so với việc bắt đầu ở giai đoạn muộn hơn.
Xác định mục tiêu tài chính khi nghỉ hưu
Bước đầu tiên trong lập kế hoạch nghỉ hưu là xác định trạng thái tài chính mong muốn trong tương lai.
Các yếu tố cần xem xét gồm:
Xác định tuổi nghỉ hưu dự kiến
Tuổi nghỉ hưu ảnh hưởng trực tiếp đến thời gian tích lũy và thời gian cần duy trì nguồn tài chính sau khi nghỉ làm.
Người nghỉ hưu sớm thường cần:
· Tích lũy nhiều tài sản hơn
· Có chiến lược đầu tư dài hạn hơn
· Kiểm soát rủi ro tài chính chặt chẽ hơn
Ngược lại, thời gian làm việc dài hơn có thể giúp tăng số năm tạo thu nhập và giảm áp lực tích lũy.
Xác định mức sống mong muốn
Mục tiêu nghỉ hưu không chỉ là đủ tiền để tồn tại mà còn cần phản ánh chất lượng cuộc sống mong muốn.
Các nhóm chi phí thường cần đưa vào kế hoạch gồm:
· Chi phí sinh hoạt cơ bản
· Nhà ở
· Chăm sóc sức khỏe
· Hoạt động cá nhân
· Du lịch hoặc giải trí
· Hỗ trợ gia đình
Ước tính nhu cầu tài chính sau khi nghỉ hưu
Sau khi xác định mục tiêu, cần ước tính số tiền cần thiết để duy trì cuộc sống trong giai đoạn nghỉ hưu.
Công thức tư duy cơ bản là:
Số tài sản cần có = Chi phí cần duy trì trong thời gian nghỉ hưu – Các nguồn thu nhập dự kiến sau nghỉ hưu
Trong đó cần đánh giá:
· Mức chi tiêu hiện tại
· Khả năng thay đổi chi phí trong tương lai
· Lạm phát làm giảm sức mua của tiền
· Thời gian dự kiến sống sau nghỉ hưu
· Các nguồn thu nhập thụ động có thể tạo ra
Một sai lầm phổ biến là chỉ tính số tiền cần có tại thời điểm nghỉ hưu mà bỏ qua sự thay đổi của giá cả theo thời gian. Kế hoạch dài hạn cần tính đến việc cùng một mức chi tiêu có thể cần nhiều tiền hơn trong tương lai do lạm phát.
Xây dựng chiến lược tích lũy cho mục tiêu nghỉ hưu
Sau khi xác định số tiền mục tiêu, cần chuyển mục tiêu lớn thành kế hoạch tích lũy theo từng giai đoạn.
Một chiến lược tích lũy thường bao gồm:
Xác định tỷ lệ tiết kiệm phù hợp
Khoản tiền dành cho nghỉ hưu nên được xem như một mục tiêu tài chính dài hạn thay vì phần tiền còn lại sau khi chi tiêu.
Việc duy trì khoản tích lũy định kỳ giúp:
· Hình thành thói quen tài chính
· Tạo sự ổn định trong quá trình xây dựng tài sản
· Giảm phụ thuộc vào các quyết định ngẫu hứng
Điều chỉnh kế hoạch theo từng giai đoạn
Kế hoạch nghỉ hưu cần được cập nhật khi có thay đổi về:
· Thu nhập
· Gia đình
· Mục tiêu cuộc sống
· Khả năng chịu rủi ro
· Điều kiện kinh tế
Một kế hoạch tốt không phải là kế hoạch cố định mà là kế hoạch có khả năng thích nghi.
Lựa chọn phương án đầu tư để tăng trưởng tài sản
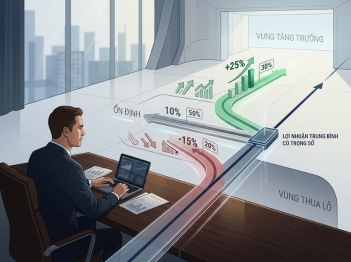
Tích lũy tiền mặt có thể giúp bảo toàn giá trị danh nghĩa nhưng có nguy cơ không theo kịp sự gia tăng chi phí trong dài hạn. Vì vậy, đầu tư thường là một phần quan trọng trong kế hoạch nghỉ hưu.
Các nhóm tài sản thường được cân nhắc gồm:
· Tiền gửi và công cụ thu nhập cố định
· Cổ phiếu hoặc quỹ đầu tư
· Bất động sản
· Các tài sản phù hợp với mục tiêu dài hạn khác
Việc lựa chọn cần dựa trên:
· Thời gian còn lại trước khi nghỉ hưu
· Mức độ chấp nhận rủi ro
· Khả năng biến động của tài sản
· Nhu cầu sử dụng tiền trong tương lai
Người còn nhiều năm trước khi nghỉ hưu thường có khả năng chịu biến động cao hơn vì có thời gian phục hồi sau các giai đoạn thị trường giảm. Khi gần đến thời điểm nghỉ hưu, việc bảo vệ tài sản thường trở nên quan trọng hơn.
Quản lý rủi ro trong kế hoạch nghỉ hưu
Một kế hoạch nghỉ hưu không chỉ tập trung vào tích lũy mà còn cần chuẩn bị cho các tình huống bất ngờ.
Các rủi ro cần xem xét gồm:
· Chi phí y tế tăng cao
· Tuổi thọ kéo dài hơn dự kiến
· Thu nhập giảm trước thời điểm nghỉ hưu
· Biến động thị trường đầu tư
· Các nghĩa vụ tài chính phát sinh
Giải pháp thường bao gồm:
· Duy trì quỹ dự phòng
· Quản lý nợ hợp lý
· Đa dạng hóa tài sản
· Xem xét các giải pháp bảo vệ tài chính phù hợp
Kiểm tra và điều chỉnh kế hoạch nghỉ hưu định kỳ
Lập kế hoạch nghỉ hưu là một quá trình liên tục thay vì một quyết định thực hiện một lần.
Việc đánh giá định kỳ giúp trả lời các câu hỏi:
· Khoản tích lũy hiện tại có đang đi đúng hướng không?
· Mục tiêu nghỉ hưu có thay đổi không?
· Chiến lược đầu tư có còn phù hợp không?
· Có cần tăng hoặc giảm mức tiết kiệm không?
Khi các điều kiện thay đổi, việc điều chỉnh sớm giúp giảm khoảng cách giữa mục tiêu mong muốn và khả năng tài chính thực tế.
Một kế hoạch nghỉ hưu hiệu quả bắt đầu từ việc xác định mục tiêu tài chính rõ ràng, ước tính nhu cầu chi tiêu trong tương lai, xây dựng lộ trình tích lũy và lựa chọn phương án đầu tư phù hợp. Việc chuẩn bị càng sớm càng giúp tăng khả năng đạt được sự ổn định tài chính trong giai đoạn sau khi ngừng làm việc.
Hỏi đáp về lập kế hoạch nghỉ hưu
Nên bắt đầu lập kế hoạch nghỉ hưu từ khi nào?
Nên bắt đầu càng sớm càng tốt vì thời gian giúp quá trình tích lũy có thêm cơ hội tăng trưởng và giảm áp lực tiết kiệm trong tương lai.
Cần bao nhiêu tiền để nghỉ hưu?
Không có một con số chung cho tất cả mọi người. Số tiền cần có phụ thuộc vào mức chi tiêu mong muốn, tuổi nghỉ hưu, thời gian cần sử dụng tài sản và các nguồn thu nhập sau nghỉ hưu.
Có nên chỉ gửi tiết kiệm để chuẩn bị nghỉ hưu không?
Gửi tiết kiệm có thể phù hợp với mục tiêu bảo toàn vốn trong một số giai đoạn, nhưng kế hoạch dài hạn thường cần xem xét nhiều phương án tài sản khác nhau để cân bằng giữa tăng trưởng và rủi ro.
Bao lâu nên xem lại kế hoạch nghỉ hưu?
Nên đánh giá định kỳ hoặc khi có thay đổi lớn về thu nhập, chi tiêu, gia đình, mục tiêu cá nhân hoặc điều kiện thị trường.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
