
Lãi suất tác động đến thị trường tài chính ra sao?
Mục lục
- Vì sao lãi suất trở thành biến số trung tâm của thị trường tài chính?
- Lãi suất làm thay đổi giá trái phiếu như thế nào?
- Lãi suất ảnh hưởng đến định giá cổ phiếu qua những kênh nào?
- Lãi suất điều hướng dòng vốn và tỷ giá ra sao?
- Lãi suất tác động đến tín dụng, ngân hàng và thanh khoản thế nào?
- Vì sao kỳ vọng lãi suất quan trọng hơn quyết định hiện tại?
- Nhà đầu tư nên đọc tác động của lãi suất theo khung nào?
Lãi suất tác động đến thị trường tài chính thông qua chi phí vốn, tỷ lệ chiết khấu, kỳ vọng lợi nhuận, dòng vốn và khả năng cung ứng thanh khoản. Mức độ ảnh hưởng khác nhau giữa trái phiếu, cổ phiếu, tiền tệ, ngân hàng và các tài sản có đòn bẩy.
Lãi suất không chỉ là mức giá phải trả khi vay tiền. Trong thị trường tài chính, lãi suất đồng thời là chi phí sử dụng vốn, mức lợi tức tham chiếu, thành phần của tỷ lệ chiết khấu và tín hiệu về định hướng tiền tệ.
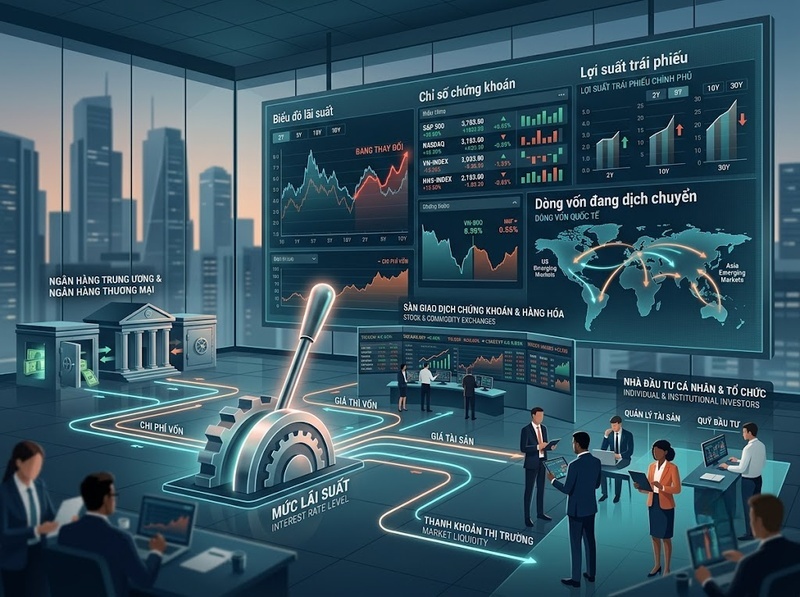
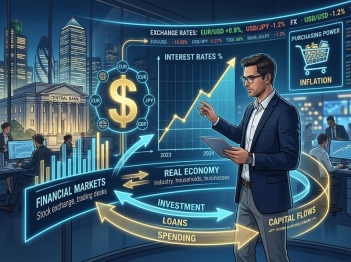
Khi lãi suất thay đổi, nhà đầu tư phải định giá lại lợi nhuận kỳ vọng của trái phiếu, cổ phiếu, tiền tệ và nhiều loại tài sản khác. Các ngân hàng cũng điều chỉnh lãi suất huy động, lãi suất cho vay và tiêu chuẩn tín dụng. Vì vậy, tác động của lãi suất thường lan truyền qua bốn kênh chính:
· Giá tài sản
· Chi phí vốn và khả năng vay nợ
· Dòng vốn giữa các thị trường
· Thanh khoản và mức độ chấp nhận rủi ro
Lãi suất tăng thường tạo áp lực giảm lên giá của những tài sản phụ thuộc nhiều vào dòng tiền tương lai, làm chi phí tài trợ cao hơn và khuyến khích dòng tiền chuyển sang các công cụ có thu nhập cố định. Ngược lại, lãi suất giảm có thể hỗ trợ định giá tài sản, kích thích tín dụng và tăng nhu cầu đầu tư, nhưng hiệu quả còn phụ thuộc vào tăng trưởng kinh tế, lạm phát, rủi ro tín dụng và kỳ vọng của thị trường.
Vì sao lãi suất trở thành biến số trung tâm của thị trường tài chính?
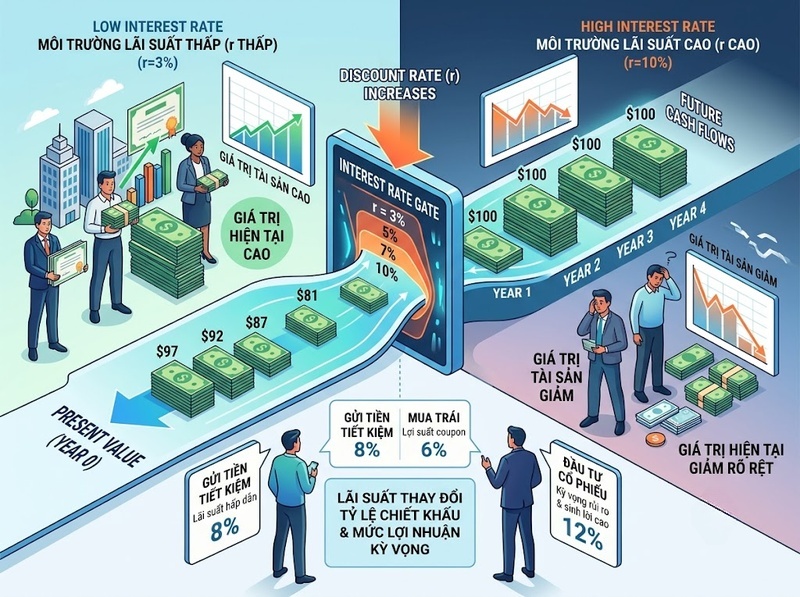
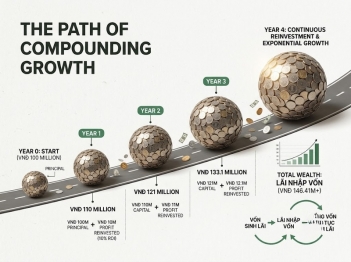
Lãi suất là giá của tiền theo thời gian. Một đồng nhận được trong tương lai thường có giá trị thấp hơn một đồng đang nắm giữ vì người sở hữu tiền hiện tại có thể gửi tiết kiệm, mua trái phiếu hoặc đầu tư vào tài sản khác để tạo lợi nhuận.
Giá trị hiện tại của một dòng tiền tương lai có thể được mô tả bằng công thức:
PV = CF / (1 r)^n
Trong đó:
· PV là giá trị hiện tại
· CF là dòng tiền nhận được trong tương lai
· r là tỷ lệ chiết khấu
· n là số kỳ chờ đợi
Khi tỷ lệ chiết khấu tăng, giá trị hiện tại giảm. Đây là cơ chế nền tảng giải thích vì sao lãi suất tăng thường gây áp lực lên giá trái phiếu, cổ phiếu tăng trưởng và các tài sản có dòng tiền nằm xa trong tương lai.
Lãi suất còn tạo ra một mức lợi nhuận thay thế. Khi nhà đầu tư có thể nhận lợi tức cao hơn từ tiền gửi hoặc trái phiếu có rủi ro thấp, họ sẽ đòi hỏi mức lợi nhuận kỳ vọng cao hơn để tiếp tục nắm giữ cổ phiếu, trái phiếu doanh nghiệp hoặc tài sản đầu cơ. Giá của các tài sản rủi ro vì thế phải điều chỉnh để trở nên hấp dẫn hơn.
Tuy nhiên, không nên hiểu rằng lãi suất tăng luôn khiến mọi tài sản giảm giá. Phản ứng của thị trường phụ thuộc vào nguyên nhân thay đổi lãi suất:
· Lãi suất tăng do kinh tế tăng trưởng mạnh có thể đi cùng lợi nhuận doanh nghiệp cao hơn
· Lãi suất tăng do lạm phát mất kiểm soát thường gây áp lực lớn hơn lên định giá
· Lãi suất giảm để hỗ trợ một nền kinh tế ổn định có thể thúc đẩy tài sản rủi ro
· Lãi suất giảm vì suy thoái nghiêm trọng có thể không đủ ngăn giá tài sản giảm
Do đó, thị trường không chỉ phản ứng với mức lãi suất mà còn phản ứng với nguyên nhân, tốc độ thay đổi và chênh lệch giữa diễn biến thực tế với kỳ vọng trước đó.
Lãi suất làm thay đổi giá trái phiếu như thế nào?
Trái phiếu là loại tài sản thể hiện trực tiếp nhất mối quan hệ giữa lãi suất và giá tài sản. Trái phiếu đang lưu hành thường trả một mức coupon cố định. Khi lãi suất thị trường tăng, trái phiếu mới phát hành có thể cung cấp lợi suất cao hơn, khiến trái phiếu cũ kém hấp dẫn. Giá trái phiếu cũ phải giảm để lợi suất của nó tiến gần mặt bằng mới.
Ngược lại, khi lãi suất thị trường giảm, dòng coupon cố định của trái phiếu cũ trở nên hấp dẫn hơn, làm giá trái phiếu tăng.
Kỳ hạn và duration quyết định độ nhạy của giá
Không phải mọi trái phiếu đều phản ứng giống nhau. Độ nhạy của giá phụ thuộc chủ yếu vào:
· Thời gian đáo hạn
· Mức coupon
· Lợi suất hiện tại
· Thời điểm nhận các dòng tiền
· Rủi ro tín dụng của tổ chức phát hành
Duration có thể được dùng để ước lượng mức biến động giá:
Tỷ lệ thay đổi giá ≈ –Duration điều chỉnh × Mức thay đổi lợi suất
Ví dụ, một trái phiếu có duration điều chỉnh bằng 6 có thể giảm giá xấp xỉ 6% nếu lợi suất tăng 1 điểm phần trăm, với giả định các yếu tố khác không đổi. Đây là phép gần đúng; khi biến động lãi suất lớn, cần tính thêm độ lồi của trái phiếu.
Trái phiếu có kỳ hạn dài thường nhạy cảm hơn vì phần lớn dòng tiền được nhận ở tương lai xa. Trái phiếu coupon thấp cũng thường có duration cao hơn trái phiếu coupon cao cùng kỳ hạn.
Lãi suất phi rủi ro và chênh lệch tín dụng có thể biến động ngược chiều
Lợi suất trái phiếu doanh nghiệp thường gồm hai phần:
Lợi suất trái phiếu doanh nghiệp = Lãi suất phi rủi ro Chênh lệch tín dụng
Trong giai đoạn kinh tế thuận lợi, lãi suất phi rủi ro có thể tăng nhưng chênh lệch tín dụng thu hẹp vì khả năng trả nợ của doanh nghiệp được đánh giá tốt hơn. Khi đó, giá trái phiếu doanh nghiệp có thể giảm ít hơn dự kiến.
Ngược lại, trong suy thoái, lãi suất chính sách có thể giảm nhưng chênh lệch tín dụng tăng mạnh do rủi ro vỡ nợ. Giá trái phiếu doanh nghiệp vẫn có thể giảm dù lãi suất điều hành đi xuống.
Vì vậy, đánh giá trái phiếu không thể chỉ dựa trên hướng đi của lãi suất cơ bản. Nhà đầu tư còn phải xem xét đường cong lợi suất, duration, thanh khoản và rủi ro tín dụng.
Lãi suất ảnh hưởng đến định giá cổ phiếu qua những kênh nào?
Lãi suất tác động đến cổ phiếu thông qua cả mẫu số định giá lẫn khả năng tạo lợi nhuận của doanh nghiệp.
Giá trị doanh nghiệp thường được xác định bằng giá trị hiện tại của các dòng tiền kỳ vọng. Khi lãi suất tăng, tỷ lệ chiết khấu tăng và giá trị hiện tại của dòng tiền giảm. Cơ chế này đặc biệt quan trọng đối với doanh nghiệp tăng trưởng, nơi phần lớn lợi nhuận được kỳ vọng xuất hiện sau nhiều năm.
Tỷ lệ chiết khấu làm thay đổi mức định giá
Chi phí vốn chủ sở hữu thường được xem xét theo cấu trúc:
Chi phí vốn chủ sở hữu = Lãi suất phi rủi ro Phần bù rủi ro cổ phiếu
Khi lãi suất phi rủi ro tăng nhưng kỳ vọng lợi nhuận không thay đổi tương ứng, mức giá mà nhà đầu tư sẵn sàng trả cho mỗi đồng lợi nhuận có xu hướng giảm. Điều này có thể làm các hệ số định giá như P/E hoặc EV/EBITDA co lại.
Hai doanh nghiệp có cùng lợi nhuận hiện tại vẫn có thể phản ứng khác nhau:
· Doanh nghiệp tăng trưởng phụ thuộc vào dòng tiền xa thường nhạy cảm hơn với tỷ lệ chiết khấu
· Doanh nghiệp có dòng tiền hiện tại ổn định thường ít nhạy cảm hơn
· Doanh nghiệp có nợ vay lớn chịu thêm áp lực từ chi phí lãi vay
· Doanh nghiệp có lượng tiền mặt lớn có thể hưởng lợi từ thu nhập lãi cao hơn
Chi phí vốn tác động đến hoạt động kinh doanh
Lãi suất tăng làm tăng chi phí vay mới và chi phí tái cấp vốn. Doanh nghiệp có thể phải:
· Thu hẹp đầu tư
· Hoãn dự án có tỷ suất sinh lời thấp
· Giảm mua lại cổ phiếu
· Hạn chế mở rộng công suất
· Dành nhiều dòng tiền hơn để trả lãi
Tác động mạnh hay yếu phụ thuộc vào cơ cấu nợ. Doanh nghiệp dùng nhiều khoản vay lãi suất thả nổi sẽ chịu ảnh hưởng nhanh hơn doanh nghiệp đã cố định lãi suất dài hạn. Doanh nghiệp sắp đáo hạn lượng nợ lớn cũng đối mặt rủi ro tái cấp vốn cao hơn.
Ảnh hưởng không đồng đều giữa các ngành
Lãi suất cao thường bất lợi hơn đối với:
· Bất động sản và xây dựng sử dụng nhiều đòn bẩy
· Doanh nghiệp tăng trưởng chưa tạo dòng tiền ổn định
· Doanh nghiệp bán hàng phụ thuộc vào tín dụng tiêu dùng
· Doanh nghiệp có tỷ lệ nợ cao và khả năng trả lãi thấp
Một số nhóm có thể hưởng lợi trong những điều kiện nhất định:
· Ngân hàng có thể cải thiện biên lãi nếu lợi suất tài sản tăng nhanh hơn chi phí vốn
· Doanh nghiệp bảo hiểm có thể tái đầu tư danh mục vào tài sản có lợi suất cao hơn
· Doanh nghiệp sở hữu lượng tiền mặt lớn có thể tăng thu nhập tài chính
Lợi ích này không tự động xảy ra. Nếu lãi suất cao làm nợ xấu tăng, nhu cầu tín dụng suy yếu hoặc chi phí huy động tăng nhanh, lợi nhuận của ngân hàng vẫn có thể bị thu hẹp.
Lãi suất điều hướng dòng vốn và tỷ giá ra sao?
Nhà đầu tư thường so sánh lợi suất kỳ vọng giữa các quốc gia, loại tiền tệ và nhóm tài sản. Khi lãi suất của một thị trường tăng tương đối so với các thị trường khác, tài sản định danh bằng đồng tiền đó có thể trở nên hấp dẫn hơn.
Dòng vốn quốc tế có thể dịch chuyển theo chuỗi:
Lãi suất tương đối tăng → Lợi suất tài sản tăng → Nhu cầu đối với đồng tiền tăng → Dòng vốn có khả năng chảy vào
Tuy nhiên, nhà đầu tư không chỉ nhìn vào lãi suất danh nghĩa. Họ còn quan tâm đến:
· Lạm phát kỳ vọng
· Biến động tỷ giá
· Rủi ro chính trị
· Khả năng chuyển đổi tiền tệ
· Rủi ro tín dụng quốc gia
· Mức độ thanh khoản của thị trường
· Khả năng duy trì chính sách lãi suất
Một quốc gia có lãi suất cao nhưng lạm phát rất cao chưa chắc hấp dẫn hơn một quốc gia có lãi suất thấp và giá cả ổn định. Thước đo phù hợp hơn trong nhiều trường hợp là lãi suất thực kỳ vọng:
Lãi suất thực kỳ vọng ≈ Lãi suất danh nghĩa – Lạm phát kỳ vọng
Chênh lệch lãi suất không bảo đảm lợi nhuận
Chiến lược vay đồng tiền có lãi suất thấp để đầu tư vào đồng tiền có lãi suất cao có thể tạo lợi nhuận khi tỷ giá ổn định. Nhưng phần chênh lệch lãi suất có thể bị xóa bỏ nếu đồng tiền đầu tư mất giá.
Ví dụ, nhà đầu tư nhận chênh lệch lợi suất 4% nhưng đồng tiền mục tiêu giảm giá 6% so với đồng tiền đi vay thì kết quả quy đổi vẫn là thua lỗ, chưa tính chi phí giao dịch.
Dòng vốn dựa trên chênh lệch lãi suất cũng có thể đảo chiều nhanh khi:
· Thị trường chuyển sang né tránh rủi ro
· Ngân hàng trung ương thay đổi định hướng
· Kỳ vọng lạm phát tăng
· Đồng tiền mất giá nhanh
· Thanh khoản quốc tế suy giảm
Do đó, lãi suất là động lực quan trọng của dòng vốn nhưng không phải yếu tố duy nhất quyết định tỷ giá.
Lãi suất tác động đến tín dụng, ngân hàng và thanh khoản thế nào?
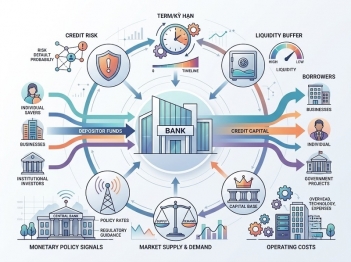
Hệ thống ngân hàng truyền dẫn thay đổi lãi suất từ chính sách tiền tệ sang nền kinh tế và thị trường tài chính. Khi chi phí vốn của ngân hàng thay đổi, lãi suất tiền gửi, cho vay và định giá chứng khoán cũng được điều chỉnh.
Biên lãi của ngân hàng không chỉ phụ thuộc vào lãi suất tăng hay giảm
Biên lãi ròng có thể được khái quát bằng chênh lệch giữa lợi suất tài sản sinh lãi và chi phí nguồn vốn. Khi lãi suất tăng, lợi suất cho vay có thể tăng nhanh, nhưng ngân hàng cũng phải trả lãi cao hơn để giữ tiền gửi.
Kết quả phụ thuộc vào:
· Tỷ trọng khoản vay lãi suất cố định và thả nổi
· Tốc độ điều chỉnh lãi suất tiền gửi
· Cơ cấu tiền gửi không kỳ hạn
· Thời hạn tài sản và nguồn vốn
· Chất lượng tín dụng
· Mức độ cạnh tranh huy động
Lãi suất tăng vừa phải có thể hỗ trợ biên lãi của một số ngân hàng. Nhưng nếu duy trì ở mức cao quá lâu, chi phí vốn, nợ xấu và nhu cầu tín dụng có thể xấu đi, làm lợi ích ban đầu suy giảm.
Điều kiện tín dụng có thể thắt chặt trước cả khi lãi suất đạt đỉnh
Khi triển vọng kinh tế xấu đi, ngân hàng có thể tăng tiêu chuẩn cho vay, yêu cầu tài sản bảo đảm cao hơn hoặc hạn chế tín dụng đối với khách hàng rủi ro. Điều này làm thanh khoản thực tế của nền kinh tế giảm ngay cả khi lãi suất chính sách chưa tăng thêm.
Các chủ thể sử dụng đòn bẩy dễ chịu ảnh hưởng nhất vì họ phải:
· Tái cấp vốn với chi phí cao hơn
· Bổ sung tài sản bảo đảm khi giá tài sản giảm
· Bán tài sản để đáp ứng yêu cầu ký quỹ
· Giảm vị thế để kiểm soát rủi ro
Quá trình bán tài sản có thể tự khuếch đại. Giá giảm làm giá trị tài sản bảo đảm giảm, dẫn đến yêu cầu bổ sung ký quỹ, khiến nhà đầu tư phải bán thêm và tạo áp lực giảm giá mới.
Thanh khoản thị trường và thanh khoản tài trợ không giống nhau
Thanh khoản thị trường phản ánh khả năng mua bán tài sản mà không làm giá biến động quá lớn. Thanh khoản tài trợ phản ánh khả năng vay vốn hoặc duy trì vị thế.
Lãi suất tăng có thể làm suy yếu cả hai:
· Chi phí nắm giữ tồn kho của nhà tạo lập thị trường tăng
· Đòn bẩy trở nên đắt đỏ hơn
· Nhà đầu tư giảm quy mô vị thế
· Chênh lệch giá mua và bán có thể mở rộng
· Tài sản kém thanh khoản chịu mức chiết khấu lớn hơn
Trong giai đoạn căng thẳng, việc lãi suất chính sách giảm không bảo đảm thanh khoản lập tức phục hồi. Nếu rủi ro đối tác và rủi ro tín dụng còn cao, các tổ chức vẫn có thể giữ tiền thay vì cho vay hoặc tạo lập thị trường.
Vì sao kỳ vọng lãi suất quan trọng hơn quyết định hiện tại?
Giá tài sản phản ánh kỳ vọng về tương lai. Vì vậy, thị trường thường điều chỉnh trước khi ngân hàng trung ương chính thức thay đổi lãi suất.
Nhà đầu tư theo dõi không chỉ quyết định hiện tại mà còn theo dõi:
· Dự báo lạm phát
· Tăng trưởng tiền lương
· Tăng trưởng kinh tế
· Điều kiện tín dụng
· Phát biểu định hướng chính sách
· Đường cong lợi suất
· Kỳ vọng về tốc độ tăng hoặc giảm lãi suất
Nếu ngân hàng trung ương tăng lãi suất đúng như thị trường dự báo, giá tài sản có thể phản ứng ít. Nếu mức tăng thấp hơn kỳ vọng, thị trường thậm chí có thể tăng dù lãi suất thực tế vừa được nâng lên.
Điểm quyết định là khoảng cách giữa thông tin mới và thông tin đã được phản ánh vào giá:
Phản ứng thị trường ≈ Thông tin thực tế – Kỳ vọng trước đó
Tốc độ thay đổi có thể quan trọng hơn mức tuyệt đối
Một nền kinh tế có thể thích nghi với mặt bằng lãi suất tương đối cao nếu doanh nghiệp và hộ gia đình đã chuẩn bị cơ cấu tài chính phù hợp. Ngược lại, một chu kỳ tăng lãi suất nhanh có thể tạo cú sốc lớn vì các hợp đồng, chiến lược đầu tư và cấu trúc đòn bẩy chưa kịp điều chỉnh.
Tốc độ tăng nhanh làm gia tăng rủi ro:
· Định giá lại trái phiếu đột ngột
· Thiếu hụt tài sản bảo đảm
· Lỗ chưa thực hiện trên danh mục
· Áp lực rút tiền hoặc tái cấp vốn
· Biến động mạnh của tỷ giá
· Thu hẹp khẩu vị rủi ro
Do đó, phân tích lãi suất cần xem xét cả mức lãi suất, quỹ đạo dự kiến, tốc độ thay đổi và thời gian duy trì.
Nhà đầu tư nên đọc tác động của lãi suất theo khung nào?
Không nên sử dụng quy tắc đơn giản như “lãi suất tăng thì chứng khoán giảm” hoặc “lãi suất giảm thì mọi tài sản tăng”. Một khung phân tích đầy đủ cần đi theo từng bước.
Xác định loại lãi suất đang thay đổi
Cần phân biệt:
· Lãi suất chính sách
· Lãi suất liên ngân hàng
· Lợi suất trái phiếu chính phủ
· Lãi suất tiền gửi
· Lãi suất cho vay
· Lãi suất thực
· Chênh lệch tín dụng
Các mức lãi suất này có liên hệ nhưng không luôn biến động đồng nhất.
Xác định nguyên nhân thay đổi
Lãi suất có thể tăng vì:
· Lạm phát cao
· Kinh tế tăng trưởng mạnh
· Rủi ro tín dụng tăng
· Nguồn cung vốn giảm
· Ngân hàng trung ương thắt chặt chính sách
Mỗi nguyên nhân dẫn đến một tổ hợp tác động khác nhau đối với tăng trưởng, lợi nhuận và phần bù rủi ro.
Đánh giá độ nhạy của từng tài sản
Các chỉ tiêu cần chú ý gồm:
· Duration của trái phiếu
· Kỳ hạn và cấu trúc lãi suất của khoản nợ
· Khả năng trả lãi của doanh nghiệp
· Thời điểm phát sinh dòng tiền
· Mức định giá hiện tại
· Tỷ trọng tiền mặt
· Khả năng chuyển chi phí sang khách hàng
· Mức độ phụ thuộc vào tín dụng
So sánh diễn biến với kỳ vọng thị trường
Một thông tin chỉ gây biến động lớn khi khác đáng kể so với những gì thị trường đã định giá. Do đó, cần xem xét cả dữ liệu thực tế và kỳ vọng trước thời điểm công bố.
Kiểm tra giới hạn của kết luận
Tác động của lãi suất có thể bị thay đổi bởi:
· Suy thoái
· Rủi ro tín dụng
· Chính sách tài khóa
· Biến động tỷ giá
· Can thiệp thanh khoản
· Tâm lý né tránh rủi ro
· Cấu trúc thị trường
· Mức đòn bẩy của nhà đầu tư
Khung phân tích này giúp tránh đánh giá tài sản chỉ dựa trên một biến số và bỏ qua cơ chế truyền dẫn thực tế.
Lãi suất ảnh hưởng đến thị trường tài chính trước hết bằng cách thay đổi giá trị hiện tại của dòng tiền, chi phí vốn và mức lợi nhuận mà nhà đầu tư yêu cầu. Từ đó, tác động lan sang giá trái phiếu, định giá cổ phiếu, tỷ giá, dòng vốn, tín dụng và thanh khoản.
Tuy nhiên, quan hệ này không mang tính cơ học. Cùng một quyết định tăng hoặc giảm lãi suất có thể tạo kết quả khác nhau tùy nguyên nhân, mức độ bất ngờ, tốc độ điều chỉnh, cấu trúc nợ và trạng thái của nền kinh tế.
Muốn đánh giá đúng lãi suất và thị trường tài chính, cần đồng thời trả lời bốn câu hỏi: lãi suất nào đang thay đổi, vì sao nó thay đổi, thị trường đã kỳ vọng điều gì và loại tài sản nào nhạy cảm nhất với thay đổi đó.
Hỏi đáp về Lãi suất và thị trường tài chính
Lãi suất tăng có luôn khiến thị trường chứng khoán giảm không?
Không. Lãi suất tăng thường gây áp lực lên định giá và chi phí vốn, nhưng thị trường chứng khoán vẫn có thể tăng nếu nguyên nhân là kinh tế tăng trưởng mạnh và lợi nhuận doanh nghiệp cải thiện nhanh hơn tác động bất lợi của tỷ lệ chiết khấu.
Vì sao trái phiếu dài hạn nhạy cảm hơn với lãi suất?
Trái phiếu dài hạn nhận phần lớn dòng tiền ở tương lai xa. Khi tỷ lệ chiết khấu thay đổi, giá trị hiện tại của các dòng tiền xa biến động mạnh hơn. Vì vậy, trái phiếu có duration cao thường tăng hoặc giảm giá nhiều hơn khi lợi suất thay đổi.
Lãi suất giảm có chắc chắn làm giá cổ phiếu tăng không?
Không. Lãi suất giảm hỗ trợ định giá và giảm chi phí vốn, nhưng nếu việc giảm lãi suất phản ánh nguy cơ suy thoái, lợi nhuận doanh nghiệp giảm hoặc rủi ro tín dụng tăng, giá cổ phiếu vẫn có thể đi xuống.
Lãi suất danh nghĩa và lãi suất thực khác nhau thế nào?
Lãi suất danh nghĩa là mức lãi suất được công bố. Lãi suất thực phản ánh lợi suất sau khi điều chỉnh theo lạm phát kỳ vọng. Lãi suất thực thường có ý nghĩa lớn hơn khi đánh giá sức hấp dẫn của tài sản và dòng vốn quốc tế.
Nhóm tài sản nào nhạy cảm nhất với lãi suất?
Thông thường, trái phiếu dài hạn, cổ phiếu tăng trưởng, bất động sản, doanh nghiệp có đòn bẩy cao và các tài sản phụ thuộc nhiều vào nguồn vốn vay có độ nhạy lớn. Mức độ thực tế còn phụ thuộc vào duration, dòng tiền, cơ cấu nợ và định giá ban đầu.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
