
IRR được sử dụng để đánh giá dự án như thế nào?
Mục lục
IRR cho biết mức chiết khấu khiến NPV của dự án bằng 0. Bài viết giải thích cách tính, cách so IRR với tỷ suất sinh lời yêu cầu, cách dùng để sàng lọc và so sánh dự án, cùng các trường hợp phải ưu tiên NPV để tránh quyết định sai.
Trong thẩm định đầu tư, IRR hữu ích vì chuyển một chuỗi dòng tiền phát sinh ở nhiều thời điểm thành một tỷ lệ phần trăm tương đối dễ diễn giải. Tuy nhiên, IRR không phải là “lợi nhuận chắc chắn” của dự án và cũng không tồn tại một ngưỡng IRR tốt áp dụng cho mọi trường hợp. Giá trị của chỉ tiêu này chỉ có ý nghĩa khi được đặt cạnh dòng tiền, kỳ tính toán và tỷ suất sinh lời tối thiểu mà nhà đầu tư yêu cầu.
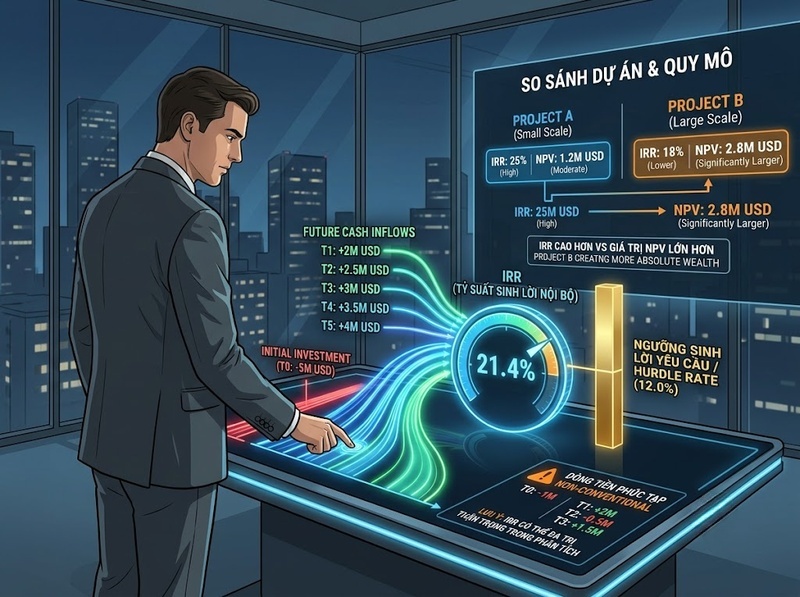
Với dự án có dòng tiền thông thường — chi tiền đầu tư trước và tạo dòng tiền thu về sau — IRR có thể được hiểu như ngưỡng hòa vốn về tỷ suất chiết khấu. IRR cao hơn tỷ suất sinh lời yêu cầu thường đi cùng NPV dương; IRR thấp hơn ngưỡng yêu cầu thường đi cùng NPV âm. Khi các dự án loại trừ lẫn nhau, khác biệt lớn về quy mô hoặc dòng tiền đổi dấu nhiều lần, IRR cần được kiểm tra cùng NPV thay vì sử dụng như một tiêu chí độc lập.
IRR phản ánh mức sinh lời của dòng tiền dự án ra sao?
IRR, viết tắt của Internal Rate of Return hay tỷ suất hoàn vốn nội bộ, là tỷ suất chiết khấu làm cho giá trị hiện tại ròng của toàn bộ dòng tiền dự án bằng 0.
Về mặt kỹ thuật, IRR là nghiệm của phương trình:
[
0 = \sum_{t=0}^{n}\frac{CF_t}{(1 IRR)^t}
]
Trong đó, (CF_t) là dòng tiền của dự án tại kỳ (t). Dòng tiền đầu tư ban đầu thường mang dấu âm, còn các khoản tiền dự án tạo ra trong tương lai thường mang dấu dương.
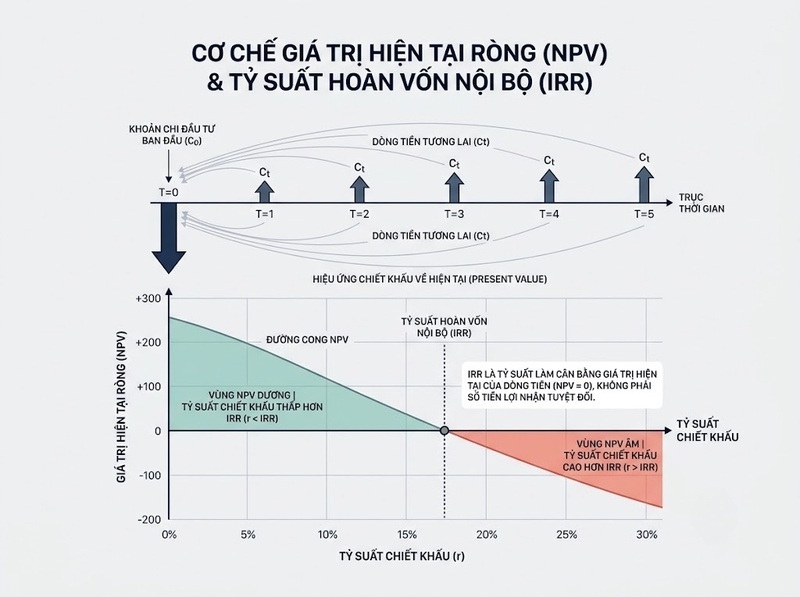
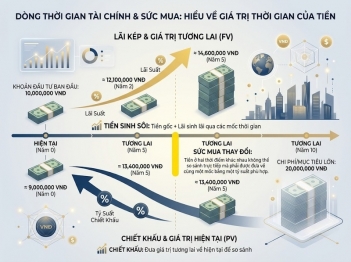
Cơ chế của IRR xuất phát trực tiếp từ giá trị thời gian của tiền. Khi chiết khấu các dòng tiền tương lai đúng bằng IRR, tổng giá trị hiện tại của dòng tiền thu vào vừa đủ bù tổng giá trị hiện tại của dòng tiền chi ra. Vì vậy, NPV bằng 0.
Đối với dòng tiền thông thường chỉ đổi dấu một lần, NPV thường giảm khi tỷ suất chiết khấu tăng. Nếu tỷ suất chiết khấu sử dụng để đánh giá dự án thấp hơn IRR, NPV thường dương. Khi tỷ suất chiết khấu tăng đúng đến IRR, NPV trở về 0. Nếu tỷ suất chiết khấu vượt IRR, NPV thường chuyển sang âm.
Điểm quan trọng là IRR không cho biết dự án tạo ra bao nhiêu giá trị tiền tệ tuyệt đối. Nó thể hiện một tỷ lệ sinh lời nội tại được suy ra từ cấu trúc dòng tiền. Vì thế, con số 15%, 20% hay 30% tự thân chưa đủ để kết luận một dự án hấp dẫn. Benchmark thích hợp của IRR là tỷ suất sinh lời tối thiểu mà nhà đầu tư yêu cầu, thường được gọi là required rate of return hoặc hurdle rate.
Cách tính IRR từ dòng tiền dự án
Muốn tính IRR, trước tiên phải xác định dòng tiền của dự án theo cùng một kỳ thời gian. Sau đó tìm tỷ lệ (r) sao cho NPV tại tỷ lệ đó bằng 0. Do phương trình có thể không giải được bằng phép biến đổi đại số đơn giản, trong thực tế IRR thường được tìm bằng phương pháp lặp hoặc bằng phần mềm tài chính, bảng tính.
Quá trình có thể hình dung theo ba bước:
1. Xác định dòng tiền đầu tư và dòng tiền thu về theo từng kỳ
2. Thay một tỷ suất chiết khấu vào công thức NPV và quan sát NPV dương hay âm
3. Tìm tỷ suất khiến NPV tiến về 0, đó chính là IRR
Giả sử một dự án cần đầu tư 1.000 đơn vị tiền tệ ở thời điểm ban đầu và dự kiến thu 450 đơn vị vào cuối mỗi năm trong ba năm tiếp theo. Dòng tiền là:
[
-1.000;\ 450;\ 450;\ 450
]
IRR của dòng tiền này xấp xỉ 16,65%.
Con số 16,65% có thể được kiểm chứng thông qua quan hệ với NPV. Nếu chiết khấu dòng tiền ở mức 12%, NPV của dự án xấp xỉ 80,82 đơn vị tiền tệ, tức lớn hơn 0. Nếu tăng tỷ suất chiết khấu lên 18%, NPV giảm xuống khoảng -21,58. Điểm nằm giữa hai mức này, nơi NPV bằng 0, chính là IRR khoảng 16,65%.
Ví dụ cũng cho thấy IRR không phải một tỷ lệ tách rời khỏi thời gian. Nếu dòng tiền được lập theo năm, IRR tính được là tỷ suất theo năm. Nếu dòng tiền được lập theo tháng, IRR thu được trước hết là tỷ suất theo tháng và cần được quy đổi thích hợp nếu muốn so sánh với một tỷ suất năm.
Dùng IRR để chấp nhận hay loại bỏ dự án
Ứng dụng phổ biến nhất của IRR là so sánh tỷ suất sinh lời nội tại của dự án với tỷ suất sinh lời tối thiểu mà doanh nghiệp hoặc nhà đầu tư yêu cầu.
Gọi tỷ suất sinh lời yêu cầu là (k). Với một dự án độc lập có dòng tiền thông thường, nguyên tắc thẩm định vốn có thể diễn giải như sau:
· IRR > k: Dự án vượt mức sinh lời yêu cầu và NPV tại (k) thường lớn hơn 0
· IRR = k: Dự án vừa đạt mức sinh lời yêu cầu và NPV bằng 0
· IRR < k: Dự án không đạt mức sinh lời yêu cầu và NPV tại (k) thường nhỏ hơn 0
Quay lại dự án có IRR 16,65%. Nếu doanh nghiệp yêu cầu tỷ suất sinh lời tối thiểu 12%, dự án vượt benchmark 4,65 điểm phần trăm và NPV ở mức 12% là dương. Theo quy tắc IRR, dự án đủ điều kiện về mặt tài chính.
Nếu cùng dự án đó được đánh giá trong bối cảnh tỷ suất sinh lời yêu cầu là 18%, kết luận thay đổi. IRR 16,65% thấp hơn mức yêu cầu và NPV tại 18% là âm. Một IRR không đổi vì dòng tiền dự án không đổi, nhưng quyết định đầu tư vẫn có thể khác vì benchmark đã thay đổi.
Đây là lý do không nên đặt ra một ngưỡng như “IRR trên 15% là tốt” mà không xét yêu cầu lợi nhuận và mức rủi ro của dự án. Hurdle rate thường phản ánh chi phí sử dụng vốn và mức bù đắp rủi ro mà nhà đầu tư cần nhận được. Dự án càng rủi ro, việc sử dụng một benchmark quá thấp càng dễ tạo ra quyết định sai.
So sánh khả năng sinh lời giữa nhiều dự án bằng IRR
IRR đặc biệt trực quan khi cần so sánh hiệu suất tương đối của nhiều dòng tiền. Một dự án có IRR 22% tạo ra tỷ suất nội tại cao hơn một dự án có IRR 15%. Tuy nhiên, từ đó không thể tự động kết luận dự án 22% tạo ra nhiều giá trị hơn.
Với các dự án độc lập, mỗi dự án có thể được kiểm tra riêng với hurdle rate. Nếu IRR đều cao hơn mức yêu cầu và nguồn lực cho phép thực hiện đồng thời, việc dự án này có IRR cao hơn dự án kia không nhất thiết khiến dự án còn lại phải bị loại.
Vấn đề quan trọng hơn xuất hiện khi chỉ được chọn một trong các dự án loại trừ lẫn nhau.
Giả sử hai dự án đều có thời hạn một năm và tỷ suất sinh lời yêu cầu là 10%:
· Dự án A: Đầu tư 100, thu về 130 sau một năm, IRR = 30% và NPV tại 10% ≈ 18,18
· Dự án B: Đầu tư 1.000, thu về 1.200 sau một năm, IRR = 20% và NPV tại 10% ≈ 90,91
Nếu chỉ nhìn IRR, dự án A đứng đầu vì đạt 30%. Nhưng nếu mục tiêu là tạo ra giá trị kinh tế tuyệt đối và chỉ được chọn một dự án, dự án B tạo NPV lớn hơn khoảng năm lần dù IRR thấp hơn.
Sự khác biệt xuất hiện vì IRR là tỷ lệ, còn NPV đo lượng giá trị tạo thêm bằng tiền. IRR không tự điều chỉnh vấn đề quy mô đầu tư. Hai dự án cũng có thể có thứ hạng IRR và NPV khác nhau khi thời điểm nhận dòng tiền khác nhau, bởi các khoản tiền đến sớm và đến muộn phản ứng khác nhau với tỷ suất chiết khấu.
Do đó, IRR phù hợp để trả lời câu hỏi “dòng tiền này tạo ra tỷ suất nội tại bao nhiêu?”, nhưng không phải lúc nào cũng đủ để trả lời câu hỏi “trong các dự án loại trừ lẫn nhau, dự án nào tạo ra nhiều giá trị hơn?”.
Khi nào IRR có thể đưa ra tín hiệu sai?
IRR hoạt động rõ ràng nhất khi dự án có một khoản đầu tư ban đầu và sau đó chủ yếu tạo dòng tiền dương. Khi cấu trúc dòng tiền phức tạp hơn, chỉ tiêu này có thể trở nên khó diễn giải hoặc cho nhiều kết quả.
Dòng tiền đổi dấu nhiều lần có thể tạo nhiều IRR
Một trong những giới hạn quan trọng nhất xuất hiện khi dòng tiền thay đổi từ âm sang dương rồi trở lại âm.
Ví dụ:
[
-100;\ 230;\ -132
]
Dòng tiền này có hai nghiệm IRR: 10% và 20%. Cả hai tỷ lệ đều làm NPV bằng 0.
Khi một dự án có hai IRR, câu hỏi “IRR của dự án là bao nhiêu?” không còn có một đáp án duy nhất. Nếu chỉ chọn một trong hai tỷ lệ để so với hurdle rate, quyết định có thể trở nên tùy ý. Trong trường hợp như vậy, NPV tại tỷ suất chiết khấu phù hợp cung cấp tín hiệu trực tiếp hơn về việc dự án có tạo giá trị hay không.
IRR phụ thuộc hoàn toàn vào dự báo dòng tiền
IRR không tự quan sát được doanh thu, chi phí hay dòng tiền tương lai. Nó chỉ là kết quả toán học của các dòng tiền được đưa vào mô hình.
Nếu dòng tiền dự báo quá lạc quan, IRR cũng có thể cao một cách lạc quan. Chẳng hạn, tăng doanh thu dự kiến hoặc giảm nhu cầu vốn ban đầu đều có thể đẩy IRR lên, nhưng điều đó không chứng minh các giả định ban đầu sẽ xảy ra.
Vì vậy, khi IRR nằm rất gần hurdle rate, một thay đổi nhỏ của dòng tiền có thể làm dự án chuyển từ trạng thái đạt yêu cầu sang không đạt yêu cầu. Giá trị thực tiễn của IRR vì thế phụ thuộc vào chất lượng của dự báo dòng tiền không kém gì bản thân phép tính.
IRR cao không phải là lợi suất được đảm bảo
Một IRR 25% không có nghĩa nhà đầu tư chắc chắn sẽ thực hiện được lợi suất 25% trong thực tế. IRR là tỷ lệ làm cân bằng giá trị hiện tại của dòng tiền dự kiến; nó không phải cam kết về kết quả sau khi dự án vận hành.
Đặc biệt, các dòng tiền nhận được giữa kỳ có thể được sử dụng hoặc tái đầu tư với mức sinh lời khác với IRR của dự án. Vì vậy, không nên diễn giải IRR như một mức lợi suất tái đầu tư chắc chắn cho mọi khoản tiền dự án tạo ra.
IRR càng cao càng đáng chú ý, nhưng trước khi coi đó là dấu hiệu vượt trội, cần kiểm tra quy mô đầu tư, thời điểm dòng tiền, tính hợp lý của dự báo và cấu trúc dấu của dòng tiền.
Nên kết hợp IRR với NPV như thế nào khi đánh giá dự án?
IRR và NPV xuất phát từ cùng một mô hình dòng tiền chiết khấu nhưng trả lời hai câu hỏi khác nhau. IRR thể hiện tỷ suất sinh lời nội tại; NPV thể hiện giá trị tuyệt đối mà dự án tạo ra tại một tỷ suất sinh lời yêu cầu cụ thể.
Vì vậy, thay vì chọn một chỉ tiêu và loại bỏ chỉ tiêu còn lại, quy trình đánh giá có thể thực hiện theo trình tự:
1. Chuẩn hóa toàn bộ dòng tiền dự án theo cùng kỳ thời gian và kiểm tra các lần đổi dấu
2. Xác định tỷ suất sinh lời tối thiểu phù hợp với yêu cầu lợi nhuận và rủi ro của dự án
3. Tính cả IRR và NPV từ cùng một bộ dòng tiền
4. Dùng IRR để kiểm tra dự án có vượt hurdle rate hay không
5. Dùng NPV để xác định lượng giá trị dự án tạo thêm và xử lý các trường hợp thứ hạng IRR bị xung đột
6. Kiểm tra lại các giả định dòng tiền nếu IRR nằm sát benchmark hoặc kết quả phụ thuộc mạnh vào một vài khoản thu chi
Đối với dự án độc lập, dòng tiền thông thường và cùng một tỷ suất sinh lời yêu cầu, IRR và NPV thường dẫn đến cùng quyết định chấp nhận hoặc loại bỏ. IRR lớn hơn hurdle rate tương ứng với NPV dương; IRR thấp hơn hurdle rate tương ứng với NPV âm.
Khi các dự án loại trừ lẫn nhau và IRR đưa ra thứ hạng khác NPV, việc ưu tiên NPV giúp tập trung vào giá trị tuyệt đối tạo ra cho nhà đầu tư thay vì chỉ tối đa hóa một tỷ lệ phần trăm. Tương tự, nếu dòng tiền đổi dấu nhiều lần khiến xuất hiện nhiều IRR, NPV tránh được vấn đề phải lựa chọn giữa nhiều nghiệm IRR.
Cách sử dụng hợp lý vì thế không phải là tìm dự án có IRR cao nhất trong mọi tình huống. IRR nên được dùng như một chỉ báo về hiệu suất tương đối và khoảng cách so với mức sinh lời yêu cầu; NPV đóng vai trò kiểm chứng khả năng tạo giá trị, đặc biệt khi cấu trúc dự án khiến IRR có thể gây nhầm lẫn.
IRR là tỷ suất chiết khấu làm NPV của dòng tiền dự án bằng 0. Giá trị lớn nhất của chỉ tiêu này nằm ở khả năng biến một chuỗi dòng tiền thành tỷ lệ có thể so sánh với tỷ suất sinh lời tối thiểu mà nhà đầu tư yêu cầu.
Với dự án độc lập có dòng tiền thông thường, IRR cao hơn hurdle rate là tín hiệu hỗ trợ chấp nhận dự án. Tuy nhiên, IRR cao nhất không nhất thiết đồng nghĩa với dự án tạo ra nhiều giá trị nhất. Khác biệt về quy mô, thời điểm dòng tiền hoặc các lần đổi dấu có thể khiến IRR và NPV đưa ra tín hiệu khác nhau.
Vì vậy, IRR phù hợp để đánh giá mức sinh lời tương đối, nhưng không nên được xem là phán quyết độc lập. Khi cần lựa chọn giữa các dự án hoặc khi dòng tiền có cấu trúc phức tạp, kết hợp IRR với NPV giúp quyết định phản ánh đầy đủ hơn cả tỷ suất sinh lời yêu cầu lẫn giá trị thực tế mà dự án có khả năng tạo ra.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
