
Quy trình kiểm soát rủi ro tài chính trong doanh nghiệp
Mục lục
Tìm hiểu quy trình kiểm soát rủi ro tài chính trong doanh nghiệp từ nhận diện, đánh giá, lựa chọn biện pháp xử lý đến giám sát liên tục nhằm giảm thiểu tổn thất, nâng cao khả năng chống chịu và hỗ trợ mục tiêu phát triển bền vững.
Kiểm soát rủi ro tài chính là quá trình doanh nghiệp áp dụng các chính sách, quy trình và công cụ nhằm nhận diện, đánh giá, xử lý và theo dõi các rủi ro có thể ảnh hưởng đến dòng tiền, lợi nhuận, khả năng thanh toán và sự ổn định tài chính. Đây không phải là hoạt động diễn ra một lần mà là một chu trình liên tục, gắn với quản trị doanh nghiệp và quá trình ra quyết định.
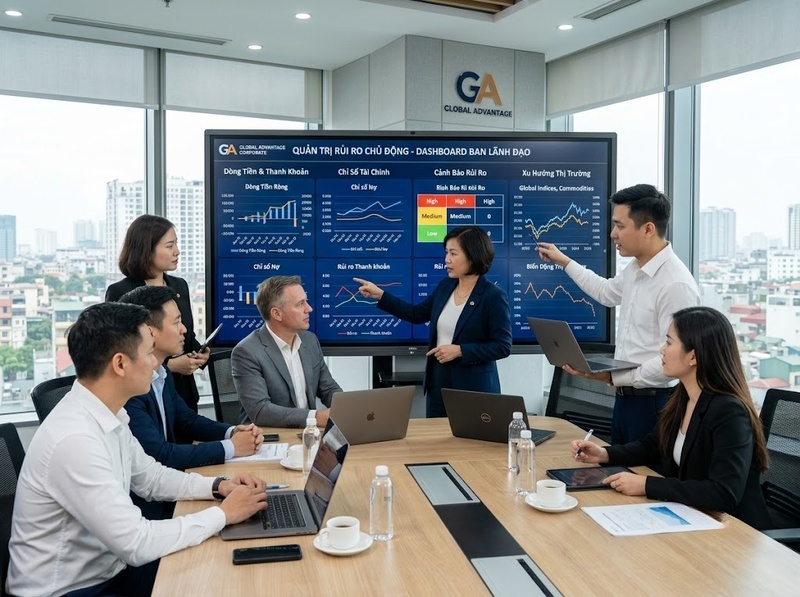
Một quy trình kiểm soát hiệu quả giúp doanh nghiệp giảm thiểu tổn thất, chủ động trước biến động của thị trường và nâng cao khả năng đạt được các mục tiêu tài chính dài hạn.
Kiểm soát rủi ro tài chính là gì?
Kiểm soát rủi ro tài chính là tập hợp các hoạt động nhằm hạn chế khả năng xảy ra rủi ro hoặc giảm mức độ thiệt hại nếu rủi ro phát sinh. Khác với việc chỉ phản ứng sau khi sự cố xảy ra, kiểm soát rủi ro hướng đến việc phòng ngừa, phát hiện sớm và xử lý có hệ thống.
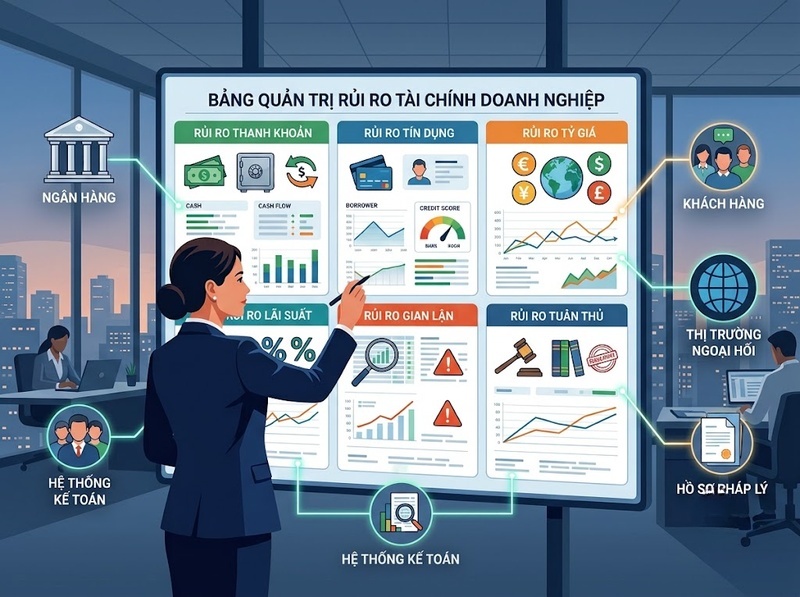
Các nhóm rủi ro tài chính doanh nghiệp thường phải kiểm soát bao gồm:
· Rủi ro thanh khoản
· Rủi ro tín dụng
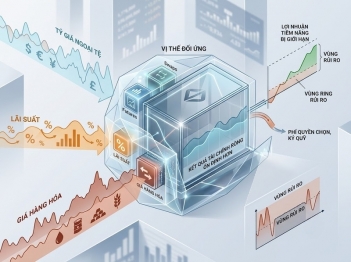
· Rủi ro tỷ giá
· Rủi ro lãi suất
· Rủi ro biến động giá hàng hóa
· Rủi ro gian lận và sai sót trong quản lý tài chính
· Rủi ro tuân thủ liên quan đến thuế, kế toán và quy định pháp luật
Việc hiểu đúng từng loại rủi ro là tiền đề để lựa chọn biện pháp kiểm soát phù hợp.
Quy trình kiểm soát rủi ro tài chính được thực hiện như thế nào?
Quy trình thường được triển khai theo năm bước liên tiếp.
Bước 1: Nhận diện rủi ro tài chính
Đây là bước xác định các yếu tố có thể ảnh hưởng đến tình hình tài chính của doanh nghiệp.
Nguồn phát sinh rủi ro có thể đến từ:
· Môi trường kinh doanh
· Biến động kinh tế vĩ mô
· Chính sách pháp luật
· Đối tác và khách hàng
· Quy trình nội bộ
· Hệ thống công nghệ
· Con người
Doanh nghiệp có thể sử dụng:
· Phân tích báo cáo tài chính
· Đánh giá quy trình nghiệp vụ
· Phỏng vấn các bộ phận liên quan
· Phân tích dữ liệu lịch sử
· Brainstorming và workshop quản trị rủi ro
Mục tiêu của bước này là xây dựng danh mục rủi ro đầy đủ trước khi tiến hành đánh giá.
Bước 2: Đánh giá và phân tích rủi ro
Sau khi nhận diện, doanh nghiệp cần xác định:
· Khả năng xảy ra
· Mức độ tác động
· Thời điểm có thể phát sinh
· Nguyên nhân gốc rễ
· Các yếu tố làm gia tăng hoặc giảm thiểu rủi ro
Một số phương pháp phổ biến gồm:
· Ma trận xác suất – tác động
· Chấm điểm rủi ro
· Phân tích kịch bản
· Stress testing
· Phân tích độ nhạy
Kết quả đánh giá giúp doanh nghiệp ưu tiên nguồn lực cho những rủi ro có mức độ nghiêm trọng cao nhất.
Bước 3: Lựa chọn biện pháp kiểm soát và xử lý
Tùy từng loại rủi ro, doanh nghiệp có thể áp dụng một hoặc kết hợp nhiều chiến lược sau:
Né tránh rủi ro
Không thực hiện hoạt động có mức rủi ro vượt quá khả năng chấp nhận.
Giảm thiểu rủi ro
Thiết lập quy trình kiểm soát nội bộ, phân quyền, kiểm tra chéo, giới hạn tín dụng hoặc đa dạng hóa nguồn doanh thu.
Chuyển giao rủi ro
Chuyển một phần trách nhiệm tài chính thông qua:
· Bảo hiểm
· Hợp đồng
· Công cụ phòng ngừa rủi ro tài chính
Chấp nhận rủi ro
Đối với những rủi ro có tác động thấp hoặc chi phí kiểm soát lớn hơn lợi ích mang lại, doanh nghiệp có thể chấp nhận trong phạm vi đã xác định.
Việc lựa chọn phương án cần cân nhắc giữa chi phí kiểm soát và mức độ giảm thiểu rủi ro đạt được.
Bước 4: Triển khai các biện pháp kiểm soát
Các biện pháp được chuyển thành quy trình vận hành cụ thể như:
· Thiết lập chính sách tài chính
· Ban hành quy trình phê duyệt
· Phân tách nhiệm vụ
· Thiết lập hạn mức
· Kiểm soát dòng tiền
· Quản lý công nợ
· Ứng dụng phần mềm quản trị
· Đào tạo nhân sự
Ở giai đoạn này, trách nhiệm của từng bộ phận và từng cá nhân cần được xác định rõ để tránh khoảng trống trong kiểm soát.
Bước 5: Giám sát và cải tiến liên tục
Môi trường kinh doanh luôn thay đổi, vì vậy hệ thống kiểm soát cũng cần được rà soát thường xuyên.
Doanh nghiệp nên:
· Theo dõi các chỉ số cảnh báo sớm
· Kiểm tra định kỳ
· Thực hiện kiểm toán nội bộ
· Đánh giá hiệu quả của biện pháp kiểm soát
· Cập nhật quy trình khi xuất hiện rủi ro mới
Chu trình này giúp doanh nghiệp duy trì khả năng thích ứng trước các biến động của thị trường.
Các nguyên tắc giúp kiểm soát rủi ro tài chính hiệu quả
Để quy trình phát huy hiệu quả, doanh nghiệp nên tuân thủ một số nguyên tắc sau:
Kiểm soát dựa trên mức độ ưu tiên
Không phải mọi rủi ro đều cần nguồn lực như nhau. Các rủi ro có khả năng xảy ra cao và tác động lớn cần được ưu tiên trước.
Gắn kiểm soát với mục tiêu kinh doanh
Mục tiêu của kiểm soát không phải loại bỏ toàn bộ rủi ro mà là duy trì mức rủi ro phù hợp với chiến lược phát triển.
Kết hợp phòng ngừa và phát hiện
Một hệ thống tốt vừa ngăn ngừa sai sót, vừa có khả năng phát hiện nhanh khi rủi ro phát sinh.
Phân định rõ trách nhiệm
Mỗi bộ phận cần hiểu rõ vai trò của mình trong việc nhận diện, báo cáo và xử lý rủi ro.
Liên tục cập nhật
Các yếu tố như lãi suất, tỷ giá, công nghệ, quy định pháp luật hay hành vi khách hàng đều có thể làm thay đổi hồ sơ rủi ro của doanh nghiệp.
Những sai lầm thường gặp khi kiểm soát rủi ro tài chính
Một số doanh nghiệp vẫn gặp khó khăn vì:
· Chỉ xử lý khi rủi ro đã xảy ra
· Không đánh giá đầy đủ nguyên nhân gốc
· Thiếu dữ liệu phục vụ phân tích
· Phụ thuộc hoàn toàn vào kinh nghiệm cá nhân
· Không theo dõi hiệu quả sau khi triển khai biện pháp kiểm soát
· Thiếu sự phối hợp giữa các phòng ban
Những hạn chế này khiến hệ thống kiểm soát mất tính chủ động và khó thích ứng với sự thay đổi của môi trường kinh doanh.
Quy trình kiểm soát rủi ro tài chính bao gồm năm bước chính: nhận diện, đánh giá, lựa chọn biện pháp xử lý, triển khai kiểm soát và giám sát liên tục. Các bước này tạo thành một chu trình khép kín giúp doanh nghiệp giảm thiểu tổn thất, nâng cao khả năng chống chịu trước biến động và hỗ trợ việc ra quyết định tài chính hiệu quả hơn. Khi được thực hiện đồng bộ cùng hệ thống quản trị nội bộ, kiểm soát rủi ro tài chính không chỉ bảo vệ tài sản mà còn góp phần tạo nền tảng cho sự phát triển bền vững.
Hỏi đáp về kiểm soát rủi ro tài chính
Kiểm soát rủi ro tài chính khác gì với quản trị rủi ro tài chính?
Quản trị rủi ro tài chính là khái niệm bao quát, bao gồm việc xây dựng chiến lược, chính sách và khẩu vị rủi ro. Kiểm soát rủi ro tài chính là một phần của quá trình này, tập trung vào các biện pháp cụ thể nhằm phòng ngừa, giảm thiểu và theo dõi rủi ro.
Doanh nghiệp nhỏ có cần quy trình kiểm soát rủi ro tài chính không?
Có. Dù quy mô nhỏ, doanh nghiệp vẫn đối mặt với các rủi ro về dòng tiền, công nợ, thanh khoản và gian lận. Quy trình có thể được thiết kế đơn giản nhưng vẫn cần đầy đủ các bước cơ bản.
Bao lâu nên đánh giá lại hệ thống kiểm soát rủi ro?
Doanh nghiệp nên rà soát định kỳ hằng quý hoặc hằng năm, đồng thời đánh giá ngay khi có biến động lớn về thị trường, cơ cấu tổ chức hoặc hoạt động kinh doanh.
Công nghệ hỗ trợ kiểm soát rủi ro tài chính như thế nào?
Các phần mềm quản trị tài chính, ERP, BI và hệ thống phân tích dữ liệu giúp tự động hóa việc theo dõi chỉ số tài chính, phát hiện bất thường, cảnh báo sớm và hỗ trợ ra quyết định nhanh hơn.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
