
Khả năng thanh toán doanh nghiệp được đánh giá bằng chỉ số nào?
Mục lục
- Khả năng thanh toán doanh nghiệp là gì?
- Hệ số thanh toán hiện hành
- Hệ số thanh toán nhanh
- Hệ số thanh toán bằng tiền
- Tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn
- Khả năng thanh toán lãi vay
- Khả năng trả nợ gốc và lãi
- Đánh giá chất lượng tài sản ngắn hạn
- Đánh giá cơ cấu và thời hạn nợ
- Cách kết hợp các chỉ số để đưa ra kết luận
- Ví dụ đánh giá tổng hợp
- Những sai lầm phổ biến khi đánh giá khả năng thanh toán
Khả năng thanh toán doanh nghiệp cần được đánh giá đồng thời qua tài sản ngắn hạn, cơ cấu nợ, tốc độ chuyển đổi tài sản thành tiền và dòng tiền thực tế. Bài viết phân tích công thức, ý nghĩa, giới hạn và cách kết hợp các chỉ số thanh toán quan trọng.
Khả năng thanh toán phản ánh mức độ doanh nghiệp có thể thực hiện các nghĩa vụ tài chính khi đến hạn. Để đánh giá chính xác, không nên chỉ nhìn vào tổng tài sản hoặc lợi nhuận kế toán. Một doanh nghiệp có thể sở hữu nhiều tài sản và báo cáo có lãi nhưng vẫn thiếu tiền để trả nhà cung cấp, lãi vay, thuế hoặc các khoản nợ đến hạn.
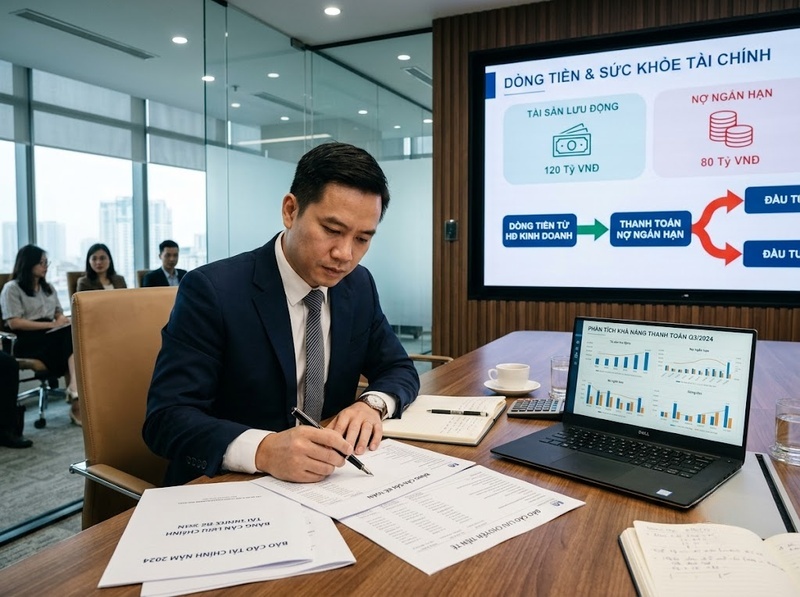
Việc đánh giá cần kết hợp ba nhóm thông tin:
· Tài sản có thể chuyển đổi thành tiền trong thời gian phù hợp
· Các khoản nợ phải thanh toán và thời điểm đáo hạn
· Dòng tiền thực tế được tạo ra từ hoạt động kinh doanh
Các chỉ số phổ biến nhất gồm hệ số thanh toán hiện hành, hệ số thanh toán nhanh, hệ số thanh toán bằng tiền, tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn và khả năng thanh toán lãi vay. Mỗi chỉ số phản ánh một lớp khác nhau của năng lực thanh toán, vì vậy không có một tỷ số duy nhất đủ để đưa ra kết luận toàn diện.
Khả năng thanh toán doanh nghiệp là gì?
Khả năng thanh toán doanh nghiệp là năng lực đáp ứng đầy đủ và đúng hạn các nghĩa vụ tài chính bằng tiền hoặc bằng những tài sản có thể nhanh chóng chuyển đổi thành tiền.
Khái niệm này thường được xem xét theo hai phạm vi:
· Khả năng thanh toán ngắn hạn, tập trung vào những nghĩa vụ phải trả trong chu kỳ kinh doanh hoặc trong vòng 12 tháng
· Khả năng thanh toán dài hạn, tập trung vào năng lực duy trì việc trả nợ, trả lãi và đáp ứng các cam kết tài chính trong nhiều kỳ
Trong phân tích tài chính, khả năng thanh toán ngắn hạn thường gắn với tính thanh khoản. Tuy nhiên, hai khái niệm không hoàn toàn đồng nhất. Tính thanh khoản thể hiện tốc độ và mức độ dễ dàng khi chuyển tài sản thành tiền, còn khả năng thanh toán thể hiện kết quả cuối cùng: doanh nghiệp có đủ nguồn lực để trả nợ đúng hạn hay không.
Một doanh nghiệp có thể có hệ số tài sản ngắn hạn tương đối cao nhưng vẫn gặp khó khăn thanh toán nếu:
· Hàng tồn kho chậm luân chuyển hoặc khó bán
· Khoản phải thu quá hạn, khó thu hồi
· Tiền bị hạn chế sử dụng
· Nợ ngắn hạn tập trung đáo hạn trong một thời điểm
· Dòng tiền kinh doanh liên tục âm
· Doanh nghiệp phụ thuộc vào việc vay mới để trả nợ cũ
Vì vậy, đánh giá khả năng thanh toán phải xem xét cả số lượng tài sản, chất lượng tài sản, thời hạn nợ và khả năng tạo tiền.
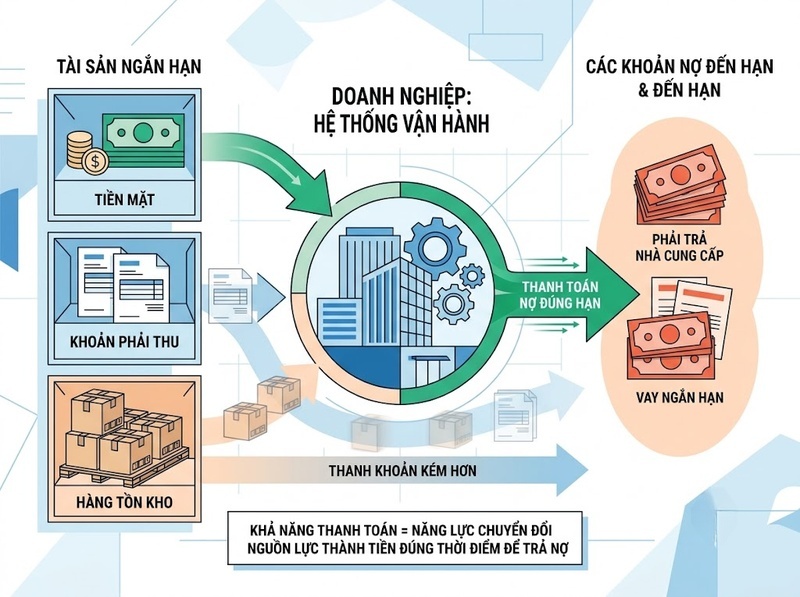
Hệ số thanh toán hiện hành
Hệ số thanh toán hiện hành cho biết mỗi đồng nợ ngắn hạn đang được bảo đảm bởi bao nhiêu đồng tài sản ngắn hạn.
Công thức:
Hệ số thanh toán hiện hành = Tài sản ngắn hạn / Nợ ngắn hạn
Ví dụ, doanh nghiệp có tài sản ngắn hạn 30 tỷ đồng và nợ ngắn hạn 20 tỷ đồng:
Hệ số thanh toán hiện hành = 30 / 20 = 1,5 lần
Điều này có nghĩa là, xét trên số liệu kế toán, mỗi đồng nợ ngắn hạn được bảo đảm bởi 1,5 đồng tài sản ngắn hạn.
Ý nghĩa của hệ số thanh toán hiện hành
Khi hệ số nhỏ hơn 1, tài sản ngắn hạn thấp hơn nợ ngắn hạn. Đây có thể là dấu hiệu doanh nghiệp chịu áp lực thanh toán, đặc biệt khi không có dòng tiền ổn định hoặc hạn mức tín dụng chưa sử dụng.
Hệ số lớn hơn 1 thường tạo ra một khoảng đệm tài chính. Tuy nhiên, không thể kết luận hệ số càng cao thì doanh nghiệp càng tốt. Một tỷ số quá cao có thể xuất phát từ:
· Tồn kho dư thừa
· Khoản phải thu tăng nhanh
· Tiền nhàn rỗi chưa được sử dụng hiệu quả
· Vốn lưu động bị ứ đọng
· Hiệu suất sử dụng tài sản thấp
Ngưỡng phù hợp phụ thuộc vào ngành, chu kỳ kinh doanh và đặc điểm dòng tiền. Doanh nghiệp bán lẻ thu tiền ngay có thể vận hành với hệ số thấp hơn doanh nghiệp sản xuất có chu kỳ thu hồi vốn dài.
Giới hạn của hệ số thanh toán hiện hành
Chỉ số này xem toàn bộ tài sản ngắn hạn như một nguồn bảo đảm, nhưng các tài sản không có mức thanh khoản giống nhau. Tiền có thể sử dụng ngay, trong khi hàng tồn kho phải được bán và khoản phải thu phải được thu hồi trước khi trở thành tiền.
Hai doanh nghiệp cùng có hệ số 1,5 lần vẫn có mức độ an toàn khác nhau nếu:
· Doanh nghiệp thứ nhất chủ yếu nắm giữ tiền và khoản phải thu chất lượng tốt
· Doanh nghiệp thứ hai chủ yếu nắm giữ hàng tồn kho chậm luân chuyển
Do đó, cần phân tích thêm hệ số thanh toán nhanh và cơ cấu tài sản ngắn hạn.
Hệ số thanh toán nhanh
Hệ số thanh toán nhanh đo lường khả năng trả nợ ngắn hạn bằng những tài sản có mức thanh khoản cao hơn, không phụ thuộc vào việc bán hàng tồn kho.
Công thức phổ biến:
Hệ số thanh toán nhanh = (Tài sản ngắn hạn − Hàng tồn kho) / Nợ ngắn hạn
Trong phân tích thận trọng hơn, các khoản trả trước hoặc tài sản ngắn hạn khó chuyển đổi thành tiền cũng có thể được loại ra.
Ví dụ, doanh nghiệp có:
· Tài sản ngắn hạn: 30 tỷ đồng
· Hàng tồn kho: 12 tỷ đồng
· Nợ ngắn hạn: 20 tỷ đồng
Hệ số thanh toán nhanh = (30 − 12) / 20 = 0,9 lần
Mặc dù hệ số thanh toán hiện hành đạt 1,5 lần, hệ số thanh toán nhanh chỉ đạt 0,9 lần. Chênh lệch này cho thấy khả năng thanh toán của doanh nghiệp phụ thuộc đáng kể vào việc tiêu thụ hàng tồn kho.
Khi nào hệ số thanh toán nhanh có ý nghĩa lớn?
Chỉ số này đặc biệt hữu ích khi doanh nghiệp:
· Có tỷ trọng hàng tồn kho lớn
· Kinh doanh sản phẩm dễ lỗi thời
· Có hàng hóa mang tính mùa vụ
· Có chu kỳ sản xuất dài
· Có nguy cơ phải giảm giá mạnh để giải phóng tồn kho
Tuy nhiên, loại bỏ toàn bộ hàng tồn kho cũng có thể tạo ra đánh giá quá thận trọng đối với doanh nghiệp bán lẻ có tốc độ quay vòng hàng hóa rất nhanh. Vì vậy, tỷ số phải được đọc cùng số ngày tồn kho và lịch sử tiêu thụ thực tế.
Hệ số thanh toán bằng tiền
Hệ số thanh toán bằng tiền phản ánh phần nợ ngắn hạn có thể được thanh toán ngay bằng tiền và các khoản tương đương tiền.
Công thức:
Hệ số thanh toán bằng tiền = Tiền và các khoản tương đương tiền / Nợ ngắn hạn
Nếu doanh nghiệp có 4 tỷ đồng tiền và tương đương tiền, trong khi nợ ngắn hạn là 20 tỷ đồng:
Hệ số thanh toán bằng tiền = 4 / 20 = 0,2 lần
Điều này không có nghĩa doanh nghiệp chỉ có thể trả 20% nợ ngắn hạn. Các khoản nợ không đáo hạn đồng thời, còn doanh nghiệp có thể tiếp tục thu tiền bán hàng, thu hồi công nợ hoặc sử dụng hạn mức tín dụng. Chỉ số này chủ yếu thể hiện lớp bảo vệ tức thời tại ngày lập báo cáo.
Hệ số thấp có luôn là dấu hiệu xấu?
Không. Doanh nghiệp quản trị ngân quỹ hiệu quả thường không giữ lượng tiền quá lớn nếu dòng tiền vào ổn định và khả năng tiếp cận tín dụng tốt.
Ngược lại, hệ số tiền mặt cao cũng chưa chắc phản ánh hiệu quả tài chính. Tiền dư thừa kéo dài có thể cho thấy doanh nghiệp chưa tìm được cơ hội đầu tư hoặc chưa phân bổ vốn tối ưu.
Chỉ số trở nên đáng lo khi tiền mặt thấp đồng thời xuất hiện các yếu tố:
· Nợ sắp đáo hạn lớn
· Dòng tiền kinh doanh âm
· Khoản phải thu khó thu hồi
· Hạn mức tín dụng bị thu hẹp
· Doanh nghiệp không thể tái cấp vốn
· Nghĩa vụ thanh toán tập trung trong thời gian ngắn
Tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn
Các hệ số dựa trên bảng cân đối kế toán phản ánh trạng thái tại một thời điểm. Để biết doanh nghiệp có thực sự tạo ra tiền để trả nợ hay không, cần phân tích dòng tiền từ hoạt động kinh doanh.
Công thức:
Tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn = Dòng tiền thuần từ hoạt động kinh doanh / Nợ ngắn hạn bình quân
Ví dụ, dòng tiền thuần từ hoạt động kinh doanh trong năm là 8 tỷ đồng và nợ ngắn hạn bình quân là 20 tỷ đồng:
Tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn = 8 / 20 = 40%
Chỉ số cho biết trong kỳ, hoạt động kinh doanh tạo ra lượng tiền tương đương 40% số nợ ngắn hạn bình quân.
Vì sao dòng tiền quan trọng hơn lợi nhuận trong đánh giá thanh toán?
Lợi nhuận được ghi nhận theo cơ sở dồn tích. Doanh thu có thể đã được ghi nhận nhưng khách hàng chưa thanh toán; chi phí có thể đã phát sinh nhưng tiền chưa được chi trả.
Do đó, doanh nghiệp có lợi nhuận vẫn có thể thiếu tiền nếu:
· Bán chịu tăng nhanh
· Thời gian thu hồi công nợ kéo dài
· Tồn kho tăng mạnh
· Phải thanh toán trước cho nhà cung cấp
· Tiền bị rút khỏi hoạt động kinh doanh để đầu tư hoặc trả nợ
Dòng tiền kinh doanh dương và ổn định cho thấy hoạt động cốt lõi đang tạo ra tiền. Ngược lại, dòng tiền kinh doanh âm liên tục là tín hiệu cần điều tra, ngay cả khi doanh nghiệp vẫn báo lãi.
Một kỳ dòng tiền âm chưa đủ để kết luận doanh nghiệp mất khả năng thanh toán. Dòng tiền có thể âm do tăng vốn lưu động để phục vụ mở rộng kinh doanh. Vấn đề nằm ở nguyên nhân, thời gian kéo dài và khả năng chuyển phần vốn lưu động đó thành tiền trong tương lai.
Khả năng thanh toán lãi vay
Khả năng trả lãi phản ánh mức độ lợi nhuận từ hoạt động kinh doanh có thể bảo đảm chi phí lãi vay.
Công thức thường dùng:
Khả năng thanh toán lãi vay = Lợi nhuận trước lãi vay và thuế / Chi phí lãi vay
Nếu lợi nhuận trước lãi vay và thuế là 15 tỷ đồng, chi phí lãi vay là 5 tỷ đồng:
Khả năng thanh toán lãi vay = 15 / 5 = 3 lần
Điều này có nghĩa lợi nhuận hoạt động trước lãi vay và thuế bằng ba lần chi phí lãi vay trong kỳ.
Chỉ số càng gần 1, biên an toàn càng mỏng. Khi thấp hơn 1, lợi nhuận hoạt động không đủ bù đắp chi phí lãi vay trong kỳ. Tuy nhiên, chỉ số vẫn dựa trên lợi nhuận kế toán nên cần được đối chiếu với tiền thực trả lãi và dòng tiền kinh doanh.
Khi nào cần sử dụng chỉ tiêu dựa trên dòng tiền?
Khi doanh nghiệp có:
· Khấu hao lớn
· Nhiều khoản doanh thu chưa thu tiền
· Biến động vốn lưu động mạnh
· Khoản lãi được vốn hóa
· Chênh lệch lớn giữa lợi nhuận và dòng tiền
Trong trường hợp đó, nên đánh giá thêm tỷ lệ dòng tiền hoạt động trước lãi và thuế so với tiền lãi phải trả. Cách tiếp cận này phản ánh trực tiếp hơn nguồn tiền dùng để thực hiện nghĩa vụ.
Khả năng trả nợ gốc và lãi
Đối với doanh nghiệp có dư nợ vay lớn, chỉ đánh giá khả năng trả lãi là chưa đủ. Doanh nghiệp còn phải hoàn trả nợ gốc theo lịch.
Một chỉ tiêu thường được sử dụng là hệ số bảo đảm nghĩa vụ nợ:
Công thức khái quát:
Hệ số bảo đảm nghĩa vụ nợ = Dòng tiền sẵn có để trả nợ / Tổng nợ gốc và lãi phải trả trong kỳ
Hệ số trên 1 cho thấy nguồn tiền tính theo phạm vi được lựa chọn lớn hơn nghĩa vụ nợ trong kỳ. Hệ số dưới 1 cho thấy doanh nghiệp phải sử dụng nguồn tiền bổ sung, bán tài sản, vay mới hoặc tái cơ cấu lịch trả nợ.
Kết quả phụ thuộc vào cách xác định “dòng tiền sẵn có để trả nợ”. Vì vậy, khi so sánh giữa các doanh nghiệp hoặc giữa các báo cáo, phải kiểm tra công thức đang được sử dụng, thay vì chỉ nhìn vào tên chỉ số.
Đánh giá chất lượng tài sản ngắn hạn
Các tỷ số thanh toán chỉ đáng tin khi tài sản ngắn hạn có khả năng chuyển đổi thành tiền theo giá trị và thời gian dự kiến.
Tiền và các khoản tương đương tiền
Cần phân biệt giữa tiền có thể sử dụng ngay và tiền bị hạn chế sử dụng. Tiền ký quỹ, tiền bảo đảm hoặc số dư bị phong tỏa không tạo ra khả năng thanh toán tương đương với tiền tự do.
Khoản phải thu
Giá trị khoản phải thu cần được đánh giá theo:
· Thời gian thu tiền bình quân
· Tỷ lệ công nợ quá hạn
· Mức độ tập trung vào một số khách hàng
· Lịch sử thanh toán của khách hàng
· Các khoản phải thu với bên liên quan
· Dự phòng tổn thất hoặc khả năng không thu hồi
Khoản phải thu tăng nhanh hơn doanh thu có thể cho thấy doanh nghiệp đang nới lỏng tín dụng bán hàng hoặc gặp khó khăn trong thu hồi tiền.
Hàng tồn kho
Tồn kho cần được phân tích theo:
· Tốc độ luân chuyển
· Thời gian lưu kho
· Khả năng lỗi thời
· Khả năng giảm giá
· Mức độ phụ thuộc vào mùa vụ
· Chi phí cần thiết để hoàn thiện và bán sản phẩm
Hàng tồn kho có giá trị kế toán cao nhưng khó bán không thể được xem là nguồn thanh toán đáng tin cậy.
Tài sản ngắn hạn khác
Chi phí trả trước, thuế được khấu trừ hoặc các khoản tạm ứng có thể được ghi nhận trong tài sản ngắn hạn nhưng không phải lúc nào cũng chuyển đổi trực tiếp thành tiền. Khi đánh giá thận trọng, cần tách các khoản này khỏi tài sản thanh khoản.
Đánh giá cơ cấu và thời hạn nợ
Khả năng thanh toán không chỉ phụ thuộc tổng số nợ mà còn phụ thuộc thời điểm doanh nghiệp phải trả tiền.
Hai doanh nghiệp có cùng nợ ngắn hạn nhưng mức độ rủi ro khác nhau nếu:
· Doanh nghiệp thứ nhất có các khoản nợ phân bổ đều trong 12 tháng
· Doanh nghiệp thứ hai phải thanh toán phần lớn nghĩa vụ trong tháng tiếp theo
Những nội dung cần xem xét gồm:
· Lịch đáo hạn nợ vay
· Thời hạn thanh toán cho nhà cung cấp
· Thuế và nghĩa vụ với người lao động
· Các khoản vay bị vi phạm điều kiện
· Khoản nợ có thể bị yêu cầu thanh toán trước hạn
· Nghĩa vụ bảo lãnh
· Cam kết mua hàng hoặc đầu tư
· Khả năng gia hạn và tái cấp vốn
Nợ ngắn hạn tăng không nhất thiết là tín hiệu tiêu cực nếu doanh nghiệp tăng quy mô kinh doanh, có vòng quay vốn nhanh và dòng tiền đủ mạnh. Rủi ro xuất hiện khi nợ tăng nhanh hơn năng lực tạo tiền hoặc tài sản tài trợ bằng nợ không thể chuyển đổi thành tiền kịp thời.
Cách kết hợp các chỉ số để đưa ra kết luận
Một đánh giá hợp lý nên thực hiện theo trình tự từ khả năng bảo đảm trên sổ sách đến khả năng tạo tiền thực tế.
Bước 1: Kiểm tra mức bao phủ nợ ngắn hạn
Sử dụng hệ số thanh toán hiện hành để xác định tài sản ngắn hạn có lớn hơn nợ ngắn hạn hay không.
Bước 2: Loại bỏ các tài sản kém thanh khoản
Sử dụng hệ số thanh toán nhanh và hệ số thanh toán bằng tiền để xác định mức độ phụ thuộc vào hàng tồn kho hoặc việc thu hồi công nợ.
Bước 3: Kiểm tra chất lượng tài sản
Phân tích tuổi nợ phải thu, vòng quay tồn kho, dự phòng tổn thất và các khoản tiền bị hạn chế sử dụng.
Bước 4: Đối chiếu với dòng tiền
Kiểm tra dòng tiền thuần từ hoạt động kinh doanh, biến động vốn lưu động và tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn.
Bước 5: Kiểm tra nghĩa vụ tài chính cố định
Đánh giá khả năng trả lãi, trả nợ gốc và các khoản phải thanh toán theo hợp đồng.
Bước 6: So sánh theo thời gian và theo ngành
Một tỷ số đơn lẻ ít có ý nghĩa nếu không được so sánh với:
· Chính doanh nghiệp trong các kỳ trước
· Kế hoạch dòng tiền và lịch trả nợ
· Doanh nghiệp có mô hình kinh doanh tương đồng
· Đặc điểm chu kỳ vốn lưu động của ngành
Xu hướng suy giảm liên tục thường đáng chú ý hơn một tỷ số thấp tại một thời điểm nhưng có nguyên nhân rõ ràng và mang tính tạm thời.
Ví dụ đánh giá tổng hợp
Giả sử một doanh nghiệp có các số liệu:
· Tài sản ngắn hạn: 60 tỷ đồng
· Hàng tồn kho: 25 tỷ đồng
· Tiền và tương đương tiền: 5 tỷ đồng
· Nợ ngắn hạn: 40 tỷ đồng
· Dòng tiền thuần từ hoạt động kinh doanh: 6 tỷ đồng
· Lợi nhuận trước lãi vay và thuế: 12 tỷ đồng
· Chi phí lãi vay: 4 tỷ đồng
Các chỉ số chính:
· Hệ số thanh toán hiện hành = 60 / 40 = 1,5 lần
· Hệ số thanh toán nhanh = (60 − 25) / 40 = 0,875 lần
· Hệ số thanh toán bằng tiền = 5 / 40 = 0,125 lần
· Tỷ lệ dòng tiền hoạt động trên nợ ngắn hạn = 6 / 40 = 15%
· Khả năng thanh toán lãi vay = 12 / 4 = 3 lần
Hệ số hiện hành cho thấy tài sản ngắn hạn lớn hơn nợ ngắn hạn. Tuy nhiên, hệ số nhanh dưới 1 và hệ số tiền mặt thấp cho thấy doanh nghiệp phụ thuộc nhiều vào việc bán tồn kho, thu hồi công nợ và duy trì dòng tiền trong kỳ.
Khả năng trả lãi ở mức 3 lần tạo ra một khoảng đệm về lợi nhuận hoạt động, nhưng dòng tiền kinh doanh chỉ tương đương 15% nợ ngắn hạn. Trước khi kết luận, cần kiểm tra:
· Tồn kho có bán được đúng giá và đúng thời gian hay không
· Khoản phải thu có tập trung hoặc quá hạn hay không
· Bao nhiêu nợ ngắn hạn sẽ đáo hạn trong vài tháng tới
· Doanh nghiệp có hạn mức tín dụng dự phòng hay không
· Dòng tiền kinh doanh 6 tỷ đồng có ổn định hay chỉ phát sinh trong một kỳ
Kết luận phù hợp không phải là doanh nghiệp chắc chắn mất khả năng thanh toán, mà là khả năng thanh toán trên sổ sách tương đối tốt nhưng lớp đệm tiền mặt và dòng tiền còn mỏng.
Những sai lầm phổ biến khi đánh giá khả năng thanh toán
Chỉ nhìn vào một hệ số
Không chỉ số nào phản ánh đồng thời chất lượng tài sản, lịch đáo hạn nợ và dòng tiền. Chỉ dùng hệ số hiện hành dễ dẫn đến đánh giá quá lạc quan.
Xem mọi tài sản ngắn hạn đều có tính thanh khoản như nhau
Hàng tồn kho lỗi thời, công nợ quá hạn và tiền bị hạn chế sử dụng không thể được xem như tiền mặt.
Áp dụng một ngưỡng cho mọi doanh nghiệp
Mức tỷ số phù hợp thay đổi theo ngành, mô hình thu tiền, quyền lực thương lượng với nhà cung cấp, tính mùa vụ và khả năng vay vốn.
Đánh đồng lợi nhuận với tiền
Lợi nhuận dương không bảo đảm doanh nghiệp có đủ tiền trả nợ. Cần đối chiếu lợi nhuận với dòng tiền kinh doanh và biến động vốn lưu động.
Bỏ qua thời điểm đáo hạn
Bảng cân đối kế toán cho biết tổng nợ tại ngày báo cáo nhưng không thể hiện đầy đủ mức độ tập trung của nghĩa vụ trong từng tuần hoặc từng tháng.
Không kiểm tra xu hướng
Một tỷ số riêng lẻ có thể bị ảnh hưởng bởi thời điểm chốt sổ. Phân tích nhiều kỳ giúp nhận diện sự suy giảm có hệ thống hoặc các biến động mang tính mùa vụ.
Khả năng thanh toán doanh nghiệp được đánh giá đầy đủ nhất khi kết hợp tài sản, nợ và dòng tiền. Hệ số thanh toán hiện hành cho biết mức bao phủ tổng quát; hệ số thanh toán nhanh và hệ số tiền mặt phản ánh lớp tài sản có tính thanh khoản cao hơn; các chỉ tiêu dòng tiền cho biết doanh nghiệp có thực sự tạo ra tiền; còn khả năng trả lãi và nghĩa vụ nợ phản ánh áp lực tài chính cố định.
Một kết luận đáng tin cậy không nên dựa vào việc tỷ số cao hay thấp một cách riêng lẻ. Cần đánh giá chất lượng tài sản, thời điểm đáo hạn, xu hướng nhiều kỳ, đặc điểm ngành và khả năng tiếp cận nguồn tài trợ. Doanh nghiệp chỉ thực sự có khả năng thanh toán tốt khi tài sản có thể chuyển thành tiền đúng hạn, hoạt động kinh doanh tạo tiền ổn định và nghĩa vụ nợ được phân bổ phù hợp với nguồn tiền sẵn có.
Hỏi đáp về khả năng thanh toán doanh nghiệp
Chỉ số nào quan trọng nhất để đánh giá khả năng thanh toán doanh nghiệp?
Không có một chỉ số duy nhất quan trọng trong mọi trường hợp. Hệ số thanh toán hiện hành phù hợp để đánh giá mức bao phủ tổng quát, nhưng cần kết hợp hệ số thanh toán nhanh, hệ số tiền mặt và dòng tiền từ hoạt động kinh doanh để kiểm tra chất lượng thực tế của khả năng thanh toán.
Hệ số thanh toán hiện hành lớn hơn 1 có an toàn không?
Hệ số lớn hơn 1 cho thấy tài sản ngắn hạn cao hơn nợ ngắn hạn tại ngày báo cáo, nhưng chưa đủ để kết luận an toàn. Cần kiểm tra hàng tồn kho, khả năng thu hồi công nợ, tiền bị hạn chế và lịch đáo hạn của các khoản nợ.
Hệ số thanh toán nhanh thấp có nghĩa doanh nghiệp gặp khó khăn không?
Không nhất thiết. Doanh nghiệp có tốc độ quay vòng hàng tồn kho nhanh hoặc thu tiền bán hàng đều đặn có thể vận hành với hệ số thấp. Rủi ro tăng khi hệ số thấp đi kèm tồn kho chậm luân chuyển, công nợ khó thu và dòng tiền kinh doanh âm.
Vì sao doanh nghiệp có lãi vẫn không đủ tiền trả nợ?
Lợi nhuận được ghi nhận theo cơ sở dồn tích, trong khi thanh toán cần tiền thực tế. Doanh thu chưa thu tiền, tồn kho tăng hoặc khoản phải thu kéo dài có thể khiến doanh nghiệp có lãi nhưng dòng tiền âm.
Có nên so sánh chỉ số thanh toán giữa các ngành không?
Chỉ nên so sánh khi các doanh nghiệp có mô hình kinh doanh, chu kỳ vốn lưu động và phương thức thu tiền tương đồng. Việc áp dụng một ngưỡng chung cho các ngành khác nhau dễ tạo ra kết luận sai lệch.
Dòng tiền âm một kỳ có phải dấu hiệu mất khả năng thanh toán không?
Không nhất thiết. Dòng tiền có thể âm do đầu tư vào vốn lưu động hoặc yếu tố mùa vụ. Tuy nhiên, dòng tiền kinh doanh âm kéo dài, đặc biệt khi đi kèm nợ đáo hạn lớn và khả năng vay mới suy giảm, là dấu hiệu rủi ro đáng chú ý.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
