
Lãi kép hoạt động theo cơ chế tích lũy như thế nào?
Mục lục
- Lãi kép khác lãi đơn ở điểm nào?
- Cơ chế “lãi sinh lãi” diễn ra như thế nào?
- Thời gian ảnh hưởng đến lãi kép ra sao?
- Lãi suất tác động như thế nào đến tốc độ tích lũy?
- Tần suất nhập lãi làm thay đổi kết quả như thế nào?
- Những điều kiện nào cần có để lãi kép thực sự phát huy tác dụng?
- Vì sao không nên hiểu lãi kép là “tiền tự tăng theo cấp số nhân”?
- Có thể hình dung lãi kép bằng quy tắc nhân đôi như thế nào?
- Cách đọc một phép tính lãi kép để tránh kỳ vọng sai
Lãi kép là cơ chế trong đó tiền lãi được cộng vào vốn để tiếp tục sinh lãi ở các kỳ sau. Hiểu cách lãi kép tích lũy giúp lý giải vì sao thời gian, lãi suất và tần suất nhập lãi có thể làm giá trị khoản tiền tăng ngày càng nhanh.
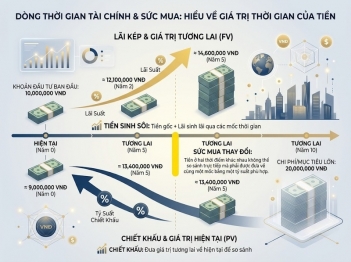
Lãi kép hình thành khi tiền lãi của một kỳ không được tách khỏi khoản vốn mà được cộng trở lại vào số dư. Từ kỳ tiếp theo, lãi được tính trên cả vốn ban đầu lẫn phần lãi đã tích lũy. Vì vậy, cơ sở tính lãi có thể tăng sau mỗi kỳ và chính phần lãi trước đó cũng bắt đầu tạo ra lợi nhuận.
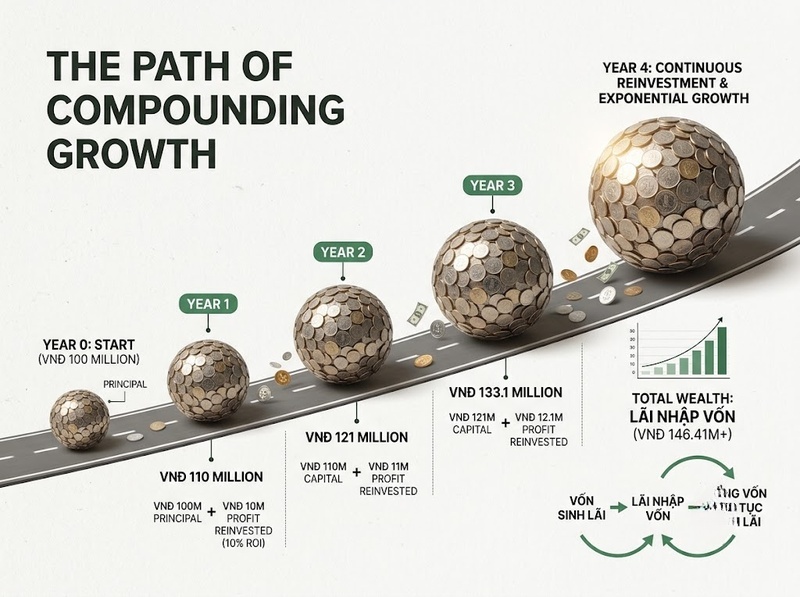
Điểm cốt lõi của cơ chế này không nằm ở việc lãi suất tự động tăng lên. Một mức lãi suất không đổi vẫn có thể tạo ra tốc độ tăng trưởng giá trị ngày càng lớn về mặt số tiền, bởi cùng một tỷ lệ phần trăm được áp dụng trên một cơ sở vốn lớn hơn qua thời gian.
Ví dụ, với 100 triệu đồng, giả sử lợi suất cố định 10% mỗi năm và toàn bộ lợi nhuận được tái đầu tư:
· Cuối năm thứ nhất: 110 triệu đồng
· Cuối năm thứ hai: 121 triệu đồng
· Cuối năm thứ ba: 133,1 triệu đồng
Trong năm đầu tiên, khoản tăng là 10 triệu đồng. Sang năm thứ hai, khoản tăng thành 11 triệu đồng vì 10% được tính trên 110 triệu đồng. Đến năm thứ ba, khoản tăng là 12,1 triệu đồng vì cơ sở tính lợi nhuận đã tăng lên 121 triệu đồng.
Đó chính là vòng lặp quan trọng của lãi kép: vốn tạo ra lãi → lãi nhập vào vốn → tổng vốn mới tiếp tục tạo ra lãi.
Lãi kép khác lãi đơn ở điểm nào?
Sự khác biệt quyết định nằm ở việc tiền lãi cũ có tham gia vào quá trình tạo lãi mới hay không.
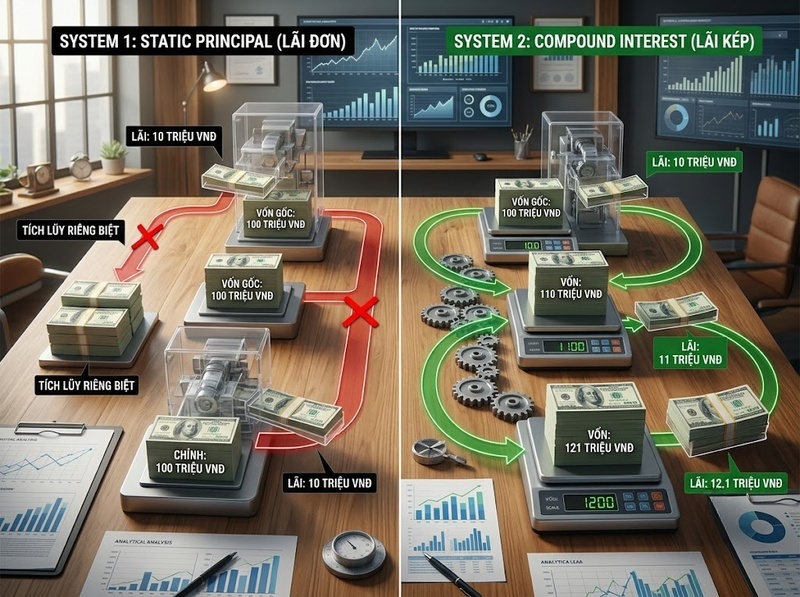
Với lãi đơn, lãi thường chỉ được tính trên vốn gốc ban đầu. Nếu 100 triệu đồng được hưởng lãi đơn 10% mỗi năm, khoản lãi mỗi năm luôn là 10 triệu đồng. Sau ba năm, tổng giá trị là 130 triệu đồng.
Với lãi kép và cùng giả định 10% mỗi năm, lãi của mỗi năm được giữ lại trong khoản vốn:
· Năm 1: 100 × 10% = 10 triệu đồng tiền lãi
· Năm 2: 110 × 10% = 11 triệu đồng tiền lãi
· Năm 3: 121 × 10% = 12,1 triệu đồng tiền lãi
Sau ba năm, giá trị đạt 133,1 triệu đồng.
Khoảng chênh lệch 3,1 triệu đồng trong ví dụ này xuất hiện hoàn toàn từ việc những khoản lãi của các năm trước tiếp tục tham gia sinh lợi. Khoảng cách giữa hai cơ chế còn có thể mở rộng khi thời gian kéo dài, miễn là lợi nhuận tiếp tục được giữ lại và các giả định về tỷ suất sinh lợi được duy trì.
Cơ chế “lãi sinh lãi” diễn ra như thế nào?
Lãi kép có thể được hiểu như một quá trình gồm các chu kỳ liên tiếp. Sau mỗi chu kỳ, kết quả của chu kỳ trước trở thành một phần đầu vào của chu kỳ tiếp theo.
Giả sử số vốn ban đầu là (P), lãi suất mỗi kỳ là (r).
Sau kỳ thứ nhất:
P × (1 r)
Sau kỳ thứ hai, toàn bộ số dư mới tiếp tục được nhân với cùng hệ số:
P × (1 r) × (1 r) = P × (1 r)²
Sau ba kỳ:
P × (1 r)³
Sau (t) kỳ:
A = P × (1 r)^t
Trong đó:
· A là giá trị sau khi tích lũy
· P là số vốn ban đầu
· r là tỷ lệ sinh lợi của mỗi kỳ
· t là số kỳ tích lũy
Số mũ (t) thể hiện đặc điểm quan trọng nhất của lãi kép: tăng trưởng diễn ra theo cơ chế nhân qua nhiều kỳ thay vì chỉ cộng một lượng tiền lãi cố định vào vốn gốc.
Vì sao tiền lãi có thể tiếp tục tạo ra lợi nhuận?
Giả sử 100 triệu đồng tạo ra 10 triệu đồng lợi nhuận trong năm đầu tiên.
Nếu 10 triệu đồng này được rút ra, năm tiếp theo vẫn chỉ có 100 triệu đồng tham gia tạo lợi nhuận. Cơ sở sinh lợi không thay đổi.
Nếu 10 triệu đồng được giữ lại, năm tiếp theo có 110 triệu đồng tham gia tạo lợi nhuận. Trong khoản lợi nhuận 11 triệu đồng của năm thứ hai:
· 10 triệu đồng đến từ 100 triệu đồng vốn ban đầu
· 1 triệu đồng đến từ chính 10 triệu đồng lợi nhuận của năm trước
Một triệu đồng bổ sung đó là biểu hiện trực tiếp của “lãi trên lãi”.
Sau nhiều chu kỳ, những lớp lợi nhuận mới tiếp tục được đưa vào cơ sở tính lợi nhuận. Vì vậy, giá trị tích lũy không chỉ phụ thuộc vào vốn gốc mà còn phụ thuộc vào lịch sử lợi nhuận đã được giữ lại.
Thời gian ảnh hưởng đến lãi kép ra sao?
Thời gian là một biến số đặc biệt quan trọng vì lãi kép cần nhiều chu kỳ để quá trình tái tích lũy phát huy tác dụng.
Vẫn với 100 triệu đồng và giả định lợi suất 10% mỗi năm:
|
Thời gian |
Giá trị theo lãi kép |
|
1 năm |
110 triệu đồng |
|
5 năm |
Khoảng 161,05 triệu đồng |
|
10 năm |
Khoảng 259,37 triệu đồng |
|
20 năm |
Khoảng 672,75 triệu đồng |
Sau 10 năm, số vốn chưa đạt 300 triệu đồng. Nhưng nếu cùng điều kiện được kéo dài đến 20 năm, giá trị không chỉ tăng thêm một lượng tương đương 10 năm đầu mà đạt khoảng 672,75 triệu đồng.
Nguyên nhân là 10 năm sau không bắt đầu lại từ 100 triệu đồng. Nó bắt đầu từ khoảng 259,37 triệu đồng đã tích lũy ở cuối năm thứ 10.
Điều này cũng giải thích vì sao bắt đầu sớm có thể tạo ra khác biệt đáng kể ngay cả khi số vốn ban đầu không thay đổi. Người bắt đầu sớm có thêm các chu kỳ để lợi nhuận cũ trở thành vốn sinh lợi mới.
Tuy nhiên, kết quả trong bảng là một mô hình toán học giả định lợi suất 10% được duy trì đều và toàn bộ lợi nhuận được tái đầu tư. Trong đầu tư thực tế, lợi suất có thể biến động, âm trong một số giai đoạn và không được bảo đảm.
Lãi suất tác động như thế nào đến tốc độ tích lũy?
Lãi suất quyết định mức tăng của số dư trong mỗi chu kỳ. Vì mức tăng này lại trở thành một phần của cơ sở tính lãi trong chu kỳ kế tiếp, sự khác biệt nhỏ về tỷ suất có thể tích lũy thành chênh lệch lớn hơn khi thời gian đủ dài.
Giả sử cùng đầu tư 100 triệu đồng trong 20 năm và tái đầu tư toàn bộ lợi nhuận:
|
Lợi suất giả định |
Giá trị sau 20 năm |
|
5%/năm |
Khoảng 265,33 triệu đồng |
|
7%/năm |
Khoảng 386,97 triệu đồng |
|
10%/năm |
Khoảng 672,75 triệu đồng |
Không thể hiểu bảng này đơn giản theo cách “10% gấp đôi 5% nên kết quả cũng gấp đôi”. Quan hệ không tuyến tính như vậy vì tỷ suất được áp dụng lặp lại trên số dư đã thay đổi qua từng năm.
Đây cũng là lý do khi đánh giá một khoản tích lũy dài hạn, chênh lệch tỷ suất không nên chỉ được nhìn trong một năm. Cần xem tỷ suất đó tác động lên toàn bộ chuỗi tích lũy như thế nào.
Đồng thời, tỷ suất sinh lợi cao hơn trong thực tế không đồng nghĩa chắc chắn với kết quả tốt hơn mà không có đánh đổi. Trong hoạt động đầu tư, kỳ vọng lợi nhuận và rủi ro thường phải được xem xét cùng nhau; công thức lãi kép chỉ mô tả quá trình tích lũy khi một tỷ suất nhất định thực sự đạt được.
Tần suất nhập lãi làm thay đổi kết quả như thế nào?
Lãi không nhất thiết chỉ được nhập vào vốn mỗi năm một lần. Tùy sản phẩm hoặc mô hình tính toán, quá trình nhập lãi có thể diễn ra theo năm, quý, tháng hoặc chu kỳ khác.
Khi lãi được nhập nhiều lần trong một năm, công thức tổng quát có thể biểu diễn:
A = P × (1 r/n)^(n×t)
Trong đó:
· P là vốn ban đầu
· r là lãi suất danh nghĩa theo năm
· n là số lần ghép lãi trong một năm
· t là số năm
· A là giá trị cuối kỳ
Ví dụ, nếu cùng một mức lãi suất danh nghĩa được ghép lãi nhiều lần hơn trong năm, phần lãi phát sinh ở một kỳ có thể bắt đầu tham gia sinh lãi sớm hơn.
Điều này cho thấy khi so sánh hai mức lãi suất, chỉ nhìn vào con số lãi suất danh nghĩa có thể chưa đủ. Cần biết chu kỳ tính và nhập lãi để xác định mức tăng trưởng thực tế của khoản tiền.
Tuy vậy, tăng tần suất nhập lãi không tạo ra lợi nhuận vô hạn. Khi số lần ghép lãi tăng, phần lợi ích bổ sung do tăng thêm một lần ghép lãi ngày càng nhỏ.
Những điều kiện nào cần có để lãi kép thực sự phát huy tác dụng?
Công thức lãi kép mô tả một cơ chế toán học rõ ràng, nhưng kết quả thực tế chỉ tiến gần mô hình khi một số điều kiện được duy trì.
Trước hết, lợi nhuận phải được tái đầu tư. Nếu toàn bộ tiền lãi được rút ra sau mỗi kỳ, phần tiền này không còn tham gia sinh lợi và hiệu ứng lãi kép trên nó bị gián đoạn.
Thứ hai, cần có thời gian. Trong những kỳ đầu, khác biệt giữa tăng trưởng đơn và tăng trưởng kép có thể chưa lớn. Phần “lãi sinh lãi” trở nên đáng kể hơn sau nhiều chu kỳ tích lũy.
Thứ ba, tỷ suất sinh lợi thực tế có ý nghĩa quyết định. Một phép tính sử dụng 7% hoặc 10% mỗi năm không chứng minh rằng khoản đầu tư sẽ thực sự đạt tỷ suất đó. Công thức chỉ cho biết số tiền sẽ phát triển thế nào nếu giả định đầu vào xảy ra.
Thứ tư, chi phí và các khoản làm giảm lợi nhuận ròng có thể làm suy yếu tốc độ tích lũy. Khi lợi nhuận thực sự được giữ lại thấp hơn lợi nhuận danh nghĩa, phần vốn có thể tiếp tục sinh lợi ở kỳ sau cũng thấp hơn.
Cuối cùng, hiệu ứng kép cũng có thể hoạt động theo hướng bất lợi. Nếu một khoản nợ tính lãi trên số dư đã bao gồm lãi chưa thanh toán, chi phí lãi có thể tiếp tục phát sinh trên một cơ sở nợ ngày càng lớn. Cơ chế toán học là tương tự, nhưng thay vì tài sản tăng lên, nghĩa vụ phải trả tăng lên.
Vì sao không nên hiểu lãi kép là “tiền tự tăng theo cấp số nhân”?
Lãi kép thường được mô tả bằng những cụm từ như “sức mạnh của thời gian” hoặc “lãi sinh lãi”. Các cách diễn đạt này hữu ích nhưng có thể tạo ra một số hiểu nhầm.
Lãi kép không đảm bảo khoản tiền sẽ luôn tăng. Công thức tăng trưởng đều chỉ đúng với giả định tỷ suất dương được duy trì qua các kỳ. Nếu giá trị đầu tư biến động, kết quả thực tế phụ thuộc vào chuỗi lợi nhuận thực sự xảy ra.
Lãi kép cũng không làm một khoản đầu tư nhỏ trở thành tài sản lớn trong thời gian ngắn một cách tự động. Ba biến số luôn phải được xem xét cùng nhau:
· Số vốn tham gia tích lũy
· Tỷ suất sinh lợi thực tế
· Thời gian duy trì quá trình tái đầu tư
Ngoài ra, tỷ suất càng cao không có nghĩa có thể tùy ý sử dụng trong dự báo. Một giả định tỷ suất không thực tế, khi được đưa vào công thức lãi kép trong hàng chục năm, có thể tạo ra một con số cuối kỳ rất lớn nhưng không có nhiều giá trị cho việc ra quyết định.
Công thức lãi kép vì vậy là công cụ mô tả cơ chế tích lũy, không phải bằng chứng bảo đảm cho một mức lợi nhuận trong tương lai.
Có thể hình dung lãi kép bằng quy tắc nhân đôi như thế nào?
Một cách đơn giản để cảm nhận tác động của lãi kép là quan sát thời gian cần thiết để một khoản tiền tăng gấp đôi.
Nếu lợi suất là 10% mỗi năm và được ghép lãi hàng năm, 100 triệu đồng cần khoảng 7,27 năm để đạt 200 triệu đồng theo mô hình toán học:
100 × (1,10)^t = 200
Điều đáng chú ý là sau khi đã đạt 200 triệu đồng, nếu tỷ suất và các điều kiện vẫn hoàn toàn giống nhau, khoản tiền không cần thêm 14,54 năm để đạt 400 triệu đồng. Nó cần thêm khoảng 7,27 năm nữa.
Nguyên nhân là cơ chế tăng trưởng được tính theo tỷ lệ trên giá trị hiện tại. Khi cơ sở vốn đã gấp đôi, cùng tỷ lệ 10% tạo ra số tiền lợi nhuận tuyệt đối lớn gấp đôi so với lúc bắt đầu.
Đây là một cách trực quan để thấy rằng lãi kép không làm tỷ lệ sinh lợi tăng lên; nó làm quy mô tiền chịu tác động của tỷ lệ đó ngày càng lớn hơn.
Cách đọc một phép tính lãi kép để tránh kỳ vọng sai
Khi nhìn thấy một dự báo kiểu “100 triệu đồng có thể trở thành X triệu đồng sau 20 năm”, không nên chỉ nhìn vào con số cuối cùng. Cần kiểm tra các giả định tạo ra con số đó.
Trước hết là tỷ suất sử dụng trong phép tính. Đó là mức cố định theo hợp đồng, mức lợi nhuận giả định hay kết quả lịch sử? Ba trường hợp này có ý nghĩa rất khác nhau.
Tiếp theo là chu kỳ ghép lãi. Nếu hai phép tính dùng cùng lãi suất danh nghĩa nhưng tần suất nhập lãi khác nhau, kết quả có thể khác.
Sau đó cần xem lợi nhuận có thực sự được tái đầu tư toàn bộ hay không. Việc rút tiền định kỳ làm giảm cơ sở vốn và khiến kết quả khác với một mô hình để toàn bộ tiền tiếp tục tích lũy.
Cuối cùng, cần phân biệt giá trị danh nghĩa của tiền trong tương lai với sức mua thực tế. Lãi kép có thể làm số dư danh nghĩa tăng lên, nhưng mức sống hoặc sức mua còn chịu tác động của lạm phát.
Nhìn theo cách này, giá trị lớn nhất của công thức lãi kép không phải là tạo ra một con số hấp dẫn về tương lai, mà là giúp thấy rõ quan hệ giữa vốn, tỷ suất, thời gian và việc tái đầu tư.
Lãi kép hoạt động bằng cách biến lợi nhuận của kỳ trước thành một phần vốn của kỳ sau. Khi quá trình này được lặp lại, tiền lãi không chỉ phát sinh từ khoản vốn ban đầu mà còn từ chính những khoản lãi đã tích lũy.
Vì vậy, bản chất của lãi kép có thể tóm gọn bằng một chuỗi: tạo lợi nhuận → giữ lại lợi nhuận → tăng cơ sở vốn → tiếp tục tạo lợi nhuận trên cơ sở vốn lớn hơn.
Thời gian càng dài, tỷ suất sinh lợi thực tế càng cao và quá trình tái đầu tư càng liên tục thì hiệu ứng tích lũy càng rõ. Tuy nhiên, mọi con số dự báo đều phụ thuộc vào giả định. Trong thực tế, lợi suất, chi phí, lạm phát, rủi ro và việc rút tiền đều có thể khiến kết quả khác đáng kể so với mô hình lý tưởng.
Hỏi đáp về lãi kép
Lãi kép có phải là lãi suất tăng dần theo thời gian không?
Không. Lãi suất có thể giữ nguyên nhưng số tiền lãi vẫn tăng vì tỷ lệ đó được áp dụng trên một số dư ngày càng lớn. Chính cơ sở tính lãi thay đổi tạo nên hiệu ứng tích lũy.
Khi nào tiền bắt đầu tạo ra “lãi trên lãi”?
Ngay sau khi khoản lãi đầu tiên được cộng vào vốn và tiếp tục nằm trong cơ sở tính lãi của kỳ kế tiếp, hiệu ứng lãi trên lãi đã bắt đầu.
Rút tiền lãi ra có còn được hưởng lãi kép không?
Phần vốn còn lại vẫn có thể tiếp tục tích lũy, nhưng phần lãi đã rút ra không còn tham gia sinh lợi trong khoản đầu tư đó. Vì vậy, hiệu ứng kép sẽ thấp hơn so với trường hợp tái đầu tư toàn bộ.
Lãi kép có luôn mang lại lợi nhuận không?
Không. Lãi kép chỉ mô tả cách giá trị tích lũy khi kết quả của một kỳ được đưa vào cơ sở của kỳ tiếp theo. Nếu tỷ suất sinh lợi thực tế âm hoặc biến động, giá trị khoản đầu tư có thể giảm.
Yếu tố nào quan trọng nhất đối với lãi kép?
Không có một yếu tố duy nhất tách biệt khỏi các yếu tố còn lại. Kết quả phụ thuộc đồng thời vào vốn ban đầu, tỷ suất sinh lợi, thời gian, tần suất ghép lãi và mức độ tái đầu tư lợi nhuận.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
