
Lãi suất ngân hàng được hình thành từ những yếu tố nào?
Mục lục
- Chi phí vốn tạo ra nền giá của lãi suất ngân hàng
- Rủi ro tín dụng quyết định phần bù mà người vay phải trả
- Kỳ hạn, thanh khoản và yêu cầu về vốn cũng được phản ánh vào giá tín dụng
- Chính sách tiền tệ ảnh hưởng đến lãi suất nhưng không quyết định hoàn toàn lãi suất của từng khoản vay
- Cung cầu vốn, cạnh tranh và đặc điểm khách hàng làm lãi suất khác nhau giữa các ngân hàng
- Vì sao lãi suất tiền gửi và lãi suất cho vay không tăng giảm giống nhau?
Lãi suất ngân hàng không được hình thành từ một yếu tố đơn lẻ. Mức lãi suất mà người gửi tiền nhận được hoặc người vay phải trả là kết quả của chi phí huy động vốn, rủi ro tín dụng, kỳ hạn, thanh khoản, chi phí vận hành, yêu cầu về vốn, cung cầu thị trường và tác động của chính sách tiền tệ.
Lãi suất ngân hàng có thể hiểu là mức giá gắn với việc sử dụng tiền trong một khoảng thời gian nhất định, thường được biểu thị theo tỷ lệ phần trăm trên số tiền gốc và theo một kỳ hạn xác định. Trong thực tế, hai nhóm thường gặp nhất là lãi suất tiền gửi — khoản ngân hàng trả để huy động nguồn vốn — và lãi suất cho vay — khoản khách hàng phải trả khi sử dụng vốn tín dụng.
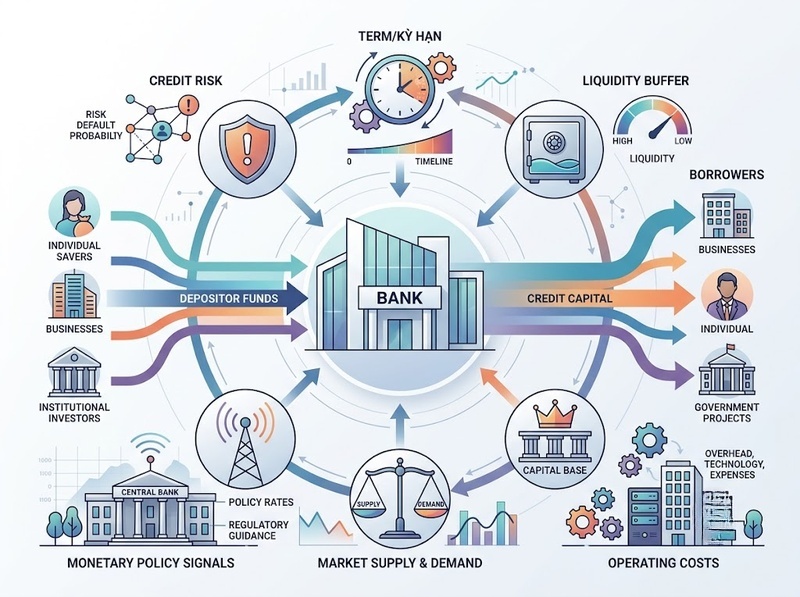
Vì vậy, không nên hiểu lãi suất cho vay đơn giản là lãi suất tiền gửi cộng thêm một tỷ lệ lợi nhuận cố định. Ngân hàng huy động vốn từ nhiều nguồn với kỳ hạn và mức giá khác nhau, đồng thời phải trang trải rủi ro tín dụng, thanh khoản, chi phí hoạt động và chi phí vốn chủ sở hữu. Nghiên cứu của BIS cho thấy việc chỉ so sánh lãi suất cho vay với lãi suất chính sách có thể gây hiểu nhầm vì ngân hàng không huy động toàn bộ nguồn vốn ở mức lãi suất chính sách; chi phí vốn bình quân của ngân hàng mới là biến số gần với quá trình định giá tín dụng hơn.
Có thể hình dung về mặt kinh tế:
Lãi suất cho vay ≈ chi phí vốn phần bù rủi ro chi phí thanh khoản/kỳ hạn chi phí vận hành và vốn biên lợi nhuận
Đây là mô hình giải thích, không phải công thức pháp lý bắt buộc mà mọi ngân hàng phải áp dụng. Tại Việt Nam, Luật Các tổ chức tín dụng 2024 quy định tổ chức tín dụng được ấn định và phải công khai lãi suất huy động; đối với hoạt động cấp tín dụng, tổ chức tín dụng và khách hàng có quyền thỏa thuận lãi suất theo quy định pháp luật. Quy định về cho vay cũng nêu nguyên tắc lãi suất được thỏa thuận căn cứ vào cung cầu vốn thị trường, nhu cầu vay và mức độ tín nhiệm của khách hàng, trừ các trường hợp pháp luật quy định mức tối đa.
Chi phí vốn tạo ra nền giá của lãi suất ngân hàng
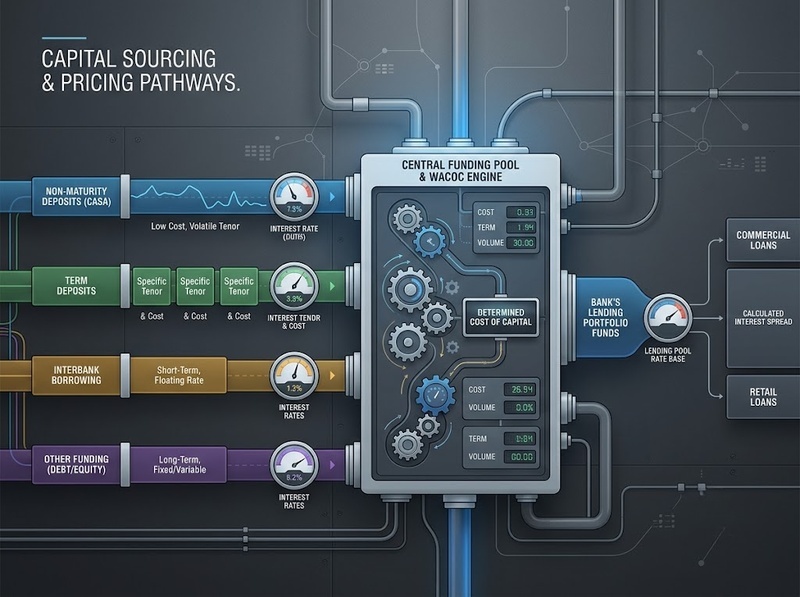
Muốn cho vay, ngân hàng phải có nguồn vốn. Nguồn đó có thể đến từ tiền gửi của khách hàng, phát hành giấy tờ có giá, vay trên thị trường liên ngân hàng, các nguồn tài trợ khác hoặc vốn của chính ngân hàng. Mỗi nguồn có một mức chi phí và kỳ hạn khác nhau.
Lãi suất tiền gửi vì thế là một bộ phận quan trọng của chi phí vốn. Nếu ngân hàng phải trả lãi cao hơn để thu hút tiền gửi, chi phí đầu vào tăng và tạo áp lực lên lãi suất cho vay. Tuy nhiên, quan hệ này không phải phép cộng trực tiếp giữa một mức lãi suất tiền gửi cụ thể và một khoản vay cụ thể, bởi ngân hàng quản lý một danh mục nguồn vốn với nhiều kỳ hạn cùng lúc.
Ví dụ, ngân hàng có thể đồng thời sở hữu tiền gửi không kỳ hạn với chi phí thấp, tiền gửi có kỳ hạn với chi phí cao hơn và nguồn vốn thị trường có mức giá thay đổi theo điều kiện thanh khoản. Vì vậy, yếu tố có ý nghĩa hơn là chi phí vốn bình quân và chi phí vốn cận biên — tức ngân hàng phải trả bao nhiêu để duy trì hoặc huy động thêm nguồn vốn cần thiết.
BIS đã quan sát thấy sau khủng hoảng tài chính, lãi suất chính sách tại nhiều nền kinh tế giảm mạnh nhưng lãi suất cho vay không giảm tương ứng. Một nguyên nhân quan trọng là chi phí huy động thực tế của ngân hàng đã tăng so với lãi suất chính sách. Khi sử dụng chi phí vốn bình quân thay vì chỉ nhìn vào lãi suất chính sách, hành vi định giá khoản vay của các ngân hàng trở nên nhất quán hơn.
Điều này giải thích tại sao hai ngân hàng hoạt động trong cùng một môi trường chính sách tiền tệ vẫn có thể niêm yết lãi suất khác nhau: cấu trúc tiền gửi, khả năng tiếp cận vốn thị trường, chất lượng bảng cân đối và chi phí huy động của họ không giống nhau.
Rủi ro tín dụng quyết định phần bù mà người vay phải trả
Một khoản cho vay luôn chứa khả năng người vay không hoàn trả đầy đủ hoặc đúng hạn. Ngân hàng vì thế không chỉ định giá “quyền sử dụng tiền” mà còn phải định giá xác suất và mức độ tổn thất tín dụng.
Về nguyên lý, khoản vay có rủi ro cao hơn cần phần bù rủi ro lớn hơn để ngân hàng có khả năng hấp thụ tổn thất kỳ vọng. Đây là lý do mức độ tín nhiệm của khách hàng được đưa trực tiếp vào cơ sở thỏa thuận lãi suất cho vay trong quy định của Việt Nam.
Khi đánh giá rủi ro, ngân hàng có thể xem xét đồng thời khả năng tạo dòng tiền, lịch sử trả nợ, mức độ ổn định của thu nhập hoặc hoạt động kinh doanh, tỷ lệ nợ, tài sản bảo đảm, thời hạn vay và nhiều đặc điểm của khoản tín dụng. Vì vậy, hai người cùng vay một số tiền tại một ngân hàng chưa chắc nhận được cùng một mức giá.
Rủi ro cũng không hoàn toàn đứng độc lập với môi trường lãi suất. Nghiên cứu BIS công bố năm 2026 trên dữ liệu của 113 nền kinh tế cho thấy việc tăng lãi suất chính sách có thể truyền sang tổn thất tín dụng của ngân hàng, với mức độ phụ thuộc vào chu kỳ kinh tế, nợ khu vực tư nhân, cơ chế tỷ giá và đặc điểm truyền dẫn của hệ thống tài chính.
Điều đó tạo ra một cơ chế hai chiều: chính sách tiền tệ có thể làm thay đổi chi phí vốn của ngân hàng, đồng thời môi trường lãi suất cao hơn cũng có khả năng làm thay đổi khả năng trả nợ và nhận thức rủi ro. Do đó, khi rủi ro của danh mục tín dụng tăng, ngân hàng có thể cần tăng phần bù rủi ro ngay cả khi chi phí huy động không tăng tương ứng.
Kỳ hạn, thanh khoản và yêu cầu về vốn cũng được phản ánh vào giá tín dụng
Một khoản vay dài hạn đặt ra bài toán khác với khoản vay ngắn hạn. Ngân hàng phải bảo đảm có đủ nguồn lực để tài trợ khoản vay trong suốt thời gian cam kết, đồng thời quản lý chênh lệch kỳ hạn giữa tài sản và nguồn vốn.
Nếu ngân hàng huy động phần lớn tiền trong thời hạn ngắn nhưng cho vay trong thời hạn dài, ngân hàng phải đối mặt với rủi ro tái cấp vốn: tiền gửi có thể đáo hạn trước trong khi khoản vay chưa được thu hồi. Chi phí quản lý chênh lệch kỳ hạn và duy trì thanh khoản vì thế có thể được phản ánh vào việc định giá.
Các quy định an toàn thanh khoản cũng có tác động kinh tế tới cấu trúc nguồn vốn. Một nghiên cứu BIS năm 2026 về Liquidity Coverage Ratio cho thấy yêu cầu thanh khoản có thể ảnh hưởng cả chi phí lẫn cơ cấu kỳ hạn nguồn vốn bán buôn của ngân hàng.
Ngoài thanh khoản, vốn tự có cũng có giá. Ngân hàng phải duy trì một lớp vốn để hấp thụ tổn thất và đáp ứng yêu cầu an toàn. Một nghiên cứu BIS trên dữ liệu ngân hàng nhiều quốc gia tìm thấy rằng tỷ lệ vốn chủ sở hữu trên tổng tài sản cao hơn 1 điểm phần trăm có liên hệ với mức giảm khoảng 4 điểm cơ bản trong chi phí tài trợ bằng nợ và mức tăng khoảng 0,6 điểm phần trăm trong tăng trưởng cho vay hằng năm. Kết quả cho thấy sức mạnh bảng cân đối có thể tác động trực tiếp đến giá vốn của chính ngân hàng.
Bên cạnh đó còn có chi phí nhân sự, hệ thống công nghệ, chi nhánh, thẩm định, quản trị khoản vay, thu hồi nợ và tuân thủ. Những chi phí này không quyết định toàn bộ mức lãi suất nhưng là một phần của cấu trúc giá mà ngân hàng phải bù đắp trong dài hạn.
Chính sách tiền tệ ảnh hưởng đến lãi suất nhưng không quyết định hoàn toàn lãi suất của từng khoản vay
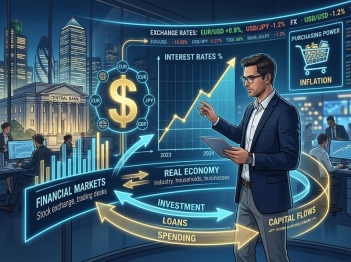
Ngân hàng trung ương tác động tới điều kiện tiền tệ thông qua hệ thống công cụ chính sách. Sự thay đổi của lãi suất chính sách và điều kiện thanh khoản có thể truyền sang lãi suất thị trường, chi phí huy động của ngân hàng và cuối cùng là lãi suất tiền gửi hoặc cho vay.
Chuỗi tác động có thể hình dung như sau:
Chính sách tiền tệ → lãi suất và thanh khoản trên thị trường → chi phí vốn ngân hàng → lãi suất tiền gửi, cho vay
Tuy nhiên, quá trình này gọi là truyền dẫn lãi suất, không phải cơ chế ấn định một-một. Ngân hàng trung ương thay đổi lãi suất chính sách 1 điểm phần trăm không có nghĩa mọi khoản vay lập tức thay đổi đúng 1 điểm phần trăm.
Bằng chứng thực nghiệm cho thấy mức truyền dẫn có thể khác đáng kể giữa thị trường và loại tín dụng. Một nghiên cứu IMF năm 2025 về Brazil ước tính mức truyền dẫn tổng hợp từ cú sốc chính sách sang lãi suất cho vay khoảng 70% sau bốn tháng, trong khi mức độ truyền dẫn giữa tín dụng theo giá thị trường và tín dụng chịu định hướng của Nhà nước khác nhau đáng kể.
Một nghiên cứu IMF công bố tháng 7/2026 về Namibia cũng ghi nhận lãi suất cho vay điều chỉnh nhanh hơn lãi suất tiền gửi, cho thấy cấu trúc tài trợ và cách định giá của ngân hàng có thể khiến các loại lãi suất phản ứng không đồng đều trước cùng một thay đổi chính sách.
Do đó, lãi suất chính sách nên được xem là một giá tham chiếu và một lực tác động tới chi phí tiền trong nền kinh tế, chứ không phải mức giá mà ngân hàng đơn giản lấy rồi cộng biên lợi nhuận để tạo ra mọi lãi suất cho vay.
Cung cầu vốn, cạnh tranh và đặc điểm khách hàng làm lãi suất khác nhau giữa các ngân hàng
Ngay cả khi chi phí vốn và chính sách tiền tệ tương tự, lãi suất trên thị trường vẫn có thể khác nhau vì mỗi ngân hàng hoạt động trong một cấu trúc cung cầu riêng.
Khi nhu cầu vay tăng nhanh trong khi nguồn vốn sẵn có hạn chế, giá của vốn có thể chịu áp lực tăng. Ngược lại, khi thanh khoản dồi dào nhưng nhu cầu tín dụng yếu, các ngân hàng có động lực cạnh tranh mạnh hơn về giá để tìm khách hàng đủ tiêu chuẩn.
Mức độ cạnh tranh cũng ảnh hưởng tới phần chênh lệch mà ngân hàng có thể đặt trên chi phí vốn. Nghiên cứu BIS về truyền dẫn lãi suất cho vay cho thấy đặc điểm của hệ thống tài chính, trong đó có mức độ cạnh tranh của thị trường tín dụng, có liên quan đến tốc độ và mức độ mà thay đổi lãi suất chính sách truyền sang lãi suất ngân hàng.
Ở cấp độ từng khách hàng, giá cuối cùng còn phụ thuộc vào nhu cầu vốn và mức tín nhiệm. Đây cũng là logic được thể hiện trong quy định cho vay tại Việt Nam: lãi suất thỏa thuận dựa trên cung cầu vốn thị trường, nhu cầu vay và mức độ tín nhiệm, trừ trường hợp thuộc phạm vi có quy định về lãi suất tối đa.
Bởi vậy, một mức lãi suất quảng cáo không nhất thiết là mức lãi suất mà mọi khách hàng đều được áp dụng. Sản phẩm, kỳ hạn, phương thức trả nợ, mức độ rủi ro, điều kiện ưu đãi và khả năng thương lượng đều có thể làm giá thực tế khác đi.
Vì sao lãi suất tiền gửi và lãi suất cho vay không tăng giảm giống nhau?
Hai loại lãi suất này liên quan chặt chẽ nhưng phục vụ hai phía khác nhau của bảng cân đối ngân hàng.
Lãi suất tiền gửi chủ yếu là giá mà ngân hàng trả để có nguồn vốn. Lãi suất cho vay phải bù được chi phí nguồn vốn đó và đồng thời xử lý thêm rủi ro tín dụng, kỳ hạn, thanh khoản, chi phí hoạt động, yêu cầu về vốn và lợi nhuận. Vì vậy, lãi suất cho vay thường không thể được suy ra bằng cách nhìn duy nhất vào một mức lãi suất tiền gửi.
Tốc độ điều chỉnh cũng khác nhau. Một ngân hàng đang có thanh khoản dư thừa có thể không cần tăng mạnh lãi suất huy động dù lãi suất thị trường tăng. Ngược lại, ngân hàng cần bổ sung nguồn vốn có thể phản ứng nhanh hơn. Với khoản vay, hợp đồng lãi suất cố định có thể không thay đổi cho đến khi hết thời hạn cố định, trong khi khoản vay có lãi suất điều chỉnh lại theo định kỳ có thể phản ứng nhanh hơn với lãi suất tham chiếu.
Cấu trúc nguồn vốn cũng quyết định mức truyền dẫn. BIS nhấn mạnh rằng tác động của chính sách tiền tệ tới các trung gian tài chính phụ thuộc vào cách họ được tài trợ; những định chế có cấu trúc nguồn vốn khác nhau có thể phản ứng khác nhau trước cùng một cú sốc chính sách.
Vì vậy, khi quan sát lãi suất ngân hàng thay đổi, cần tách ít nhất ba câu hỏi: chi phí huy động của ngân hàng có thay đổi không, rủi ro của khoản vay có thay đổi không và điều kiện tiền tệ/thanh khoản của thị trường có thay đổi không. Chỉ nhìn vào một yếu tố rất dễ dẫn tới kết luận rằng ngân hàng “tăng hoặc giảm lãi suất theo lãi suất điều hành”, trong khi cơ chế thực tế phức tạp hơn.
Lãi suất ngân hàng về bản chất là giá của vốn theo thời gian, nhưng mức giá cuối cùng được hình thành qua nhiều tầng. Chi phí vốn tạo nền giá; rủi ro tín dụng tạo phần bù rủi ro; kỳ hạn, thanh khoản, vốn và chi phí vận hành tạo thêm chi phí; chính sách tiền tệ làm thay đổi môi trường định giá; còn cung cầu, cạnh tranh và mức tín nhiệm của khách hàng quyết định cách những yếu tố đó được chuyển thành mức lãi suất cụ thể.
Do đó, không tồn tại một công thức duy nhất có thể giải thích mọi mức lãi suất trên thị trường. Một thay đổi của lãi suất điều hành có thể truyền tới ngân hàng nhưng mức độ và tốc độ truyền dẫn còn phụ thuộc vào cấu trúc nguồn vốn, bảng cân đối, rủi ro, loại khoản vay và điều kiện cạnh tranh. Chính sự kết hợp của các yếu tố này mới giải thích được vì sao trong cùng một thời điểm, các ngân hàng — và thậm chí các khách hàng tại cùng một ngân hàng — có thể đối mặt với những mức lãi suất khác nhau.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
