
Lợi nhuận kỳ vọng trong đầu tư được xác định như thế nào?
Mục lục
- Lợi nhuận kỳ vọng trong đầu tư là gì?
- Cách tính lợi nhuận kỳ vọng dựa trên xác suất và kịch bản
- Vì sao phải nhân lợi nhuận với xác suất của từng kịch bản?
- Xác suất và kịch bản ảnh hưởng thế nào đến kết quả?
- Lợi nhuận kỳ vọng không đồng nghĩa với lợi nhuận thực tế
- Lợi nhuận kỳ vọng cao chưa đủ để kết luận khoản đầu tư tốt hơn
- Lợi nhuận kỳ vọng của danh mục đầu tư được xác định thế nào?
- Những giới hạn cần lưu ý khi sử dụng lợi nhuận kỳ vọng
Lợi nhuận kỳ vọng trong đầu tư là mức sinh lời trung bình dự kiến khi xét đồng thời các kết quả có thể xảy ra và xác suất của từng kết quả. Chỉ tiêu này được xác định bằng cách xây dựng các kịch bản, ước lượng lợi nhuận và xác suất tương ứng, sau đó tính trung bình có trọng số để hỗ trợ đánh giá cơ hội đầu tư.
Lợi nhuận của một khoản đầu tư trong tương lai không phải lúc nào cũng có thể xác định bằng một con số chắc chắn. Giá tài sản, kết quả kinh doanh và điều kiện thị trường có thể diễn biến theo nhiều hướng khác nhau. Vì vậy, thay vì chỉ dự đoán một mức lợi nhuận duy nhất, nhà đầu tư có thể xây dựng nhiều kịch bản và gắn cho mỗi kịch bản một xác suất xảy ra.
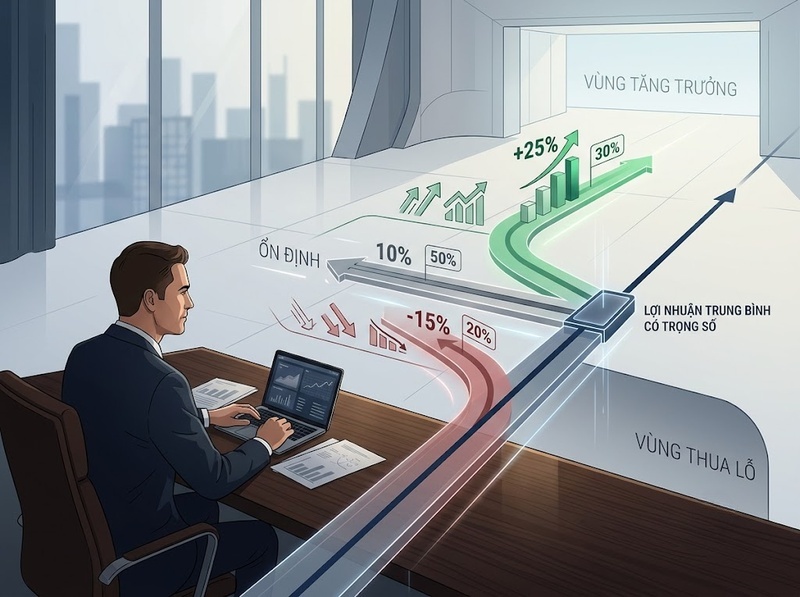
Lợi nhuận kỳ vọng chính là cách tổng hợp những khả năng đó thành một đại lượng. Điểm quan trọng là đây không phải mức lợi nhuận chắc chắn sẽ đạt được, mà là giá trị trung bình có trọng số theo xác suất của các kết quả có thể xảy ra.
Lợi nhuận kỳ vọng trong đầu tư là gì?
Lợi nhuận kỳ vọng (expected return) là mức lợi nhuận trung bình mà nhà đầu tư dự kiến nhận được khi xem xét toàn bộ các kết quả có thể xảy ra cùng xác suất tương ứng.
Về mặt xác suất, lợi nhuận của khoản đầu tư có thể được xem như một biến ngẫu nhiên. Giá trị kỳ vọng của biến này được xác định bằng trung bình có trọng số của các kết quả, trong đó trọng số chính là xác suất xảy ra. Cách tiếp cận này phù hợp với nguyên lý giá trị kỳ vọng trong xác suất được sử dụng trong phân tích đầu tư.
Nếu có n kịch bản, lợi nhuận kỳ vọng được biểu diễn:
E(R)=i=1∑nPiRi
Trong đó:
· E(R): Lợi nhuận kỳ vọng
· Pi: Xác suất xảy ra của kịch bản i
· Ri: Tỷ suất lợi nhuận nếu kịch bản i xảy ra
· n: Số kịch bản được xem xét
Các kịch bản cần đại diện cho tập hợp kết quả đang được phân tích và tổng xác suất phải bằng 100%:
i=1∑nPi=1
CFA Institute mô tả expected value của một biến ngẫu nhiên theo cùng nguyên tắc: đó là trung bình của các kết quả có thể xảy ra được gia quyền theo xác suất. Trong đầu tư, các công cụ xác suất và kỳ vọng được sử dụng chính vì quyết định phải được đưa ra trong điều kiện tương lai không chắc chắn.
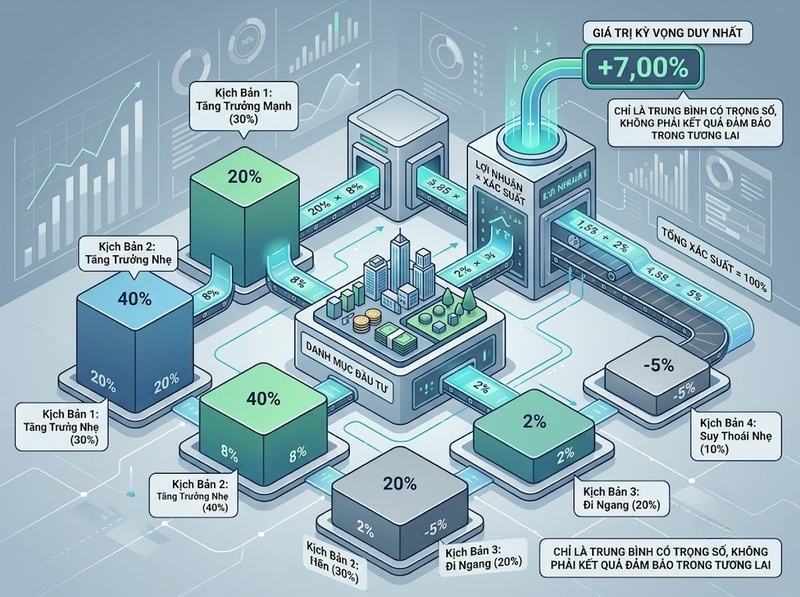
Cách tính lợi nhuận kỳ vọng dựa trên xác suất và kịch bản
Việc tính lợi nhuận kỳ vọng có thể thực hiện qua ba bước: xác định các kịch bản có thể xảy ra, ước lượng xác suất của từng kịch bản và tính lợi nhuận tương ứng.
Giả sử một khoản đầu tư có ba kịch bản trong kỳ tới:
|
Kịch bản |
Xác suất |
Lợi nhuận |
|
Tích cực |
25% |
20% |
|
Cơ sở |
50% |
10% |
|
Tiêu cực |
25% |
-8% |
Áp dụng công thức:
E(R)=(25%×20%) (50%×10%) (25%×−8%)
Kết quả:
E(R)=5% 5%−2%=8%
Như vậy, lợi nhuận kỳ vọng của khoản đầu tư là 8%.
Con số 8% không có nghĩa khoản đầu tư chắc chắn sinh lời đúng 8%. Theo các giả định của mô hình, kết quả thực tế ở từng kịch bản lần lượt có thể là 20%, 10% hoặc -8%. Mức 8% xuất hiện khi ba kết quả này được tổng hợp theo xác suất của chúng.
Đây cũng là lý do xác suất có vai trò quyết định. Nếu lợi nhuận trong từng kịch bản không đổi nhưng xác suất thay đổi, lợi nhuận kỳ vọng cũng thay đổi.
Vì sao phải nhân lợi nhuận với xác suất của từng kịch bản?
Nếu chỉ lấy trung bình cộng của các mức lợi nhuận, phép tính mặc nhiên coi mọi kịch bản có khả năng xảy ra như nhau. Điều này có thể tạo kết quả sai khi xác suất thực tế được giả định khác nhau.
Với ví dụ trên, trung bình cộng đơn giản sẽ là:
320% 10%−8%≈7,33%
Trong khi trung bình có trọng số theo xác suất là 8%.
Sự khác biệt xuất hiện vì kịch bản cơ sở được giả định có xác suất 50%, còn hai kịch bản còn lại chỉ có xác suất 25% mỗi kịch bản. Do đó, mức lợi nhuận 10% phải có trọng số lớn hơn trong phép tính.
Cơ chế này làm cho lợi nhuận kỳ vọng phản ánh đồng thời hai yếu tố: mức độ của từng kết quả và khả năng xảy ra của kết quả đó. Một kịch bản tạo lợi nhuận rất cao nhưng xác suất rất nhỏ có thể đóng góp ít hơn vào lợi nhuận kỳ vọng so với một kịch bản lợi nhuận vừa phải nhưng có xác suất lớn.
Xác suất và kịch bản ảnh hưởng thế nào đến kết quả?
Lợi nhuận kỳ vọng phụ thuộc trực tiếp vào hai nhóm giả định đầu vào. Thứ nhất là lợi nhuận dự kiến trong từng trạng thái. Thứ hai là xác suất được gán cho mỗi trạng thái.
Giả sử vẫn có ba mức lợi nhuận 20%, 10% và -8%, nhưng nhà đầu tư đánh giá triển vọng xấu đi và thay đổi xác suất:
|
Kịch bản |
Xác suất mới |
Lợi nhuận |
|
Tích cực |
15% |
20% |
|
Cơ sở |
45% |
10% |
|
Tiêu cực |
40% |
-8% |
Khi đó:
E(R)=(15%×20%) (45%×10%) (40%×−8%) E(R)=3% 4,5%−3,2%=4,3%
Lợi nhuận kỳ vọng giảm từ 8% xuống 4,3% dù lợi nhuận của từng kịch bản không thay đổi. Nguyên nhân là trọng số đã dịch chuyển về kịch bản tiêu cực.
Điều này cho thấy phép tính toán học tương đối đơn giản, nhưng chất lượng của kết quả phụ thuộc đáng kể vào chất lượng của các giả định. Trong thực tế, xác suất của những trạng thái tương lai thường phải được ước lượng thay vì quan sát trực tiếp.
Phân tích kịch bản vì thế không chỉ là lập một bảng gồm “tốt, trung bình, xấu”. Nhà phân tích cần xem xét những kết quả có ý nghĩa đối với khoản đầu tư và đánh giá khả năng xảy ra của chúng. Trong phân tích dự báo doanh nghiệp, CFA Institute cũng lưu ý rằng nhà phân tích có thể xây dựng nhiều kịch bản dựa trên các yếu tố rủi ro và đánh giá khả năng xảy ra của từng kịch bản.
Lợi nhuận kỳ vọng không đồng nghĩa với lợi nhuận thực tế
Một nhầm lẫn quan trọng là xem lợi nhuận kỳ vọng như một lời dự báo chính xác về kết quả sẽ nhận được.
Thực tế, E(R)=8% không khẳng định khoản đầu tư cuối kỳ sẽ sinh lời 8%. Nếu các trạng thái được xây dựng là 20%, 10% và -8%, kết quả thực tế có thể rơi vào một trong các trạng thái đó hoặc khác với mô hình nếu các giả định ban đầu không bao quát đúng diễn biến thực tế.
Có thể hiểu lợi nhuận kỳ vọng là trung tâm của phân phối kết quả theo các xác suất được giả định, chứ không phải cam kết về lợi nhuận.
Điểm phân biệt này đặc biệt quan trọng vì mọi quyết định đầu tư đều hướng tới tương lai, trong khi tương lai chứa bất định. Việc xây dựng kỳ vọng lợi nhuận vì thế luôn gắn với dự báo và giả định. Các phương pháp dự báo còn có thể chịu ảnh hưởng của sai số ước lượng, dữ liệu lịch sử, thay đổi môi trường đầu tư và sự bất định của mô hình.
Lợi nhuận kỳ vọng cao chưa đủ để kết luận khoản đầu tư tốt hơn
Hai khoản đầu tư có thể có cùng lợi nhuận kỳ vọng nhưng phân bố kết quả hoàn toàn khác nhau.
Giả sử:
|
Khoản đầu tư |
Kịch bản |
Xác suất |
Lợi nhuận |
|
A |
1 |
50% |
12% |
|
A |
2 |
50% |
8% |
|
B |
1 |
50% |
30% |
|
B |
2 |
50% |
-10% |
Lợi nhuận kỳ vọng của A:
E(RA)=50%×12% 50%×8%=10%
Lợi nhuận kỳ vọng của B:
E(RB)=50%×30% 50%×(−10%)=10%
Cả hai đều có lợi nhuận kỳ vọng 10%, nhưng B có khoảng biến động giữa hai kết quả lớn hơn đáng kể và bao gồm khả năng thua lỗ.
Vì vậy, lợi nhuận kỳ vọng chỉ thể hiện phần reward kỳ vọng, không mô tả đầy đủ mức độ phân tán của các kết quả. Trong toán học danh mục đầu tư, expected return thường được sử dụng như thước đo phần thưởng, còn variance hoặc standard deviation được sử dụng để phản ánh mức độ phân tán của lợi nhuận.
Điều đó đặt ra một giới hạn quan trọng: không nên chỉ nhìn vào E(R) để kết luận khoản đầu tư nào hấp dẫn hơn khi cấu trúc rủi ro của chúng khác nhau.
Lợi nhuận kỳ vọng của danh mục đầu tư được xác định thế nào?
Khi nhiều tài sản được kết hợp thành một danh mục, lợi nhuận kỳ vọng của danh mục được xác định bằng trung bình có trọng số của lợi nhuận kỳ vọng từng tài sản:
E(Rp)=i=1∑nwiE(Ri)
Trong đó:
· E(Rp): Lợi nhuận kỳ vọng của danh mục
· wi: Tỷ trọng vốn đầu tư vào tài sản i
· E(Ri): Lợi nhuận kỳ vọng của tài sản i
Ví dụ, danh mục phân bổ 60% vào tài sản A có lợi nhuận kỳ vọng 10% và 40% vào tài sản B có lợi nhuận kỳ vọng 5%:
E(Rp)=60%×10% 40%×5%=8%
CFA Institute cũng xác định expected return của danh mục là trung bình có trọng số của expected return trên các chứng khoán cấu thành.
Cần phân biệt hai loại trọng số. Khi tính lợi nhuận kỳ vọng của một tài sản theo các kịch bản, trọng số là xác suất Pi. Khi tính lợi nhuận kỳ vọng của một danh mục gồm nhiều tài sản, trọng số là tỷ trọng vốn wi. Hai phép tính đều sử dụng trung bình có trọng số nhưng đại diện cho hai vấn đề khác nhau.
Những giới hạn cần lưu ý khi sử dụng lợi nhuận kỳ vọng
Công thức expected return có thể chính xác về mặt toán học nhưng kết quả vẫn phụ thuộc vào giả định đầu vào. Nếu xác suất hoặc mức lợi nhuận của các kịch bản được ước lượng không hợp lý, con số cuối cùng cũng không phản ánh tốt triển vọng đầu tư.
Một số giới hạn quan trọng gồm:
· Xác suất của từng kịch bản thường là giá trị ước lượng, không phải dữ liệu chắc chắn
· Các kịch bản có thể không bao quát hết những kết quả cực đoan hoặc sự kiện bất ngờ
· Dữ liệu lịch sử không đảm bảo phân phối lợi nhuận tương lai sẽ giống quá khứ
· Lợi nhuận kỳ vọng không tự thể hiện đầy đủ mức độ rủi ro hoặc khả năng thua lỗ
· Kết quả phụ thuộc vào khoảng thời gian đầu tư và phương pháp xây dựng kỳ vọng
Đặc biệt, việc dùng trung bình lợi nhuận lịch sử như một ước lượng cho lợi nhuận tương lai cần thận trọng. Trong tài liệu về dự báo lợi nhuận các lớp tài sản, CFA Institute lưu ý rằng các thống kê mẫu, đặc biệt là sample mean, có thể chịu sai số ước lượng đáng kể.
Do đó, giá trị thực tế của lợi nhuận kỳ vọng không nằm ở việc biến tương lai thành một con số chắc chắn. Nó nằm ở việc buộc người phân tích phải làm rõ giả định: những kết quả nào có thể xảy ra, xác suất của chúng là bao nhiêu và mỗi kết quả tác động thế nào đến lợi nhuận.
Lợi nhuận kỳ vọng trong đầu tư được xác định bằng cách lấy lợi nhuận của từng kết quả hoặc kịch bản nhân với xác suất tương ứng rồi cộng các giá trị lại. Vì vậy, E(R) là trung bình có trọng số theo xác suất chứ không phải mức sinh lời chắc chắn mà nhà đầu tư sẽ nhận được.
Khi áp dụng, cần đặc biệt chú ý đến cách xây dựng kịch bản và ước lượng xác suất, bởi thay đổi các giả định này có thể làm thay đổi đáng kể kết quả. Đồng thời, lợi nhuận kỳ vọng nên được hiểu cùng với rủi ro: hai khoản đầu tư có cùng expected return vẫn có thể có mức độ bất định và khả năng thua lỗ rất khác nhau.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
