
Những rủi ro phổ biến trên thị trường tài chính
Mục lục
- Rủi ro giá phát sinh khi giá trị thị trường thay đổi bất lợi
- Rủi ro thanh khoản xuất hiện khi tài sản hoặc nguồn vốn không thể chuyển đổi đúng lúc
- Rủi ro tín dụng phát sinh khi bên có nghĩa vụ không thanh toán đầy đủ
- Rủi ro hệ thống là nguy cơ cú sốc lan rộng và làm suy yếu chức năng của hệ thống tài chính
- Các loại rủi ro có thể chuyển hóa và khuếch đại lẫn nhau
- Đánh giá rủi ro cần kết hợp xác suất, mức thiệt hại và khả năng chống chịu
Rủi ro trên thị trường tài chính không chỉ đến từ biến động giá tài sản mà còn phát sinh khi thanh khoản suy giảm, đối tác không thực hiện nghĩa vụ hoặc cú sốc lan truyền trên toàn hệ thống. Hiểu cơ chế, cách đo lường và mối liên hệ giữa bốn nhóm rủi ro này giúp đánh giá đúng mức độ tổn thất tiềm ẩn thay vì chỉ nhìn vào biến động giá.
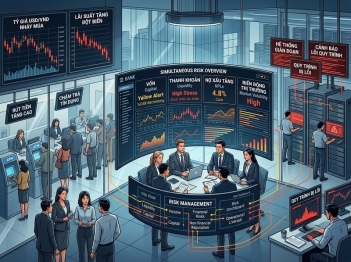
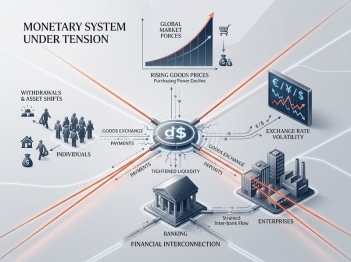
Các rủi ro phổ biến trên thị trường tài chính có thể được nhìn nhận qua bốn nhóm trọng yếu: rủi ro giá, rủi ro thanh khoản, rủi ro tín dụng và rủi ro hệ thống. Chúng khác nhau về nguồn phát sinh nhưng không tồn tại hoàn toàn độc lập. Một cú giảm giá mạnh có thể làm thanh khoản biến mất; thiếu thanh khoản có thể buộc tổ chức bán tài sản trong điều kiện bất lợi; tổn thất tiếp tục làm suy yếu khả năng thanh toán và cuối cùng có thể tạo hiệu ứng lan truyền sang các định chế khác.
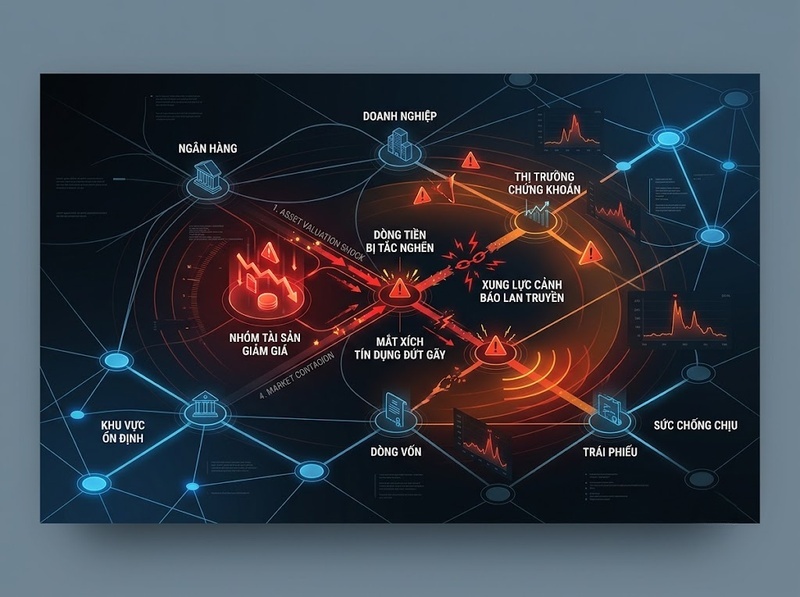
Điểm quan trọng là “rủi ro” không đồng nghĩa với “đã phát sinh thua lỗ”. Rủi ro phản ánh khả năng xuất hiện một kết quả bất lợi và mức độ thiệt hại nếu kết quả đó xảy ra. Vì vậy, đánh giá rủi ro tài chính cần xem xét đồng thời xác suất, quy mô tổn thất, khả năng hấp thụ cú sốc và điều kiện thị trường khiến rủi ro có thể khuếch đại.
Rủi ro giá phát sinh khi giá trị thị trường thay đổi bất lợi
Rủi ro giá là khả năng một vị thế tài chính bị giảm giá trị do các biến số thị trường dịch chuyển theo hướng bất lợi. Nguồn biến động có thể đến từ giá cổ phiếu, lãi suất, tỷ giá, giá hàng hóa hoặc những yếu tố thị trường khác tác động trực tiếp đến giá trị của tài sản và nghĩa vụ tài chính.
Cơ chế của rủi ro này phụ thuộc vào mức độ nhạy cảm của vị thế đối với biến số thị trường. Chẳng hạn, khi lãi suất thị trường tăng, giá của nhiều công cụ thu nhập cố định hiện hữu có thể giảm vì dòng tiền cố định của chúng trở nên kém hấp dẫn so với mức sinh lời mới trên thị trường. Với ngoại tệ, một biến động tỷ giá bất lợi tạo ra tổn thất khi giá trị tài sản và nghĩa vụ bằng các đồng tiền khác nhau không được cân đối.
Mức biến động của thị trường chỉ là một phần của bài toán. Hai danh mục tiếp xúc với cùng một cú sốc có thể chịu thiệt hại rất khác nhau vì quy mô vị thế, đòn bẩy, kỳ hạn, cấu trúc quyền chọn và mức độ phòng ngừa rủi ro khác nhau. Do đó, không thể kết luận rằng một thị trường có biến động thấp thì mọi vị thế trong thị trường đó đều có rủi ro thấp.
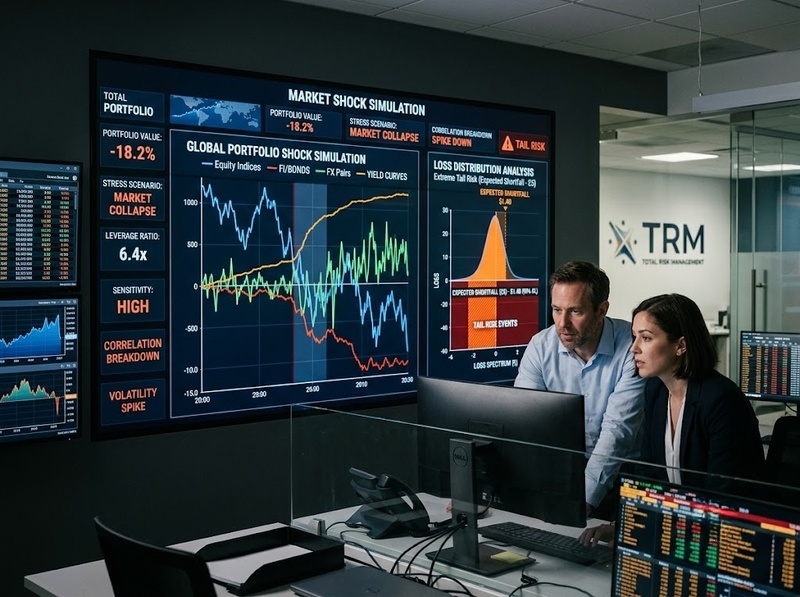
Trong khuôn khổ Basel về rủi ro thị trường, phương pháp mô hình nội bộ sử dụng Expected Shortfall với mức tin cậy một phía 97,5%. Expected Shortfall không chỉ xác định một ngưỡng lỗ mà tập trung vào mức tổn thất trung bình trong phần đuôi xấu của phân phối, vì vậy phản ánh tốt hơn mức độ nghiêm trọng của các kịch bản cực đoan so với việc chỉ nhìn vào một ngưỡng VaR.
Tuy nhiên, bất kỳ thước đo thống kê nào cũng phụ thuộc vào dữ liệu và giả định. Tương quan giữa các tài sản có thể thay đổi trong khủng hoảng, biến động lịch sử có thể đánh giá thấp cú sốc chưa từng xuất hiện và mô hình không thể loại bỏ hoàn toàn rủi ro từ các sự kiện cực đoan. Vì thế, con số rủi ro nên được đọc cùng với stress test và phân tích kịch bản thay vì được coi là giới hạn tổn thất chắc chắn.
Rủi ro thanh khoản xuất hiện khi tài sản hoặc nguồn vốn không thể chuyển đổi đúng lúc
Rủi ro thanh khoản có hai biểu hiện có quan hệ chặt chẽ với nhau. Thứ nhất là thanh khoản thị trường: một tài sản không thể bán nhanh với khối lượng mong muốn mà không phải giảm giá đáng kể. Thứ hai là thanh khoản nguồn vốn: một tổ chức không thể huy động đủ tiền hoặc tài sản có tính thanh khoản để thực hiện nghĩa vụ khi đến hạn.
Sự khác biệt này giải thích vì sao một tổ chức có thể sở hữu nhiều tài sản nhưng vẫn gặp khủng hoảng thanh khoản. Nếu phần lớn tài sản có thời hạn dài hoặc khó bán trong điều kiện căng thẳng trong khi nghĩa vụ thanh toán đến hạn ngay, giá trị tài sản trên bảng cân đối không đồng nghĩa với lượng tiền thực tế có thể huy động vào thời điểm cần thiết.
Theo hướng dẫn của Basel Committee, thanh khoản được hiểu là khả năng ngân hàng tài trợ cho việc gia tăng tài sản và đáp ứng nghĩa vụ khi đến hạn mà không phải chịu những tổn thất không thể chấp nhận. Đây cũng là lý do quản trị thanh khoản tập trung không chỉ vào lượng tài sản mà còn vào thời điểm dòng tiền vào và ra.
Liquidity Coverage Ratio của Basel yêu cầu, trong điều kiện bình thường, ngân hàng duy trì tỷ lệ tối thiểu 100%, nghĩa là lượng tài sản thanh khoản chất lượng cao phải ít nhất đủ bù dòng tiền ra ròng trong kịch bản căng thẳng kéo dài 30 ngày. Basel đồng thời lưu ý rằng trong giai đoạn thực sự căng thẳng, việc sử dụng bộ đệm thanh khoản và để LCR giảm dưới ngưỡng tối thiểu có thể là phù hợp tùy hoàn cảnh.
Ở chân trời dài hơn, Net Stable Funding Ratio yêu cầu nguồn vốn ổn định sẵn có so với nguồn vốn ổn định cần thiết đạt ít nhất 100% trên cơ sở liên tục. Mục tiêu là hạn chế sự phụ thuộc quá mức vào nguồn vốn ngắn hạn đối với các tài sản cần tài trợ dài hơn.
Các ngưỡng Basel là chuẩn quản trị thận trọng dành cho ngân hàng chứ không phải công thức chung để đánh giá mọi nhà đầu tư hoặc mọi thị trường. Ý nghĩa rộng hơn của chúng nằm ở nguyên tắc: phải so sánh tài sản có thể chuyển thành tiền với nghĩa vụ cần thanh toán trong cùng một chân trời thời gian, đồng thời giả định điều kiện thanh khoản có thể xấu đi khi thị trường chịu áp lực.
Rủi ro tín dụng phát sinh khi bên có nghĩa vụ không thanh toán đầy đủ
Rủi ro tín dụng là khả năng người vay, tổ chức phát hành hoặc đối tác giao dịch không thực hiện nghĩa vụ tài chính theo thỏa thuận, khiến bên còn lại chịu tổn thất. Vì vậy, rủi ro này không chỉ tồn tại trong khoản vay ngân hàng mà còn có thể xuất hiện ở trái phiếu, các khoản phải thu và nhiều giao dịch tài chính có nghĩa vụ thanh toán giữa các bên.
Có ba câu hỏi cốt lõi khi xem xét rủi ro tín dụng: khả năng đối tác vỡ nợ là bao nhiêu, tổn thất sẽ nghiêm trọng đến mức nào nếu vỡ nợ xảy ra và tại thời điểm đó giá trị phơi nhiễm thực tế là bao nhiêu. Trong khuôn khổ IRB của Basel, các thành phần quan trọng bao gồm Probability of Default (PD), Loss Given Default (LGD) và Exposure at Default (EAD), bên cạnh yếu tố kỳ hạn trong các tính toán liên quan.
Ba biến số này cũng cho thấy tại sao chỉ nhìn vào xác suất vỡ nợ có thể gây hiểu lầm. Một khoản có xác suất vỡ nợ thấp nhưng giá trị phơi nhiễm rất lớn và khả năng thu hồi thấp vẫn có thể tạo tổn thất nghiêm trọng. Ngược lại, xác suất vỡ nợ cao hơn chưa chắc tạo thiệt hại tương ứng nếu giá trị phơi nhiễm nhỏ hoặc tài sản bảo đảm giúp tỷ lệ thu hồi cao.
Tài sản bảo đảm, bảo lãnh và các biện pháp giảm thiểu rủi ro có thể làm giảm mức tổn thất, nhưng chúng không biến rủi ro tín dụng thành bằng không. Giá trị tài sản bảo đảm có thể giảm đúng thời điểm bên vay gặp khó khăn; khả năng thực thi pháp lý có thể làm chậm quá trình thu hồi; còn người bảo lãnh có thể đồng thời chịu ảnh hưởng của cùng một cú sốc kinh tế.
Rủi ro tập trung cũng đặc biệt quan trọng. Một danh mục có nhiều khoản tín dụng nhưng cùng phụ thuộc vào một ngành, một khu vực địa lý hoặc một nguồn thu nhập kinh tế có thể kém đa dạng hơn vẻ bề ngoài. Khi cú sốc chung xuất hiện, các xác suất vỡ nợ có thể tăng đồng thời và làm tổn thất thực tế vượt xa mức được suy ra từ từng khoản riêng lẻ.
Rủi ro hệ thống là nguy cơ cú sốc lan rộng và làm suy yếu chức năng của hệ thống tài chính
Rủi ro hệ thống khác với việc một tài sản đơn lẻ giảm giá hoặc một tổ chức đơn lẻ thua lỗ. Trọng tâm của nó là khả năng sự suy yếu trong một phần của hệ thống tài chính lan truyền hoặc được khuếch đại đến mức làm gián đoạn việc cung cấp các dịch vụ tài chính và gây hậu quả nghiêm trọng cho nền kinh tế thực. Đây cũng là cách IMF mô tả rủi ro hệ thống trong khuôn khổ giám sát tài chính.
Cơ chế lan truyền có thể diễn ra qua nhiều kênh. Các tổ chức tài chính có thể trực tiếp cho vay hoặc giao dịch với nhau; cùng nắm giữ những tài sản tương tự; phụ thuộc vào cùng một nguồn vốn ngắn hạn; hoặc phản ứng giống nhau trước yêu cầu giảm đòn bẩy. Vì vậy, cú sốc ban đầu không nhất thiết phải quá lớn. Điều quyết định là cấu trúc liên kết có biến cú sốc cục bộ thành vòng phản hồi trên phạm vi rộng hay không.
Một ví dụ về vòng phản hồi là khi giá tài sản giảm làm suy yếu bảng cân đối, khiến các tổ chức phải bán thêm tài sản để đáp ứng yêu cầu vốn hoặc thanh khoản. Việc bán đồng thời đẩy giá xuống thấp hơn, tạo thêm tổn thất cho các chủ thể đang nắm giữ cùng loại tài sản. Rủi ro giá lúc này chuyển thành áp lực thanh khoản và bảng cân đối, sau đó có thể làm tăng xác suất vỡ nợ.
Khả năng trở thành rủi ro hệ thống còn phụ thuộc vào quy mô, mức độ liên kết, khả năng thay thế các dịch vụ tài chính và tình trạng của toàn hệ thống tại thời điểm cú sốc xảy ra. IMF nhấn mạnh rằng việc theo dõi rủi ro hệ thống cần xem xét các tổ chức, thị trường và hạ tầng tài chính cùng những liên kết giữa chúng, thay vì chỉ đánh giá từng định chế riêng biệt.
Do đó, một biến động thị trường mạnh chưa mặc nhiên là sự kiện hệ thống. Điểm phân biệt là phạm vi và hậu quả: cú sốc phải có khả năng làm suy giảm đáng kể hoạt động trung gian tài chính hoặc chức năng của hệ thống và tạo tác động nghiêm trọng ra nền kinh tế thực.
Các loại rủi ro có thể chuyển hóa và khuếch đại lẫn nhau
Phân loại rủi ro giúp xác định nguồn tổn thất, nhưng trên thực tế ranh giới giữa các nhóm không tuyệt đối. Rủi ro giá có thể tạo ra rủi ro thanh khoản khi giá giảm khiến nhà đầu tư đồng loạt muốn thoát khỏi vị thế. Rủi ro thanh khoản lại có thể làm rủi ro giá nghiêm trọng hơn khi người bán buộc phải chấp nhận mức chiết khấu lớn để thu tiền nhanh.
Nếu giá tài sản giảm đủ sâu, giá trị tài sản bảo đảm cũng suy giảm. Điều này có thể làm tổn thất tín dụng tăng lên vì phần giá trị có thể thu hồi sau vỡ nợ thấp hơn. Đồng thời, bên cho vay có thể thắt chặt điều kiện tín dụng, khiến người đi vay khó tái cấp vốn và xác suất không thực hiện được nghĩa vụ tiếp tục tăng.
Đòn bẩy là một cơ chế khuếch đại đáng chú ý. Khi một vị thế được tài trợ bằng lượng vốn chủ sở hữu nhỏ so với quy mô tài sản, biến động tương đối nhỏ của giá tài sản có thể tạo ra biến động lớn hơn nhiều đối với phần vốn tự có. Nếu tổn thất kích hoạt yêu cầu bổ sung ký quỹ hoặc giảm nợ, nhu cầu tiền mặt tăng đúng lúc thị trường đang suy yếu.
Khi nhiều tổ chức có cấu trúc danh mục và phương thức tài trợ giống nhau, phản ứng riêng lẻ hợp lý có thể tạo ra hậu quả bất lợi cho toàn hệ thống. Việc từng tổ chức bán tài sản để bảo vệ thanh khoản có thể hợp lý ở cấp độ riêng lẻ nhưng nếu diễn ra đồng thời sẽ gây bán tháo, làm giá giảm mạnh hơn và truyền áp lực sang các tổ chức khác. Đây là một trong những điểm khiến rủi ro hệ thống khác về bản chất so với phép cộng đơn giản các rủi ro của từng định chế.
Vì vậy, không nên đọc bốn loại rủi ro như bốn ô độc lập. Đánh giá chuyên sâu phải xem cả “rủi ro cấp một” — cú sốc ban đầu — và “rủi ro cấp hai” phát sinh từ cách thị trường, tổ chức và đối tác phản ứng với cú sốc đó.
Đánh giá rủi ro cần kết hợp xác suất, mức thiệt hại và khả năng chống chịu
Không có một chỉ tiêu duy nhất có thể đại diện đầy đủ cho rủi ro trên thị trường tài chính. Rủi ro giá cần thước đo độ nhạy, phân phối tổn thất và stress scenario; rủi ro thanh khoản cần xem khả năng chuyển đổi tài sản thành tiền và cấu trúc dòng tiền; rủi ro tín dụng cần đánh giá xác suất vỡ nợ, mức tổn thất và giá trị phơi nhiễm; còn rủi ro hệ thống cần xem xét mức độ liên kết và khả năng lan truyền.
Điều quan trọng hơn con số rủi ro tại một thời điểm là hiểu giả định đằng sau con số đó. Mô hình có thể hoạt động tốt trong điều kiện bình thường nhưng trở nên kém chính xác khi tương quan giữa các tài sản thay đổi, thanh khoản suy giảm hoặc hành vi thị trường đồng loạt chuyển sang phòng thủ. Do đó, phân tích rủi ro cần kết hợp dữ liệu lịch sử với stress test, kịch bản bất lợi và đánh giá giới hạn của mô hình.
Các chuẩn như Expected Shortfall 97,5%, LCR tối thiểu 100% hay NSFR tối thiểu 100% cho thấy ngành tài chính sử dụng các chỉ tiêu định lượng để biến khái niệm rủi ro thành các yêu cầu có thể đo lường. Tuy nhiên, mỗi chỉ tiêu chỉ phản ánh một chiều của rủi ro và được xây dựng cho một phạm vi áp dụng cụ thể; chúng không nên được sử dụng như một thang điểm chung cho mọi tài sản, tổ chức hoặc nhà đầu tư.
Cách tiếp cận phù hợp vì thế là đặt ba câu hỏi xuyên suốt: điều gì có thể xảy ra, nếu xảy ra thì tổn thất lớn đến đâu và yếu tố nào có thể khiến tổn thất lan rộng hơn dự kiến. Ba câu hỏi này liên kết trực tiếp rủi ro giá, thanh khoản, tín dụng và hệ thống thành một khung đánh giá thống nhất.
Rủi ro trên thị trường tài chính phổ biến nhất không chỉ là khả năng giá tài sản đi xuống. Rủi ro giá phản ánh tổn thất do các biến số thị trường thay đổi; rủi ro thanh khoản phản ánh khó khăn trong việc chuyển tài sản thành tiền hoặc đáp ứng nghĩa vụ đúng hạn; rủi ro tín dụng phát sinh khi đối tác không thực hiện đầy đủ cam kết; còn rủi ro hệ thống xuất hiện khi cú sốc được lan truyền và khuếch đại trên phạm vi đủ lớn để làm suy yếu chức năng của hệ thống tài chính.
Bản chất quan trọng nhất là bốn nhóm rủi ro có thể nối tiếp nhau. Một cú sốc giá có thể tạo áp lực thanh khoản, làm suy yếu chất lượng tín dụng và cuối cùng trở thành vấn đề hệ thống. Vì thế, đánh giá rủi ro có giá trị không dừng ở việc xác định tên loại rủi ro, mà phải làm rõ cơ chế phát sinh, quy mô phơi nhiễm, điều kiện khuếch đại và khả năng chống chịu khi nhiều yếu tố bất lợi xuất hiện cùng lúc.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
