
Những sai lầm phổ biến trong quản lý tài chính cá nhân
Mục lục
- Không lập kế hoạch tài chính cá nhân rõ ràng
- Chi tiêu vượt quá khả năng tài chính
- Không xây dựng quỹ dự phòng tài chính
- Sử dụng nợ không có chiến lược
- Tiết kiệm nhưng không có mục tiêu cụ thể
- Đầu tư theo cảm xúc hoặc chạy theo xu hướng
- Không phân biệt tài sản và tiêu sản
- Thiếu kiến thức tài chính cơ bản
- Không đánh giá lại tình hình tài chính định kỳ
- Những sai lầm phổ biến nhất trong quản lý tài chính cá nhân là gì?
- Có thu nhập cao thì có tránh được vấn đề tài chính không?
- Nên ưu tiên trả nợ hay tiết kiệm trước?
- Bao lâu nên kiểm tra lại kế hoạch tài chính cá nhân?
Những sai lầm trong quản lý tài chính cá nhân thường xuất phát từ thói quen chi tiêu thiếu kiểm soát, sử dụng nợ không hợp lý, tiết kiệm sai cách và đầu tư theo cảm tính. Hiểu rõ các lỗi phổ biến giúp xây dựng nền tảng tài chính bền vững hơn.
Quản lý tài chính cá nhân không chỉ là việc kiếm được bao nhiêu tiền mà còn là cách phân bổ, sử dụng và bảo vệ nguồn lực tài chính theo mục tiêu dài hạn. Nhiều người gặp khó khăn về tiền bạc không phải vì thu nhập quá thấp mà do mắc phải những sai lầm trong cách quản lý dòng tiền.
Những sai lầm này thường xuất hiện ở bốn nhóm chính: chi tiêu, nợ, tiết kiệm và đầu tư. Việc nhận diện sớm giúp cá nhân điều chỉnh thói quen tài chính trước khi các vấn đề nhỏ trở thành áp lực lớn.
Không lập kế hoạch tài chính cá nhân rõ ràng
Một trong những sai lầm phổ biến nhất là không có kế hoạch tài chính cụ thể. Khi không xác định mục tiêu, một người thường chỉ phản ứng với các khoản chi phát sinh thay vì chủ động điều khiển dòng tiền.
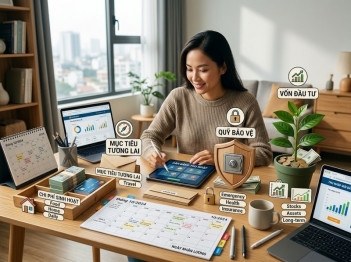
Kế hoạch tài chính cá nhân thường cần bao gồm:
· Mục tiêu tài chính ngắn hạn và dài hạn
· Mức thu nhập hiện tại
· Các khoản chi thiết yếu
· Khoản tiền dành cho tiết kiệm và đầu tư
· Kế hoạch xử lý rủi ro tài chính
Nếu không có định hướng, việc tăng thu nhập chưa chắc giúp cải thiện tình hình tài chính vì chi tiêu thường có xu hướng tăng theo mức thu nhập.
Chi tiêu vượt quá khả năng tài chính
Chi tiêu không kiểm soát là nguyên nhân khiến nhiều người không thể tích lũy tài sản dù có thu nhập ổn định.
Sai lầm thường gặp bao gồm:
· Mua sắm theo cảm xúc
· Không theo dõi dòng tiền hàng tháng
· Chi tiêu để duy trì hình ảnh cá nhân
· Ưu tiên nhu cầu ngắn hạn thay vì mục tiêu dài hạn
Vấn đề không nằm ở việc chi tiền cho những điều mình yêu thích mà nằm ở việc chi tiêu không phù hợp với khả năng tài chính.
Một nguyên tắc quan trọng là tổng chi tiêu cần được cân đối với thu nhập và mục tiêu tài chính. Khi các khoản chi cố định và chi tiêu tùy ý chiếm phần lớn thu nhập, khả năng xây dựng quỹ dự phòng và đầu tư sẽ bị hạn chế.
Không xây dựng quỹ dự phòng tài chính
Nhiều người tập trung vào mua sắm hoặc đầu tư nhưng bỏ qua việc chuẩn bị cho các tình huống bất ngờ.
Quỹ dự phòng có vai trò bảo vệ tài chính khi xảy ra:
· Mất việc hoặc giảm thu nhập
· Chi phí y tế phát sinh
· Sửa chữa tài sản cần thiết
· Các sự kiện ngoài kế hoạch
Không có quỹ dự phòng khiến một người dễ phải vay nợ khi gặp biến cố, làm suy giảm khả năng phục hồi tài chính.
Một hệ thống tài chính cá nhân lành mạnh thường cần có khoản tiền dự phòng trước khi mở rộng sang các mục tiêu đầu tư có rủi ro cao hơn.
Sử dụng nợ không có chiến lược
Nợ không phải lúc nào cũng tiêu cực. Nợ có thể hỗ trợ phát triển tài chính nếu được sử dụng cho mục đích hợp lý và có khả năng kiểm soát.
Sai lầm xảy ra khi:
· Vay để phục vụ tiêu dùng không cần thiết
· Không đánh giá khả năng trả nợ
· Chỉ quan tâm đến khoản thanh toán hàng tháng mà bỏ qua tổng chi phí vay
· Sử dụng nhiều khoản vay cùng lúc
Một khoản nợ không được kiểm soát có thể làm giảm dòng tiền tự do, khiến cá nhân khó tiết kiệm và đầu tư trong tương lai.
Việc quản lý nợ cần xem xét:
· Lãi suất
· Thời hạn vay
· Khả năng tạo giá trị từ khoản vay
· Tỷ lệ nghĩa vụ trả nợ so với thu nhập
Tiết kiệm nhưng không có mục tiêu cụ thể
Tiết kiệm là nền tảng quan trọng trong quản lý tài chính cá nhân, nhưng tiết kiệm không có mục tiêu có thể làm giảm hiệu quả sử dụng tiền.
Một số sai lầm thường gặp:
· Chỉ tiết kiệm phần tiền còn dư sau khi chi tiêu
· Không xác định mục đích của khoản tiết kiệm
· Để tiền nhàn rỗi quá lâu mà không xem xét khả năng sinh lời
· Không điều chỉnh mức tiết kiệm theo sự thay đổi của thu nhập
Tiết kiệm hiệu quả cần gắn với mục tiêu như:
· Quỹ dự phòng
· Mua tài sản lớn
· Học tập
· Kế hoạch nghỉ hưu
· Đầu tư dài hạn
Đầu tư theo cảm xúc hoặc chạy theo xu hướng
Một sai lầm trong quản lý tài chính cá nhân là đầu tư dựa trên tâm lý đám đông thay vì hiểu rõ sản phẩm và mức độ rủi ro.
Các biểu hiện phổ biến:
· Đầu tư vì thấy người khác đang kiếm lời
· Không tìm hiểu trước khi bỏ vốn
· Kỳ vọng lợi nhuận cao trong thời gian ngắn
· Không có kế hoạch quản trị rủi ro
Đầu tư hiệu quả cần dựa trên:
· Mục tiêu tài chính cá nhân
· Khả năng chịu rủi ro
· Thời gian đầu tư
· Kiến thức về tài sản
Không có chiến lược rõ ràng có thể khiến quyết định đầu tư bị chi phối bởi cảm xúc như sợ bỏ lỡ cơ hội hoặc hoảng loạn khi thị trường biến động.
Không phân biệt tài sản và tiêu sản
Một sai lầm khác là đánh giá mọi khoản mua sắm như nhau mà không xem xét tác động dài hạn đến tài chính.
Tài sản thường có khả năng tạo ra giá trị hoặc dòng tiền trong tương lai, trong khi tiêu sản thường làm phát sinh chi phí duy trì mà không tạo thêm nguồn lực tài chính.
Việc phân biệt hai nhóm này giúp cá nhân đưa ra quyết định mua sắm hợp lý hơn.
Trước khi chi tiền cho một khoản lớn, cần xem xét:
· Khoản chi này tạo thêm giá trị hay chỉ làm tăng chi phí
· Có phù hợp với mục tiêu tài chính hiện tại không
· Có ảnh hưởng đến khả năng tích lũy trong tương lai không
Thiếu kiến thức tài chính cơ bản
Nhiều quyết định tài chính sai lầm xuất phát từ việc thiếu hiểu biết về các khái niệm cơ bản như:
· Lãi suất
· Lạm phát
· Rủi ro đầu tư
· Dòng tiền
· Phân bổ tài sản
· Bảo hiểm tài chính
Kiến thức tài chính giúp cá nhân đánh giá lựa chọn tốt hơn thay vì đưa ra quyết định dựa trên cảm tính hoặc thông tin chưa được kiểm chứng.
Quản lý tài chính cá nhân là một kỹ năng cần được cải thiện liên tục thông qua việc học hỏi và thực hành.
Không đánh giá lại tình hình tài chính định kỳ
Tài chính cá nhân luôn thay đổi theo thu nhập, công việc, gia đình và các mục tiêu sống. Một kế hoạch phù hợp hôm nay có thể không còn hiệu quả trong tương lai.
Việc đánh giá định kỳ giúp:
· Phát hiện vấn đề trong chi tiêu
· Điều chỉnh mục tiêu
· Cập nhật chiến lược tiết kiệm
· Kiểm soát nợ tốt hơn
· Điều chỉnh danh mục đầu tư
Một hệ thống tài chính tốt cần có khả năng thích nghi với những thay đổi trong cuộc sống.
Quản lý tài chính cá nhân hiệu quả không đòi hỏi phải có thu nhập rất cao mà cần khả năng kiểm soát dòng tiền, đưa ra quyết định có kế hoạch và tránh những sai lầm phổ biến. Bắt đầu từ việc theo dõi chi tiêu, xây dựng quỹ dự phòng, quản lý nợ hợp lý và học cách đầu tư có kỷ luật sẽ giúp tạo nền tảng tài chính bền vững hơn.
Những sai lầm phổ biến nhất trong quản lý tài chính cá nhân là gì?
Các sai lầm phổ biến gồm chi tiêu vượt khả năng, không lập kế hoạch tài chính, thiếu quỹ dự phòng, sử dụng nợ không hợp lý, tiết kiệm không có mục tiêu và đầu tư theo cảm xúc.
Có thu nhập cao thì có tránh được vấn đề tài chính không?
Không. Thu nhập cao chỉ là một yếu tố hỗ trợ. Nếu không kiểm soát chi tiêu và quản lý dòng tiền tốt, một người vẫn có thể gặp khó khăn tài chính.
Nên ưu tiên trả nợ hay tiết kiệm trước?
Thông thường cần cân bằng giữa hai mục tiêu. Các khoản nợ có lãi suất cao nên được ưu tiên xử lý, đồng thời vẫn nên duy trì một khoản dự phòng để tránh phát sinh nợ mới khi có biến cố.
Bao lâu nên kiểm tra lại kế hoạch tài chính cá nhân?
Nên đánh giá định kỳ, chẳng hạn theo tháng hoặc theo quý, và điều chỉnh khi có thay đổi lớn về thu nhập, công việc hoặc mục tiêu cuộc sống.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
