
Stress Testing đánh giá sức chịu đựng tài chính như thế nào?
Mục lục
- Stress Testing trong quản trị rủi ro tài chính là gì?
- Stress Testing hoạt động như thế nào trong đánh giá rủi ro?
- Stress Testing đo lường mức tổn thất tài chính như thế nào?
- Các loại kịch bản thường được sử dụng trong Stress Testing
- Vai trò của Stress Testing trong quản trị rủi ro tài chính
- Những giới hạn của Stress Testing trong quản trị rủi ro
- Ý nghĩa thực tế của Stress Testing đối với tổ chức tài chính
Stress Testing trong quản trị rủi ro tài chính là phương pháp đánh giá khả năng chịu đựng của tổ chức trước các điều kiện bất lợi thông qua mô phỏng kịch bản, đo lường mức tổn thất và xác định khả năng duy trì an toàn tài chính
Stress Testing trong quản trị rủi ro tài chính là quá trình mô phỏng các tình huống bất lợi có thể xảy ra đối với ngân hàng, doanh nghiệp tài chính hoặc hệ thống tài chính nhằm đánh giá mức độ ảnh hưởng đến vốn, thanh khoản, lợi nhuận và khả năng hoạt động liên tục
Khác với các phương pháp dự báo dựa trên điều kiện bình thường, Stress Testing tập trung trả lời câu hỏi: Nếu môi trường kinh tế hoặc thị trường xảy ra biến động nghiêm trọng, tổ chức có đủ khả năng hấp thụ tổn thất và duy trì hoạt động hay không?
Stress Testing trong quản trị rủi ro tài chính là gì?
Stress Testing là một công cụ quản trị rủi ro dùng để đánh giá khả năng chống chịu của tổ chức trước các cú sốc tài chính thông qua việc xây dựng các kịch bản giả định và phân tích tác động của chúng lên các chỉ tiêu quan trọng
Các yếu tố thường được đánh giá trong Stress Testing bao gồm:
· Mức suy giảm vốn
· Khả năng đáp ứng nghĩa vụ thanh khoản
· Mức gia tăng nợ xấu
· Ảnh hưởng đến lợi nhuận
· Khả năng duy trì các tỷ lệ an toàn tài chính
Bản chất của Stress Testing không nhằm dự đoán chính xác một sự kiện tương lai mà nhằm xác định điểm yếu trong cấu trúc tài chính hiện tại và mức độ tổn thương khi điều kiện thị trường xấu đi
Stress Testing hoạt động như thế nào trong đánh giá rủi ro?
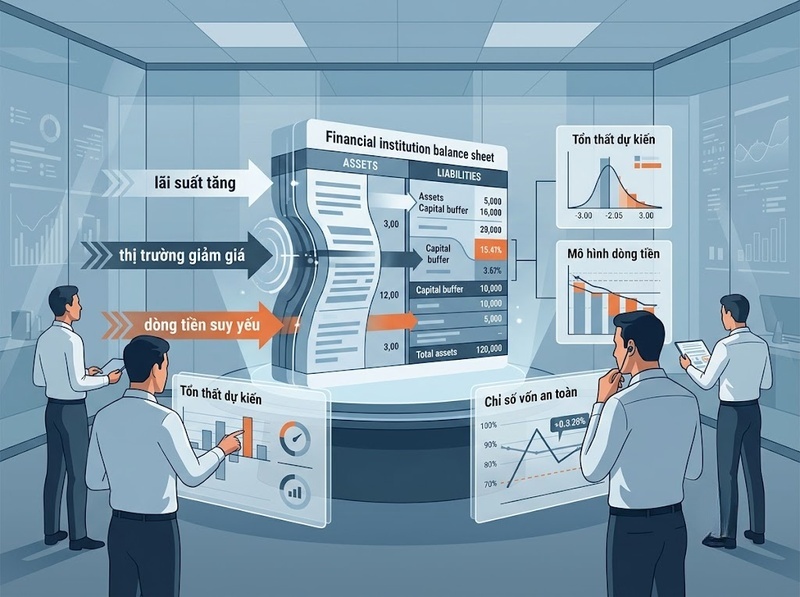
Stress Testing được thực hiện bằng cách xây dựng các kịch bản bất lợi, áp dụng các biến động giả định vào mô hình tài chính và đo lường kết quả ảnh hưởng
Quy trình cơ bản gồm:
1. Xác định yếu tố rủi ro cần kiểm tra
Các yếu tố có thể bao gồm:
· Suy giảm tăng trưởng kinh tế
· Tăng lãi suất mạnh
· Biến động tỷ giá
· Sụt giảm giá tài sản
· Gia tăng tỷ lệ khách hàng mất khả năng thanh toán
2. Xây dựng kịch bản Stress Test
Kịch bản có thể được phân thành:
· Kịch bản cơ sở dựa trên điều kiện hoạt động bình thường
· Kịch bản bất lợi phản ánh những biến động tiêu cực có khả năng xảy ra
· Kịch bản cực đoan mô phỏng các cú sốc nghiêm trọng
3. Đo lường tác động tài chính
Kết quả thường được đánh giá thông qua:
· Mức tổn thất tín dụng
· Sự suy giảm vốn tự có
· Thay đổi dòng tiền
· Áp lực thanh khoản
· Khả năng đáp ứng yêu cầu an toàn vốn
4. Đánh giá khả năng chống chịu
Sau khi có kết quả mô phỏng, tổ chức xác định:
· Mức độ an toàn hiện tại
· Các điểm yếu cần xử lý
· Biện pháp giảm thiểu rủi ro phù hợp
Stress Testing đo lường mức tổn thất tài chính như thế nào?
Mức tổn thất trong Stress Testing thường được xác định bằng cách đánh giá sự thay đổi của các chỉ tiêu tài chính khi các biến số rủi ro bị tác động
Một số chỉ tiêu quan trọng gồm:
Tổn thất tín dụng
Stress Testing có thể mô phỏng tình huống tỷ lệ khách hàng mất khả năng thanh toán tăng lên, từ đó đánh giá:
· Mức tăng khoản vay có vấn đề
· Chi phí dự phòng gia tăng
· Ảnh hưởng đến lợi nhuận và vốn
Suy giảm giá trị tài sản
Kịch bản thị trường giảm mạnh có thể được sử dụng để đánh giá:
· Mức giảm giá trị danh mục đầu tư
· Ảnh hưởng đến tài sản đảm bảo
· Khả năng hấp thụ biến động thị trường
Áp lực thanh khoản
Stress Testing thanh khoản xem xét khả năng tổ chức đáp ứng nghĩa vụ tài chính khi:
· Dòng tiền vào giảm
· Khách hàng rút tiền tăng
· Khả năng huy động vốn bị hạn chế
Ảnh hưởng đến vốn
Một mục tiêu quan trọng của Stress Testing là xác định liệu tổ chức có duy trì được mức vốn an toàn sau khi chịu tổn thất hay không
Các loại kịch bản thường được sử dụng trong Stress Testing
Việc lựa chọn kịch bản quyết định mức độ hữu ích của Stress Testing vì mỗi kịch bản phản ánh một dạng rủi ro khác nhau
Kịch bản lịch sử
Kịch bản lịch sử sử dụng các sự kiện đã từng xảy ra để đánh giá khả năng chống chịu
Ví dụ:
· Khủng hoảng tài chính
· Suy thoái kinh tế
· Biến động mạnh trên thị trường tài chính
Ưu điểm của phương pháp này là dựa trên dữ liệu thực tế, nhưng hạn chế là các sự kiện tương lai có thể khác với quá khứ
Kịch bản giả định
Kịch bản giả định xây dựng dựa trên các tình huống chưa từng xảy ra nhưng có khả năng gây ảnh hưởng lớn
Ví dụ:
· Lãi suất tăng đột biến
· Giá tài sản giảm mạnh
· Chi phí huy động vốn tăng cao
Phương pháp này giúp tổ chức chuẩn bị trước cho các rủi ro khó dự báo
Kịch bản ngược
Reverse Stress Testing bắt đầu từ một kết quả tiêu cực, sau đó xác định điều kiện nào có thể dẫn đến tình trạng đó
Ví dụ:
· Mức tổn thất khiến vốn bị suy giảm nghiêm trọng
· Điều kiện thị trường khiến thanh khoản bị mất cân đối
Phương pháp này giúp phát hiện các điểm yếu tiềm ẩn trong hệ thống quản trị rủi ro
Vai trò của Stress Testing trong quản trị rủi ro tài chính
Stress Testing giúp tổ chức chuyển từ cách tiếp cận phản ứng sang chủ động quản lý rủi ro
Các giá trị chính bao gồm:
Nhận diện điểm yếu trước khi xảy ra khủng hoảng
Stress Testing cho phép tổ chức phát hiện các khu vực dễ bị tổn thương khi điều kiện thị trường thay đổi
Hỗ trợ quản lý vốn
Kết quả Stress Testing giúp đánh giá nhu cầu vốn bổ sung và khả năng duy trì các tỷ lệ an toàn trong tình huống bất lợi
Cải thiện quyết định quản trị
Ban lãnh đạo có thể sử dụng kết quả Stress Testing để:
· Điều chỉnh chiến lược kinh doanh
· Kiểm soát mức độ chấp nhận rủi ro
· Xây dựng kế hoạch ứng phó
Đáp ứng yêu cầu quản lý và giám sát
Trong lĩnh vực tài chính, Stress Testing thường được sử dụng như một phần của khung quản trị rủi ro nhằm tăng khả năng minh bạch và kiểm soát rủi ro hệ thống
Những giới hạn của Stress Testing trong quản trị rủi ro
Mặc dù là công cụ quan trọng, Stress Testing không thể loại bỏ hoàn toàn rủi ro vì kết quả phụ thuộc vào giả định và chất lượng mô hình
Một số giới hạn gồm:
· Kịch bản có thể không phản ánh đầy đủ các sự kiện bất ngờ
· Mô hình có thể đơn giản hóa các mối quan hệ tài chính phức tạp
· Dữ liệu đầu vào không chính xác có thể làm sai lệch kết quả
· Kết quả Stress Testing cần được kết hợp với các phương pháp quản trị rủi ro khác
Do đó, Stress Testing nên được xem là công cụ hỗ trợ ra quyết định thay vì một phương pháp dự báo tuyệt đối
Ý nghĩa thực tế của Stress Testing đối với tổ chức tài chính
Stress Testing giúp tổ chức trả lời ba câu hỏi quan trọng:
· Điều gì có thể xảy ra khi môi trường tài chính xấu đi?
· Mức tổn thất tối đa có thể xảy ra là bao nhiêu?
· Tổ chức cần chuẩn bị những biện pháp nào để duy trì khả năng hoạt động?
Thông qua việc đánh giá sức chịu đựng tài chính, Stress Testing tạo nền tảng cho việc xây dựng chiến lược vốn, thanh khoản và quản trị rủi ro dài hạn
Stress Testing là công cụ quan trọng trong quản trị rủi ro tài chính vì nó giúp đánh giá khả năng chống chịu của tổ chức trước các cú sốc thông qua mô phỏng kịch bản và đo lường mức tổn thất tiềm năng. Phương pháp này không chỉ giúp nhận diện rủi ro mà còn hỗ trợ xây dựng kế hoạch ứng phó, duy trì ổn định tài chính và nâng cao chất lượng quyết định quản trị
Hỏi đáp về Stress Testing trong quản trị rủi ro tài chính
Stress Testing khác gì so với dự báo tài chính?
Dự báo tài chính thường mô phỏng khả năng xảy ra trong điều kiện kỳ vọng, trong khi Stress Testing tập trung đánh giá tác động của các tình huống bất lợi và mức độ tổn thất nếu chúng xảy ra
Stress Testing có dự đoán chính xác khủng hoảng tài chính không?
Không. Stress Testing không nhằm dự đoán chính xác thời điểm hoặc quy mô của khủng hoảng mà nhằm đánh giá khả năng chống chịu và xác định điểm yếu trong hệ thống tài chính
Doanh nghiệp ngoài ngân hàng có cần thực hiện Stress Testing không?
Có. Các doanh nghiệp có mức độ phụ thuộc lớn vào vốn, dòng tiền, thị trường hoặc tín dụng có thể sử dụng Stress Testing để đánh giá khả năng chịu đựng trước các biến động tài chính bất lợi
Kết quả Stress Testing được sử dụng để làm gì?
Kết quả Stress Testing được sử dụng để điều chỉnh chiến lược rủi ro, lập kế hoạch vốn, cải thiện thanh khoản và xây dựng phương án ứng phó khi điều kiện tài chính trở nên bất lợi

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
