Chính sách kinh tế tác động đến hoạt động doanh nghiệp ra sao?
Mục lục
- Chính sách kinh tế ảnh hưởng đến doanh nghiệp qua những kênh nào?
- Chính sách tiền tệ làm thay đổi chi phí vốn và dòng tiền ra sao?
- Chính sách tài khóa và thuế tác động đến doanh thu, lợi nhuận như thế nào?
- Lạm phát, tỷ giá và chính sách thương mại ảnh hưởng đến chi phí đầu vào ra sao?
- Vì sao cùng một chính sách nhưng doanh nghiệp chịu tác động khác nhau?
- Chính sách kinh tế chi phối quyết định đầu tư và tăng trưởng như thế nào?
- Doanh nghiệp nên thích ứng với thay đổi chính sách bằng cách nào?
Chính sách kinh tế tác động đến doanh nghiệp thông qua lãi suất, thuế, chi tiêu công, tỷ giá, tín dụng và các quy định thị trường. Bài viết phân tích cơ chế truyền dẫn, mức độ ảnh hưởng và cách doanh nghiệp thích ứng để bảo vệ dòng tiền, đầu tư và tăng trưởng.
Chính sách kinh tế không chỉ điều chỉnh các chỉ số vĩ mô như tăng trưởng, lạm phát, lãi suất hay tỷ giá. Mỗi quyết định về tiền tệ, ngân sách, thuế, thương mại và tín dụng đều có thể truyền dẫn trực tiếp vào doanh thu, chi phí, dòng tiền, năng lực đầu tư và khả năng cạnh tranh của doanh nghiệp.
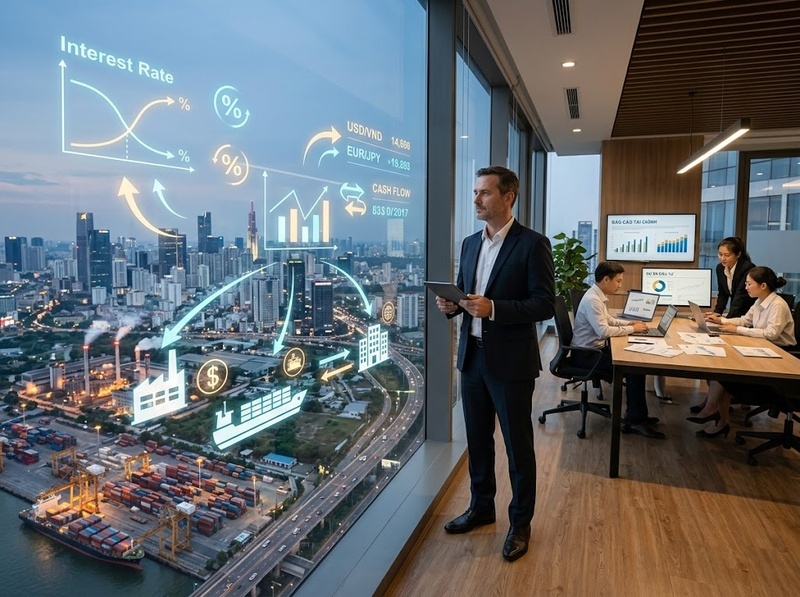
Mức độ ảnh hưởng không giống nhau giữa các doanh nghiệp. Một chính sách có thể hỗ trợ doanh nghiệp xuất khẩu nhưng làm tăng chi phí của doanh nghiệp nhập khẩu; kích thích nhu cầu tiêu dùng nhưng đồng thời gây áp lực lạm phát; giảm thuế trong ngắn hạn nhưng tạo thêm nghĩa vụ tuân thủ hoặc rủi ro ngân sách trong dài hạn.
Vì vậy, doanh nghiệp cần phân tích chính sách theo cơ chế tác động cụ thể thay vì chỉ đánh giá một chính sách là “tốt” hay “xấu”. Câu hỏi quan trọng nhất là chính sách đó làm thay đổi yếu tố nào trong mô hình kinh doanh, tác động xuất hiện sau bao lâu và doanh nghiệp có thể chuyển phần chi phí hoặc lợi ích đó sang khách hàng, nhà cung cấp hay thị trường hay không.
Chính sách kinh tế ảnh hưởng đến doanh nghiệp qua những kênh nào?
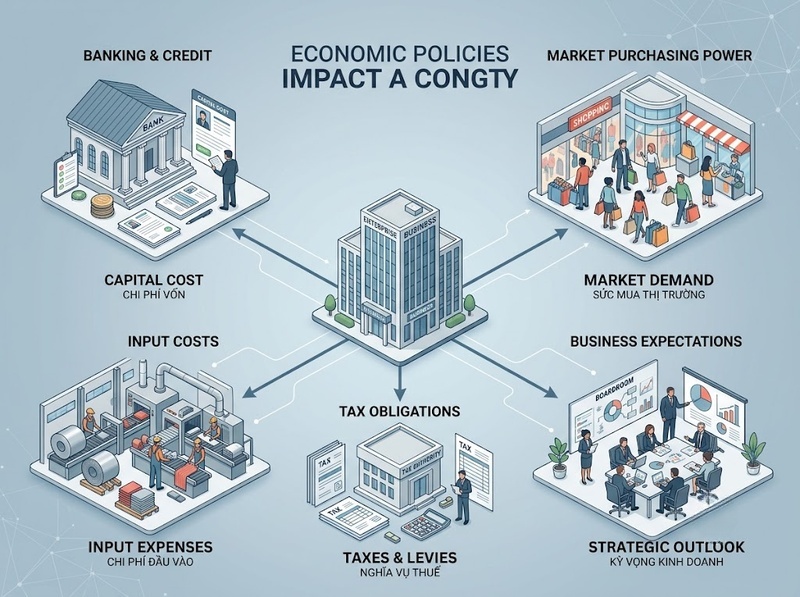
Tác động của chính sách kinh tế thường đi qua năm kênh chính: chi phí vốn, sức mua thị trường, chi phí đầu vào, nghĩa vụ tài chính và kỳ vọng kinh doanh.
Chi phí vốn thay đổi khi ngân hàng trung ương điều chỉnh lãi suất, điều kiện tín dụng hoặc thanh khoản của hệ thống tài chính. Doanh nghiệp sử dụng nhiều nợ vay sẽ cảm nhận tác động nhanh hơn doanh nghiệp chủ yếu dùng vốn chủ sở hữu.
Sức mua thị trường chịu ảnh hưởng từ chi tiêu công, thuế thu nhập, trợ cấp, lạm phát và việc làm. Khi thu nhập khả dụng của hộ gia đình tăng, doanh nghiệp bán hàng tiêu dùng có thể ghi nhận nhu cầu cao hơn. Ngược lại, khi giá cả tăng nhanh hơn thu nhập, người tiêu dùng thường giảm các khoản chi không thiết yếu.
Chi phí đầu vào biến động theo tỷ giá, thuế nhập khẩu, giá năng lượng, tiền lương tối thiểu, quy định môi trường và điều kiện lưu thông hàng hóa. Doanh nghiệp không nhất thiết chịu toàn bộ mức tăng này; tác động cuối cùng phụ thuộc vào khả năng thương lượng và điều chỉnh giá bán.
Nghĩa vụ tài chính thay đổi thông qua thuế suất, phí, ưu đãi đầu tư, quy định khấu hao và thủ tục hành chính. Một chính sách giảm thuế có thể cải thiện lợi nhuận sau thuế, nhưng hiệu quả thực tế còn phụ thuộc vào điều kiện hưởng ưu đãi và chi phí tuân thủ.
Kỳ vọng kinh doanh là kênh ít hữu hình nhưng có ảnh hưởng lớn. Khi chính sách ổn định và có thể dự đoán, doanh nghiệp dễ lập ngân sách, ký hợp đồng dài hạn và triển khai dự án đầu tư. Khi chính sách thay đổi bất ngờ, doanh nghiệp có xu hướng giữ tiền mặt, trì hoãn tuyển dụng hoặc giảm quy mô đầu tư.
Các kênh này thường tác động đồng thời. Chẳng hạn, chính sách tăng lãi suất có thể vừa làm tăng chi phí vay, vừa giảm tiêu dùng, vừa khiến nhà đầu tư thận trọng hơn. Vì vậy, tác động tổng hợp có thể lớn hơn tác động nhìn thấy ở riêng khoản lãi vay.
Chính sách tiền tệ làm thay đổi chi phí vốn và dòng tiền ra sao?
Chính sách tiền tệ ảnh hưởng đến doanh nghiệp chủ yếu thông qua lãi suất, khả năng tiếp cận tín dụng và điều kiện thanh khoản.
Khi lãi suất thị trường tăng, khoản vay có lãi suất thả nổi thường được điều chỉnh trước. Giả sử một doanh nghiệp có dư nợ 100 tỷ đồng và lãi suất tăng từ 8% lên 10% mỗi năm, chi phí lãi vay danh nghĩa có thể tăng từ 8 tỷ lên 10 tỷ đồng, tương đương tăng thêm 2 tỷ đồng trước khi xét đến thay đổi của dư nợ và lịch trả nợ.
Tác động này không dừng ở chi phí tài chính. Lãi suất cao còn làm tăng tỷ suất sinh lời tối thiểu mà một dự án phải đạt được để được chấp nhận. Một dự án có tỷ suất hoàn vốn kỳ vọng 11% có thể hấp dẫn khi chi phí vốn là 8%, nhưng trở nên kém khả thi nếu chi phí vốn tăng lên gần 11%.
Doanh nghiệp có chu kỳ vốn lưu động dài thường nhạy cảm hơn. Nhà sản xuất phải mua nguyên liệu, lưu kho, bán hàng và chờ khách hàng thanh toán trong nhiều tháng sẽ cần tài trợ vốn lớn hơn doanh nghiệp thu tiền ngay. Khi ngân hàng siết hạn mức tín dụng, doanh nghiệp có thể vẫn có đơn hàng nhưng không đủ vốn để thực hiện.
Ngược lại, chính sách tiền tệ nới lỏng có thể giảm chi phí vay và hỗ trợ thanh khoản. Tuy nhiên, lãi suất thấp không bảo đảm doanh nghiệp sẽ vay được. Ngân hàng còn đánh giá tài sản bảo đảm, lịch sử tín dụng, dòng tiền và triển vọng ngành. Trong giai đoạn rủi ro cao, lãi suất điều hành giảm nhưng tiêu chuẩn cho vay vẫn có thể nghiêm ngặt.
Một hiểu lầm phổ biến là lãi suất giảm luôn có lợi cho mọi doanh nghiệp. Trên thực tế, lãi suất giảm mạnh có thể phản ánh nhu cầu kinh tế yếu. Doanh nghiệp được vay rẻ hơn nhưng vẫn không muốn đầu tư nếu doanh số dự kiến giảm. Vì vậy, cần xem đồng thời giá vốn, khả năng vay và nhu cầu thị trường.
Chính sách tài khóa và thuế tác động đến doanh thu, lợi nhuận như thế nào?
Chính sách tài khóa bao gồm chi tiêu công, thuế, trợ cấp và các chương trình hỗ trợ của Nhà nước. Tác động có thể xuất hiện ở cả phía doanh thu lẫn chi phí.
Khi đầu tư công tăng, doanh nghiệp xây dựng, vật liệu, vận tải, thiết bị và dịch vụ liên quan có thể nhận thêm đơn hàng trực tiếp. Thu nhập từ các dự án này sau đó tiếp tục lan sang các ngành khác thông qua tiền lương, mua sắm và nhu cầu của nhà cung cấp.
Tuy nhiên, lợi ích không phân bổ đồng đều. Doanh nghiệp chỉ được hưởng lợi khi có năng lực đáp ứng tiêu chuẩn kỹ thuật, tiến độ, hồ sơ đấu thầu và yêu cầu vốn lưu động. Một dự án có giá trị lớn vẫn có thể gây áp lực dòng tiền nếu thời gian nghiệm thu và thanh toán kéo dài.
Thuế tác động trực tiếp đến lợi nhuận sau thuế và gián tiếp đến hành vi của khách hàng. Thuế thu nhập doanh nghiệp ảnh hưởng đến phần lợi nhuận được giữ lại để tái đầu tư. Thuế giá trị gia tăng và thuế tiêu thụ ảnh hưởng đến giá thanh toán, nhu cầu và cấu trúc sản phẩm.
Tác động của thay đổi thuế phụ thuộc vào khả năng chuyển gánh nặng thuế. Doanh nghiệp có thương hiệu mạnh hoặc ít đối thủ có thể tăng giá bán để bù chi phí. Doanh nghiệp hoạt động trong thị trường cạnh tranh cao thường phải hấp thụ một phần thuế vào biên lợi nhuận.
Ví dụ, một sản phẩm có giá trước thuế 100.000 đồng. Nếu nghĩa vụ thuế làm giá đến tay người mua tăng thêm 5.000 đồng nhưng doanh nghiệp chỉ có thể tăng giá 3.000 đồng, phần 2.000 đồng còn lại sẽ làm giảm biên lợi nhuận, trừ khi doanh nghiệp cắt giảm được chi phí khác.
Ưu đãi thuế cũng cần được đánh giá theo giá trị hiện tại và điều kiện thực hiện. Một ưu đãi kéo dài nhiều năm chỉ có ý nghĩa khi doanh nghiệp phát sinh lợi nhuận chịu thuế, đáp ứng đúng ngành nghề, địa bàn, quy mô đầu tư và chế độ báo cáo. Không nên đưa toàn bộ giá trị ưu đãi dự kiến vào kế hoạch tài chính trước khi xác định chắc chắn khả năng đáp ứng điều kiện.
Lạm phát, tỷ giá và chính sách thương mại ảnh hưởng đến chi phí đầu vào ra sao?
Lạm phát làm tăng giá nguyên liệu, tiền lương, vận chuyển, thuê mặt bằng và dịch vụ hỗ trợ. Nhưng mức độ ảnh hưởng đến lợi nhuận còn phụ thuộc vào tốc độ điều chỉnh giá bán.
Có thể hình dung biên lợi nhuận gộp theo công thức:
Biên lợi nhuận gộp = Doanh thu trừ giá vốn, chia cho doanh thu
Nếu giá vốn tăng 10% nhưng doanh nghiệp chỉ tăng được giá bán 4%, biên lợi nhuận sẽ bị thu hẹp. Doanh nghiệp có hợp đồng giá cố định chịu rủi ro lớn hơn vì không thể chuyển ngay phần chi phí tăng thêm sang khách hàng.
Tỷ giá tác động theo vị thế ngoại tệ của từng doanh nghiệp. Đồng nội tệ mất giá thường làm tăng chi phí của doanh nghiệp nhập khẩu nguyên liệu, máy móc hoặc trả nợ ngoại tệ. Ngược lại, doanh nghiệp xuất khẩu có thể nhận được nhiều nội tệ hơn trên cùng một lượng doanh thu ngoại tệ.
Tuy nhiên, doanh nghiệp xuất khẩu không mặc nhiên hưởng lợi. Nếu phần lớn nguyên liệu cũng được nhập khẩu, lợi ích tỷ giá có thể bị triệt tiêu. Khách hàng nước ngoài còn có thể yêu cầu giảm giá khi biết doanh nghiệp đang được lợi từ biến động tiền tệ.
Chính sách thuế quan, hạn ngạch, quy tắc xuất xứ và kiểm soát thương mại có thể thay đổi cấu trúc chuỗi cung ứng. Thuế nhập khẩu tăng giúp một số nhà sản xuất trong nước giảm áp lực cạnh tranh, nhưng cũng làm tăng chi phí nếu họ phụ thuộc vào linh kiện nhập khẩu.
Doanh nghiệp nên xác định “mức phơi nhiễm” thay vì chỉ theo dõi tỷ giá chung. Mức phơi nhiễm bao gồm:
· Tỷ trọng doanh thu bằng ngoại tệ
· Tỷ trọng chi phí bằng ngoại tệ
· Giá trị nợ ngoại tệ
· Thời hạn thanh toán
· Khả năng điều chỉnh giá hợp đồng
· Công cụ phòng ngừa rủi ro đang sử dụng
Một doanh nghiệp có doanh thu và chi phí cùng loại ngoại tệ có thể sở hữu cơ chế phòng ngừa tự nhiên. Ngược lại, doanh nghiệp chỉ có chi phí ngoại tệ nhưng bán hàng bằng nội tệ sẽ chịu rủi ro lớn hơn khi đồng nội tệ mất giá.
Vì sao cùng một chính sách nhưng doanh nghiệp chịu tác động khác nhau?
Tác động của chính sách phụ thuộc vào cấu trúc tài chính, mô hình doanh thu, vị thế cạnh tranh và thời gian điều chỉnh của từng doanh nghiệp.
Doanh nghiệp sử dụng đòn bẩy tài chính cao nhạy cảm hơn với lãi suất. Có thể đánh giá sơ bộ bằng tỷ lệ:
Nợ vay ròng trên EBITDA = Nợ vay trừ tiền mặt, chia cho lợi nhuận trước lãi vay, thuế và khấu hao
Tỷ lệ càng cao, khả năng hấp thụ cú sốc lãi suất hoặc suy giảm lợi nhuận càng thấp. Tuy nhiên, chỉ số này phải được xem cùng lịch trả nợ, loại lãi suất và độ ổn định của dòng tiền.
Doanh nghiệp có quyền định giá mạnh thường chuyển được chi phí tăng thêm sang khách hàng. Quyền định giá phụ thuộc vào mức độ khác biệt của sản phẩm, độ trung thành của khách hàng, chi phí chuyển đổi và số lượng sản phẩm thay thế.
Cấu trúc chi phí cũng quyết định tốc độ chịu tác động. Doanh nghiệp có nhiều chi phí biến đổi có thể thu hẹp sản lượng để giảm chi phí khi nhu cầu giảm. Doanh nghiệp có tỷ trọng chi phí cố định lớn vẫn phải trả tiền thuê, lương và khấu hao dù doanh thu đi xuống.
Thời hạn hợp đồng tạo ra độ trễ. Doanh nghiệp mua nguyên liệu theo hợp đồng dài hạn có thể chưa chịu tác động ngay khi giá thị trường tăng, nhưng sẽ đối mặt với mức giá mới khi hợp đồng được gia hạn. Tương tự, doanh nghiệp bán hàng theo hợp đồng cố định có thể bị thu hẹp biên lợi nhuận trước khi được điều chỉnh giá.
Quy mô không phải lúc nào cũng đồng nghĩa với khả năng chống chịu tốt hơn. Doanh nghiệp lớn thường có nguồn vốn đa dạng và sức mua cao, nhưng cũng có bộ máy chi phí cố định lớn. Doanh nghiệp nhỏ linh hoạt hơn nhưng dễ thiếu tiền mặt và khó tiếp cận tín dụng.
Vì vậy, không nên dự báo tác động chính sách chỉ dựa trên ngành nghề. Hai doanh nghiệp cùng ngành vẫn có thể nhận kết quả trái ngược vì khác nhau về nợ vay, chuỗi cung ứng, phân khúc khách hàng và chiến lược giá.
Chính sách kinh tế chi phối quyết định đầu tư và tăng trưởng như thế nào?
Doanh nghiệp đầu tư khi lợi ích kỳ vọng đủ bù đắp chi phí vốn và rủi ro. Chính sách kinh tế ảnh hưởng đến cả ba yếu tố này.
Một dự án thường được đánh giá bằng giá trị hiện tại ròng:
NPV = Giá trị hiện tại của dòng tiền tương lai trừ vốn đầu tư ban đầu
Khi lãi suất hoặc mức độ bất định tăng, tỷ lệ chiết khấu tăng và NPV của dự án giảm. Điều này khiến doanh nghiệp trì hoãn các dự án có thời gian hoàn vốn dài, ngay cả khi nhu cầu hiện tại chưa giảm rõ rệt.
Chính sách ổn định có thể làm giảm phần bù rủi ro. Doanh nghiệp sẵn sàng xây nhà máy, phát triển sản phẩm hoặc mở rộng thị trường khi có thể dự báo tương đối rõ thuế suất, tiêu chuẩn, chi phí vốn và điều kiện thương mại.
Ngược lại, thay đổi chính sách liên tục làm tăng giá trị của việc chờ đợi. Doanh nghiệp có thể giữ tiền mặt để chờ thông tin rõ hơn thay vì cam kết vốn vào tài sản khó thu hồi. Tác động này thường mạnh với dự án lớn, thời gian hoàn vốn dài và phụ thuộc nhiều vào giấy phép.
Chính sách cũng làm thay đổi hướng đầu tư. Ưu đãi thuế, tín dụng xanh, tiêu chuẩn phát thải hoặc trợ cấp công nghệ có thể khiến doanh nghiệp chuyển vốn sang thiết bị tiết kiệm năng lượng, tự động hóa và nghiên cứu phát triển.
Tuy nhiên, đầu tư dựa hoàn toàn vào ưu đãi có thể tạo rủi ro. Dự án chỉ bền vững khi vẫn có hiệu quả kinh tế hợp lý sau khi ưu đãi giảm hoặc kết thúc. Doanh nghiệp cần tách riêng lợi nhuận từ hoạt động cốt lõi và lợi ích đến từ chính sách để tránh đánh giá quá cao khả năng sinh lời dài hạn.
Doanh nghiệp nên thích ứng với thay đổi chính sách bằng cách nào?
Phản ứng hiệu quả bắt đầu từ việc chuyển thông tin chính sách thành các biến số tài chính và vận hành cụ thể.
Trước hết, doanh nghiệp cần lập bản đồ mức độ nhạy cảm. Mỗi chính sách nên được liên kết với những chỉ tiêu chịu ảnh hưởng như doanh thu, giá vốn, chi phí lãi vay, vòng quay vốn lưu động, tỷ giá, thuế và nhu cầu đầu tư.
Tiếp theo, doanh nghiệp nên xây dựng nhiều kịch bản thay vì một dự báo duy nhất. Chẳng hạn, có thể kiểm tra tác động khi:
· Lãi suất tăng thêm 1–2 điểm phần trăm
· Tỷ giá biến động 5–10%
· Giá nguyên liệu tăng 10%
· Doanh thu giảm 5–15%
· Thời gian thu tiền kéo dài thêm 15–30 ngày
Các mức trên là giả định kiểm tra sức chịu đựng, không phải dự báo thị trường. Mục tiêu là xác định ngưỡng mà doanh nghiệp bắt đầu thiếu tiền, vi phạm điều kiện vay hoặc mất khả năng duy trì biên lợi nhuận.
Doanh nghiệp cũng cần quản trị kỳ hạn. Khoản vay ngắn hạn không nên được sử dụng quá mức để tài trợ tài sản dài hạn. Hợp đồng bán hàng cần có điều khoản điều chỉnh giá khi chi phí đầu vào, tỷ giá hoặc thuế thay đổi vượt ngưỡng đã thỏa thuận.
Với rủi ro tỷ giá, doanh nghiệp có thể cân đối doanh thu và chi phí cùng ngoại tệ, sử dụng hợp đồng kỳ hạn phù hợp hoặc điều chỉnh lịch thanh toán. Công cụ phòng ngừa chỉ có tác dụng khi gắn với giao dịch thực và được kiểm soát theo hạn mức, thay vì dùng để đầu cơ.
Về đầu tư, doanh nghiệp nên đánh giá dự án trong hai trường hợp: có hỗ trợ chính sách và không có hỗ trợ chính sách. Nếu dự án chỉ khả thi trong kịch bản ưu đãi tối đa, mức độ rủi ro chính sách rất cao.
Cuối cùng, cần phân công trách nhiệm theo dõi chính sách. Bộ phận pháp chế hoặc tuân thủ xác định nghĩa vụ mới; bộ phận tài chính lượng hóa tác động; bộ phận kinh doanh đánh giá khả năng điều chỉnh giá; bộ phận vận hành tìm phương án thay thế đầu vào. Khi các bộ phận chỉ theo dõi riêng lẻ, doanh nghiệp dễ nhìn thấy quy định nhưng bỏ sót tác động tài chính tổng hợp.
Chính sách kinh tế tác động đến doanh nghiệp bằng cách thay đổi giá vốn, sức mua, nghĩa vụ thuế, điều kiện tín dụng, tỷ giá và mức độ chắc chắn của môi trường kinh doanh. Ảnh hưởng cuối cùng không chỉ phụ thuộc vào nội dung chính sách mà còn phụ thuộc vào cấu trúc nợ, chuỗi cung ứng, khả năng định giá và tốc độ điều chỉnh của doanh nghiệp.
Doanh nghiệp không thể kiểm soát chính sách vĩ mô, nhưng có thể kiểm soát mức độ phơi nhiễm. Việc lượng hóa tác động, kiểm tra sức chịu đựng của dòng tiền, đa dạng hóa nguồn vốn và xây dựng điều khoản hợp đồng linh hoạt giúp biến quản trị chính sách từ phản ứng bị động thành một phần của chiến lược kinh doanh.
Hỏi đáp về Tác động của chính sách kinh tế đến doanh nghiệp
Chính sách kinh tế nào ảnh hưởng trực tiếp nhất đến doanh nghiệp?
Không có một chính sách duy nhất ảnh hưởng mạnh nhất trong mọi trường hợp. Doanh nghiệp vay nợ nhiều thường nhạy cảm với lãi suất; doanh nghiệp nhập khẩu nhạy cảm với tỷ giá và thuế quan; doanh nghiệp bán hàng tiêu dùng nhạy cảm với lạm phát, thu nhập và sức mua.
Lãi suất tăng có luôn làm doanh nghiệp giảm đầu tư không?
Không. Doanh nghiệp vẫn có thể đầu tư nếu dự án tạo ra tỷ suất sinh lời cao hơn chi phí vốn và có dòng tiền ổn định. Tuy nhiên, lãi suất tăng thường làm giảm số dự án đáp ứng được ngưỡng sinh lời yêu cầu.
Giảm thuế có chắc chắn làm lợi nhuận doanh nghiệp tăng không?
Không hoàn toàn. Lợi ích còn phụ thuộc vào khả năng đáp ứng điều kiện ưu đãi, tình trạng phát sinh lợi nhuận chịu thuế, chi phí tuân thủ và phản ứng của thị trường. Trong một số trường hợp, cạnh tranh có thể khiến doanh nghiệp chuyển một phần lợi ích thuế sang khách hàng thông qua giá thấp hơn.
Doanh nghiệp nên theo dõi chỉ số nào khi chính sách thay đổi?
Các chỉ số quan trọng gồm chi phí lãi vay, biên lợi nhuận gộp, dòng tiền hoạt động, vòng quay vốn lưu động, tỷ lệ nợ, mức phơi nhiễm ngoại tệ, tỷ lệ chi phí cố định và khả năng điều chỉnh giá bán.

GỬI Ý KIẾN BÌNH LUẬN
