
Kinh tế vi mô hỗ trợ quản trị doanh nghiệp như thế nào?
Mục lục
- Kinh tế vi mô biến dữ liệu thị trường thành quyết định quản trị
- Phân tích độ co giãn giúp doanh nghiệp định giá phù hợp
- Chi phí cận biên xác định mức sản lượng tạo lợi nhuận
- Chi phí cơ hội hướng dẫn phân bổ nguồn lực khan hiếm
- Cấu trúc thị trường định hình chiến lược cạnh tranh
- Kết hợp mô hình kinh tế vi mô với dữ liệu doanh nghiệp
Kinh tế vi mô giúp nhà quản trị phân tích nhu cầu, chi phí, mức giá, sản lượng và phản ứng của đối thủ. Nhờ đó, doanh nghiệp có thể định giá hợp lý, phân bổ nguồn lực hiệu quả và ra quyết định dựa trên lợi ích cận biên thay vì cảm tính.
Kinh tế vi mô cung cấp một hệ thống công cụ để doanh nghiệp phân tích cách khách hàng, nhà cung cấp, đối thủ và chính doanh nghiệp phản ứng trước những thay đổi về giá, thu nhập, chi phí và nguồn lực. Trong quản trị, giá trị lớn nhất của kinh tế vi mô không nằm ở việc ghi nhớ các mô hình lý thuyết, mà ở khả năng chuyển những mô hình đó thành quyết định cụ thể.
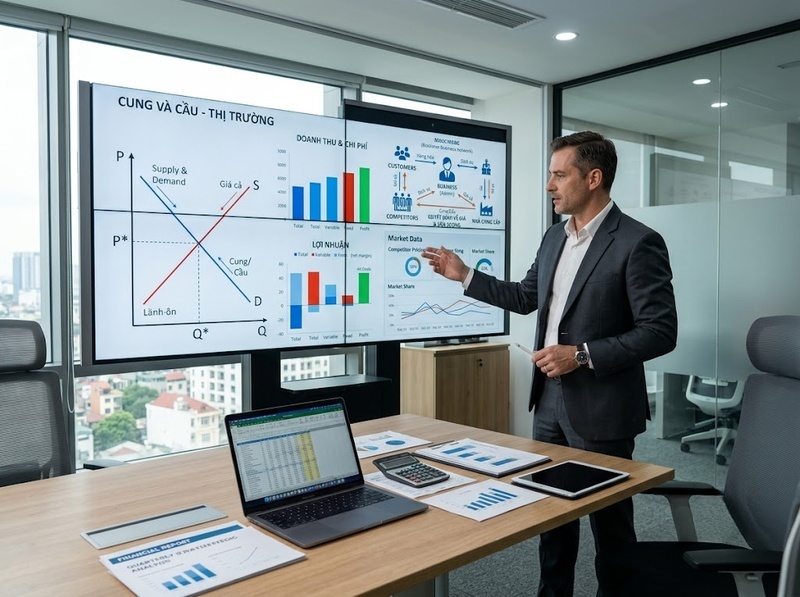
Thông qua phân tích cung – cầu, độ co giãn, chi phí cận biên, doanh thu cận biên, chi phí cơ hội và cấu trúc thị trường, nhà quản trị có thể trả lời các câu hỏi quan trọng:
· Nên bán sản phẩm với mức giá nào
· Nên sản xuất thêm hay giảm sản lượng
· Nguồn vốn, nhân lực và công suất nên được phân bổ cho hoạt động nào
· Có nên nhận thêm một đơn hàng với mức giá thấp hơn thông thường
· Khi nào nên tự sản xuất và khi nào nên thuê ngoài
· Phản ứng của khách hàng và đối thủ sẽ thay đổi kết quả kinh doanh ra sao
Các công cụ này không tạo ra một đáp án đúng cho mọi doanh nghiệp. Chúng giúp nhà quản trị nhận diện quan hệ nhân quả, lượng hóa sự đánh đổi và lựa chọn phương án tạo ra giá trị kinh tế cao nhất trong điều kiện nguồn lực hữu hạn.
Kinh tế vi mô biến dữ liệu thị trường thành quyết định quản trị
Doanh nghiệp không hoạt động độc lập mà luôn chịu ảnh hưởng của hành vi người mua, nhà cung cấp và đối thủ. Kinh tế vi mô giúp nhà quản trị kết nối những hành vi này với các biến số có thể quan sát như giá bán, sản lượng tiêu thụ, chi phí đầu vào và mức độ cạnh tranh.
Cơ chế cơ bản là xem xét cách một biến số thay đổi khi biến số khác thay đổi. Chẳng hạn, khi doanh nghiệp tăng giá, lượng cầu có thể giảm; khi thu nhập khách hàng tăng, nhu cầu đối với một số sản phẩm có thể tăng; khi giá nguyên liệu tăng, chi phí cung ứng và mức sản lượng tối ưu có thể thay đổi.
Trong thực tế, doanh nghiệp thường sử dụng dữ liệu bán hàng để ước lượng hàm cầu:
Q = a − bP
Trong đó:
· Q là lượng cầu dự kiến
· P là giá bán
· a phản ánh quy mô nhu cầu tiềm năng
· b thể hiện mức độ nhạy cảm của khách hàng với giá
Giả sử doanh nghiệp ước lượng được:
Q = 10.000 − 20P
Nếu giá bán là 300.000 đồng theo đơn vị quy đổi của mô hình, lượng cầu dự kiến sẽ khác đáng kể so với khi giá là 350.000 đồng. Nhà quản trị có thể kết hợp hàm cầu với chi phí để so sánh doanh thu và lợi nhuận tại từng mức giá, thay vì mặc định rằng giá càng cao thì lợi nhuận càng lớn.
Phân tích này còn hỗ trợ dự báo tác động của các quyết định khác:
· Khuyến mại có tạo thêm doanh số đủ bù phần lợi nhuận giảm hay không
· Mở thêm điểm bán có làm tăng tổng cầu hay chỉ phân tán khách hàng hiện có
· Một sản phẩm mới có mở rộng thị trường hay lấy doanh thu từ sản phẩm cũ
· Chi phí vận chuyển tăng có thể chuyển bao nhiêu phần sang khách hàng
Giới hạn của mô hình là hành vi khách hàng không chỉ phụ thuộc vào giá. Chất lượng, thương hiệu, trải nghiệm, mùa vụ và động thái của đối thủ cũng có thể làm đường cầu thay đổi. Vì vậy, kết quả kinh tế vi mô cần được cập nhật bằng dữ liệu thực tế thay vì được coi là một quan hệ cố định.
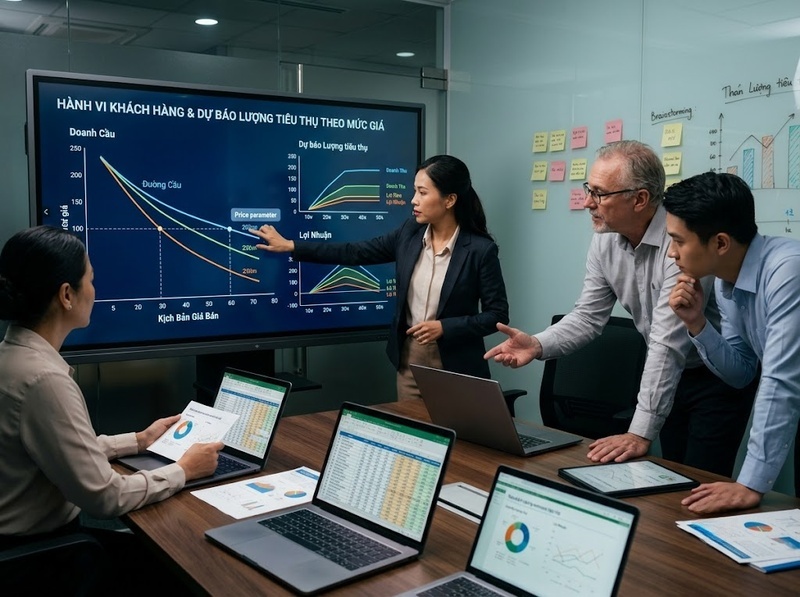
Phân tích độ co giãn giúp doanh nghiệp định giá phù hợp
Độ co giãn của cầu theo giá đo mức độ phản ứng của lượng cầu trước sự thay đổi của giá:
Độ co giãn của cầu theo giá = % thay đổi lượng cầu / % thay đổi giá
Nếu giá tăng 5% và lượng cầu giảm 10%, độ co giãn có giá trị tuyệt đối bằng 2. Cầu được xem là co giãn vì khách hàng phản ứng mạnh hơn tỷ lệ thay đổi giá. Trong trường hợp này, tăng giá có nguy cơ làm tổng doanh thu giảm.
Ngược lại, nếu giá tăng 5% nhưng lượng cầu chỉ giảm 2%, độ co giãn có giá trị tuyệt đối bằng 0,4. Cầu tương đối ít co giãn, nên doanh nghiệp có nhiều khả năng tăng doanh thu bằng cách tăng giá, với điều kiện phản ứng của đối thủ và chi phí phục vụ không thay đổi đáng kể.
Độ co giãn giúp nhà quản trị lựa chọn chiến lược khác nhau cho từng nhóm sản phẩm và khách hàng.
Phân biệt giá theo mức sẵn lòng chi trả
Khách hàng không phải lúc nào cũng đánh giá sản phẩm giống nhau. Doanh nghiệp có thể thiết kế nhiều phiên bản hoặc điều kiện mua để phục vụ các mức sẵn lòng chi trả khác nhau, chẳng hạn:
· Gói cơ bản và gói cao cấp
· Giá theo thời điểm đặt mua
· Giá theo số lượng
· Giá thuê bao và giá trả theo lần sử dụng
· Chính sách khác nhau cho khách hàng cá nhân và doanh nghiệp
Phân biệt giá chỉ tạo giá trị khi các nhóm khách hàng có độ co giãn khác nhau và doanh nghiệp có thể hạn chế việc chuyển nhượng giữa các nhóm. Nếu khách hàng mua ở phân khúc giá thấp rồi bán lại cho phân khúc giá cao, chính sách này sẽ khó duy trì.
Đánh giá quyết định giảm giá
Giảm giá không tự động làm lợi nhuận tăng. Doanh nghiệp phải xác định lượng bán cần tăng thêm để bù phần lãi gộp bị mất.
Ví dụ, một sản phẩm có giá bán 200.000 đồng và chi phí biến đổi 120.000 đồng. Lãi góp trên mỗi sản phẩm là 80.000 đồng. Nếu doanh nghiệp giảm giá xuống 180.000 đồng, lãi góp còn 60.000 đồng.
Để duy trì cùng tổng lãi góp, sản lượng mới phải bằng:
80.000 / 60.000 = 1,333 lần sản lượng cũ
Như vậy, lượng bán phải tăng khoảng 33,3%. Nếu dữ liệu thị trường cho thấy mức giảm giá chỉ có thể làm sản lượng tăng 15%, chương trình giảm giá sẽ làm tổng lãi góp giảm dù doanh thu có thể tăng.
Doanh nghiệp cũng cần thận trọng khi sử dụng độ co giãn lịch sử. Phản ứng của khách hàng trong một đợt khuyến mại ngắn hạn có thể không phản ánh phản ứng khi giá niêm yết thay đổi lâu dài.
Chi phí cận biên xác định mức sản lượng tạo lợi nhuận
Kế toán thường tập trung vào tổng chi phí và lợi nhuận đã phát sinh. Kinh tế vi mô bổ sung góc nhìn cận biên: doanh nghiệp nên đánh giá lợi ích và chi phí của đơn vị hoạt động tiếp theo.
Chi phí cận biên là phần chi phí tăng thêm khi sản xuất thêm một đơn vị sản phẩm. Doanh thu cận biên là phần doanh thu tăng thêm từ đơn vị đó. Trong mô hình cơ bản, lợi nhuận đạt mức tối đa tại điểm:
Doanh thu cận biên = Chi phí cận biên
Nếu doanh thu cận biên lớn hơn chi phí cận biên, sản xuất thêm có thể làm tổng lợi nhuận tăng. Nếu chi phí cận biên lớn hơn doanh thu cận biên, mở rộng sản lượng sẽ làm lợi nhuận giảm.
Quyết định nhận đơn hàng bổ sung
Giả sử doanh nghiệp đang còn công suất nhàn rỗi. Giá bán thông thường là 500.000 đồng, nhưng một khách hàng đề nghị mua đơn hàng bổ sung với giá 380.000 đồng. Chi phí toàn bộ bình quân của sản phẩm là 400.000 đồng, trong đó chi phí biến đổi liên quan trực tiếp đến đơn hàng là 300.000 đồng.
Nếu đơn hàng không làm phát sinh chi phí cố định mới và không ảnh hưởng đến khách hàng hiện hữu, mỗi sản phẩm vẫn tạo ra 80.000 đồng lãi góp. Vì vậy, từ góc độ cận biên, việc nhận đơn hàng có thể hợp lý dù giá bán thấp hơn chi phí toàn bộ bình quân.
Tuy nhiên, kết luận sẽ thay đổi nếu:
· Đơn hàng sử dụng công suất cần cho khách hàng có lợi nhuận cao hơn
· Mức giá thấp bị khách hàng hiện tại biết và yêu cầu áp dụng
· Đơn hàng làm phát sinh chi phí kiểm định, giao hàng hoặc hỗ trợ riêng
· Giá thấp làm suy yếu định vị thương hiệu
· Khách hàng kỳ vọng mức giá này cho các giao dịch tương lai
Điểm quan trọng là không sử dụng chi phí bình quân một cách máy móc. Quyết định ngắn hạn cần xem xét chi phí tăng thêm thực sự, còn quyết định dài hạn phải bảo đảm doanh thu đủ bù cả chi phí biến đổi lẫn chi phí cố định.
Xác định ngưỡng hòa vốn
Phân tích hòa vốn giúp doanh nghiệp xác định sản lượng tối thiểu cần bán:
Sản lượng hòa vốn = Chi phí cố định / Lãi góp trên một đơn vị
Nếu chi phí cố định là 2 tỷ đồng, giá bán một sản phẩm là 500.000 đồng và chi phí biến đổi là 300.000 đồng, lãi góp bằng 200.000 đồng. Sản lượng hòa vốn là:
2.000.000.000 / 200.000 = 10.000 sản phẩm
Con số này là ngưỡng tham chiếu cho lập ngân sách, kiểm soát công suất và đánh giá rủi ro. Tuy nhiên, mô hình hòa vốn giả định giá bán và chi phí biến đổi tương đối ổn định. Khi doanh nghiệp phải giảm giá để bán sản lượng lớn hơn hoặc chi phí tăng theo mức sử dụng công suất, ngưỡng hòa vốn cần được tính lại.
Chi phí cơ hội hướng dẫn phân bổ nguồn lực khan hiếm
Nguồn lực doanh nghiệp luôn hữu hạn. Một đồng vốn, một giờ máy hay một giờ làm việc được sử dụng cho phương án này đồng nghĩa với việc doanh nghiệp từ bỏ lợi ích có thể thu được từ phương án khác. Phần lợi ích bị từ bỏ đó là chi phí cơ hội.
Trong quản trị, chi phí cơ hội giúp tránh sai lầm chỉ nhìn vào chi phí đã ghi nhận trên sổ sách.
Giả sử doanh nghiệp có 1.000 giờ máy và phải lựa chọn giữa hai sản phẩm:
· Sản phẩm A tạo lãi góp 400.000 đồng, cần 4 giờ máy
· Sản phẩm B tạo lãi góp 300.000 đồng, cần 2 giờ máy
Nếu chỉ nhìn vào lãi góp trên mỗi sản phẩm, A có vẻ hấp dẫn hơn. Nhưng khi giờ máy là nguồn lực giới hạn:
· A tạo 100.000 đồng lãi góp trên mỗi giờ máy
· B tạo 150.000 đồng lãi góp trên mỗi giờ máy
Do đó, ưu tiên B sẽ tạo tổng giá trị cao hơn từ cùng một công suất. Cách phân tích đúng là tối đa hóa lãi góp trên một đơn vị nguồn lực khan hiếm, không phải lãi góp trên một sản phẩm.
Nguyên tắc này có thể áp dụng cho:
· Phân bổ ngân sách marketing theo lợi nhuận tăng thêm
· Phân bổ nhân viên bán hàng theo tiềm năng khách hàng
· Sắp xếp đơn hàng theo lãi góp trên giờ sản xuất
· Phân bổ diện tích bán lẻ theo lợi nhuận trên mét vuông
· Phân bổ vốn theo giá trị hiện tại và mức rủi ro
· Lựa chọn danh mục sản phẩm khi công suất bị giới hạn
Chi phí chìm cần được tách khỏi chi phí cơ hội. Chi phí chìm là khoản đã phát sinh và không thể thu hồi, nên không nên quyết định việc tiếp tục một dự án chỉ vì doanh nghiệp đã đầu tư nhiều vào dự án đó.
Chẳng hạn, doanh nghiệp đã chi 5 tỷ đồng phát triển một sản phẩm nhưng dự báo mới cho thấy doanh thu tương lai không đủ bù chi phí vận hành và thương mại hóa còn lại. Khoản 5 tỷ đồng đã chi không làm cho việc tiếp tục dự án trở nên hợp lý. Quyết định phải dựa trên lợi ích và chi phí có thể thay đổi từ thời điểm hiện tại.
Dù vậy, chi phí cơ hội không phải lúc nào cũng quan sát trực tiếp. Khi các phương án có mức rủi ro, thời gian thu hồi hoặc giá trị chiến lược khác nhau, nhà quản trị phải điều chỉnh phép so sánh thay vì chỉ chọn phương án có lợi nhuận ngắn hạn cao nhất.
Cấu trúc thị trường định hình chiến lược cạnh tranh
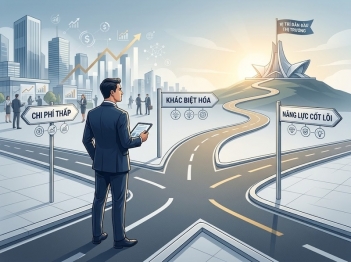
Hiệu quả của một quyết định giá hoặc sản lượng phụ thuộc vào cấu trúc thị trường mà doanh nghiệp đang hoạt động. Kinh tế vi mô thường phân biệt thị trường cạnh tranh, độc quyền, cạnh tranh độc quyền và độc quyền nhóm. Trong thực tế, doanh nghiệp có thể mang đặc điểm của nhiều cấu trúc cùng lúc.
Ở thị trường có nhiều nhà cung cấp và sản phẩm ít khác biệt, doanh nghiệp khó duy trì mức giá cao hơn đối thủ. Trọng tâm quản trị thường nằm ở kiểm soát chi phí, năng suất, chất lượng ổn định và tốc độ vận hành.
Trong thị trường có mức độ khác biệt hóa cao, doanh nghiệp có thể tạo quyền định giá thông qua thương hiệu, công nghệ, dịch vụ hoặc hệ sinh thái. Tuy nhiên, quyền định giá chỉ tồn tại khi khách hàng nhận thấy giá trị khác biệt và chi phí chuyển đổi đủ lớn.
Ở thị trường độc quyền nhóm, quyết định của một doanh nghiệp có thể khiến đối thủ phản ứng. Khi giảm giá, doanh nghiệp không chỉ cần dự báo lượng cầu của khách hàng mà còn phải ước tính khả năng đối thủ giảm giá theo. Nếu mọi bên cùng phản ứng, thị trường có thể bước vào cuộc chiến giá khiến biên lợi nhuận của toàn ngành suy giảm.
Lý thuyết trò chơi hỗ trợ phân tích sự phụ thuộc này. Nhà quản trị cần xem xét:
· Đối thủ có khả năng quan sát quyết định nhanh đến đâu
· Họ có đủ năng lực tài chính để phản ứng hay không
· Phản ứng của họ mang tính ngắn hạn hay lâu dài
· Doanh nghiệp có lợi thế chi phí để duy trì cạnh tranh giá không
· Một quyết định hôm nay tạo tiền lệ gì cho các vòng cạnh tranh sau
Ví dụ, một chương trình giảm giá sâu có thể giúp tăng thị phần trong ngắn hạn. Nhưng nếu đối thủ phản ứng tương tự, kết quả cuối cùng có thể là thị phần gần như không đổi trong khi lợi nhuận của tất cả doanh nghiệp đều giảm.
Kinh tế vi mô vì thế không khuyến nghị doanh nghiệp luôn tăng giá, giảm giá hay mở rộng sản lượng. Công cụ này yêu cầu nhà quản trị đặt quyết định trong bối cảnh phản ứng chiến lược của toàn thị trường.
Kết hợp mô hình kinh tế vi mô với dữ liệu doanh nghiệp
Một mô hình chỉ hữu ích khi các giả định của nó được kiểm tra bằng dữ liệu. Doanh nghiệp nên chuyển các khái niệm kinh tế vi mô thành một quy trình ra quyết định có thể đo lường.
Xác định biến số cần tối ưu
Doanh nghiệp cần làm rõ mục tiêu là doanh thu, lãi góp, lợi nhuận, dòng tiền, thị phần hay giá trị vòng đời khách hàng. Các mục tiêu này có thể dẫn đến lựa chọn khác nhau.
Tối đa hóa doanh thu không đồng nghĩa với tối đa hóa lợi nhuận. Một chương trình khuyến mại có thể làm doanh thu tăng nhưng lợi nhuận giảm nếu phần sản lượng tăng thêm không đủ bù biên lợi nhuận bị mất.
Thu thập dữ liệu ở cấp độ phù hợp
Dữ liệu tổng hợp có thể che giấu khác biệt giữa các nhóm khách hàng. Doanh nghiệp nên phân tích theo sản phẩm, khu vực, kênh bán, thời điểm và phân khúc khách hàng khi có đủ dữ liệu.
Các chỉ số thường được sử dụng gồm:
· Giá bán thực tế sau chiết khấu
· Sản lượng theo từng mức giá
· Chi phí biến đổi theo đơn vị
· Lãi góp theo sản phẩm hoặc khách hàng
· Tỷ lệ chuyển đổi
· Chi phí thu hút khách hàng
· Giá trị vòng đời khách hàng
· Mức sử dụng công suất
· Tỷ lệ khách hàng rời bỏ
Thử nghiệm trước khi áp dụng rộng
Doanh nghiệp có thể thử nghiệm mức giá hoặc chính sách trên một nhóm khách hàng phù hợp, đồng thời sử dụng nhóm đối chứng để tách ảnh hưởng của quyết định khỏi yếu tố mùa vụ và biến động thị trường.
Chẳng hạn, nếu doanh số tăng 12% sau khi giảm giá nhưng nhóm đối chứng cũng tăng 8% do nhu cầu mùa vụ, tác động tăng thêm có thể chỉ khoảng 4%, không phải toàn bộ 12%. Nếu không có đối chứng, doanh nghiệp dễ đánh giá quá cao hiệu quả của quyết định.
Đánh giá kết quả cận biên
Sau khi triển khai, doanh nghiệp phải so sánh lợi ích tăng thêm với chi phí tăng thêm. Chỉ số đánh giá cần phản ánh mục tiêu kinh tế thực sự, không chỉ các chỉ số bề mặt như lượt truy cập hoặc số đơn hàng.
Quy trình này nên được lặp lại vì hàm cầu, chi phí và phản ứng cạnh tranh đều có thể thay đổi. Một mức giá tối ưu trong giai đoạn công suất dư thừa có thể không còn tối ưu khi công suất đã gần giới hạn.
Kinh tế vi mô hỗ trợ quản trị doanh nghiệp bằng cách biến các quyết định về giá, sản lượng và nguồn lực thành những bài toán có thể phân tích. Các khái niệm như độ co giãn, doanh thu cận biên, chi phí cận biên và chi phí cơ hội giúp nhà quản trị nhận diện phương án tạo thêm giá trị thay vì chỉ dựa trên doanh thu, chi phí bình quân hoặc kinh nghiệm cá nhân.
Việc ứng dụng hiệu quả đòi hỏi ba điều kiện: mô hình phải phản ánh đúng vấn đề, dữ liệu phải đủ chi tiết và các giả định phải được kiểm chứng. Khi được sử dụng đúng giới hạn, kinh tế vi mô không thay thế phán đoán quản trị mà giúp phán đoán trở nên có cơ sở, nhất quán và có thể đo lường hơn.
Hỏi đáp về Kinh tế vi mô trong quản trị doanh nghiệp
Kinh tế vi mô có chỉ phù hợp với doanh nghiệp lớn không?
Không. Doanh nghiệp nhỏ vẫn có thể sử dụng các nguyên tắc như lãi góp, hòa vốn, chi phí cơ hội và độ nhạy với giá. Khác biệt chủ yếu nằm ở quy mô dữ liệu và mức độ phức tạp của mô hình.
Tăng giá có phải lúc nào cũng làm lợi nhuận tăng không?
Không. Kết quả phụ thuộc vào mức giảm của lượng cầu, chi phí phục vụ và phản ứng của đối thủ. Khi cầu co giãn mạnh, tăng giá có thể làm cả doanh thu lẫn lợi nhuận giảm.
Vì sao doanh nghiệp có thể nhận đơn hàng thấp hơn chi phí bình quân?
Trong ngắn hạn, đơn hàng vẫn có thể tạo giá trị nếu giá bán cao hơn chi phí tăng thêm, doanh nghiệp còn công suất nhàn rỗi và đơn hàng không gây tác động bất lợi đến khách hàng hiện tại. Trong dài hạn, doanh thu vẫn phải đủ bù toàn bộ chi phí.
Chi phí chìm và chi phí cơ hội khác nhau thế nào?
Chi phí chìm là khoản đã phát sinh và không thể thu hồi. Chi phí cơ hội là lợi ích bị từ bỏ khi chọn một phương án thay vì phương án tốt nhất còn lại. Quyết định hiện tại nên tập trung vào lợi ích, chi phí tương lai và chi phí cơ hội, không bị chi phối bởi chi phí chìm.


GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều
