
Lãi suất tác động đến nền kinh tế bằng những cơ chế nào?
Mục lục
- Lãi suất là giá của vốn và điểm khởi đầu của quá trình truyền dẫn
- Lãi suất làm thay đổi tiêu dùng và tiết kiệm của hộ gia đình
- Lãi suất quyết định nhiều dự án đầu tư có được triển khai hay không
- Lãi suất tác động đến tín dụng thông qua cả nhu cầu vay và khả năng cho vay
- Lãi suất ảnh hưởng đến giá tài sản, tỷ giá và điều kiện tài chính
- Lãi suất truyền sang tăng trưởng, việc làm và lạm phát với độ trễ
- Mức độ tác động phụ thuộc vào bối cảnh và độ trễ chính sách
Lãi suất ảnh hưởng đến nền kinh tế thông qua chi phí vay vốn, lợi ích của tiết kiệm, giá tài sản, tỷ giá và kỳ vọng. Những kênh truyền dẫn này làm thay đổi tiêu dùng, đầu tư, tín dụng, việc làm, lạm phát và tốc độ tăng trưởng, nhưng tác động thường có độ trễ và phụ thuộc vào bối cảnh kinh tế.
Lãi suất không chỉ là mức giá mà người vay phải trả cho một khoản tín dụng. Ở cấp độ toàn nền kinh tế, nó còn là tín hiệu phân bổ nguồn lực giữa tiêu dùng hiện tại, tiết kiệm và đầu tư cho tương lai.
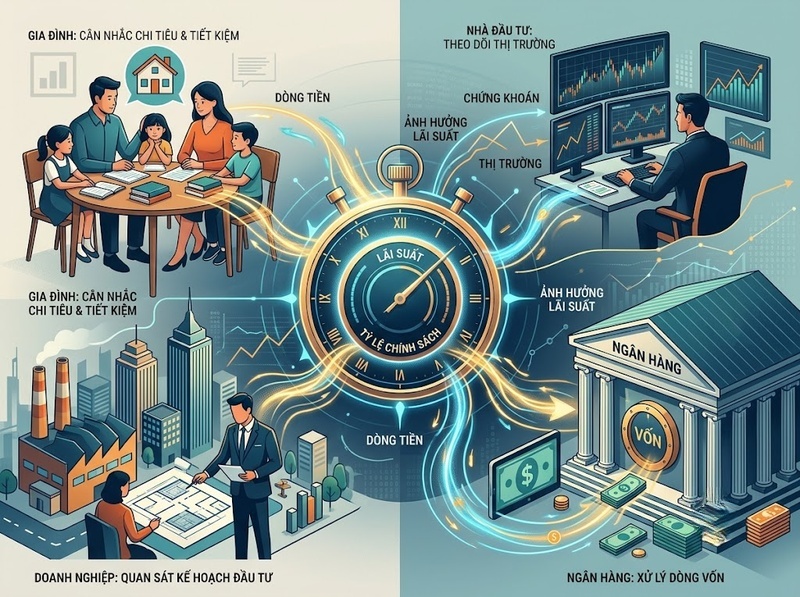
Khi lãi suất thay đổi, quyết định của hộ gia đình, doanh nghiệp, ngân hàng và nhà đầu tư cũng thay đổi. Những phản ứng này tạo thành các kênh truyền dẫn từ chính sách tiền tệ tới tổng cầu, sản lượng, việc làm và mức giá.
Tác động không diễn ra đồng thời. Lãi suất thị trường có thể phản ứng tương đối nhanh, trong khi đầu tư, tuyển dụng, sản xuất và lạm phát thường điều chỉnh chậm hơn. Vì vậy, muốn hiểu đúng mối quan hệ giữa lãi suất và nền kinh tế, cần xem xét cả cơ chế, điều kiện truyền dẫn và độ trễ.
Lãi suất là giá của vốn và điểm khởi đầu của quá trình truyền dẫn
Lãi suất thể hiện chi phí sử dụng tiền theo thời gian. Với người vay, đó là chi phí vốn. Với người gửi tiết kiệm hoặc người cho vay, đó là khoản bù đắp cho việc trì hoãn tiêu dùng và chấp nhận rủi ro.
Có thể hình dung chi phí lãi vay đơn giản bằng công thức:
Tiền lãi = Số vốn vay × Lãi suất × Thời gian vay
Nếu một doanh nghiệp vay 10 tỷ đồng trong một năm, lãi suất tăng từ 7% lên 9% thì chi phí lãi danh nghĩa tăng từ 700 triệu đồng lên 900 triệu đồng, chưa tính các loại phí khác. Khoản tăng 200 triệu đồng này có thể làm giảm lợi nhuận dự kiến hoặc khiến dự án không còn đạt mức sinh lời tối thiểu.
Tuy nhiên, nền kinh tế không chỉ chịu ảnh hưởng bởi lãi suất danh nghĩa. Người vay và người tiết kiệm còn quan tâm đến lãi suất thực, tức lãi suất sau khi điều chỉnh theo lạm phát kỳ vọng:
Lãi suất thực xấp xỉ lãi suất danh nghĩa − lạm phát kỳ vọng
Chẳng hạn, lãi suất tiền gửi là 6% nhưng giá cả được kỳ vọng tăng 4% thì lợi suất thực chỉ khoảng 2%. Nếu lạm phát kỳ vọng tăng lên trong khi lãi suất danh nghĩa không đổi, động lực tiết kiệm có thể yếu đi và người dân có xu hướng tìm kiếm các tài sản khác để bảo toàn sức mua.
Vì vậy, lãi suất tác động đến nền kinh tế qua hai tín hiệu song song: chi phí vay danh nghĩa và mức sinh lời thực sau lạm phát.
Lãi suất làm thay đổi tiêu dùng và tiết kiệm của hộ gia đình
Khi lãi suất cho vay tăng, các khoản mua sắm phụ thuộc vào tín dụng trở nên đắt hơn. Điều này đặc biệt rõ với nhà ở, ô tô, đồ gia dụng giá trị cao và những khoản chi được tài trợ bằng trả góp.
Nếu khoản vay có lãi suất thả nổi, tác động còn xuất hiện qua dòng tiền hằng tháng. Tiền trả lãi tăng làm giảm thu nhập khả dụng còn lại cho hàng hóa và dịch vụ. Ngay cả hộ gia đình không vay vốn cũng có thể giảm chi tiêu nếu lãi suất tăng khiến triển vọng việc làm và thu nhập trở nên kém chắc chắn.
Ở chiều ngược lại, lãi suất tiền gửi cao hơn tạo động lực trì hoãn tiêu dùng để tiết kiệm. Một đồng chưa chi tiêu ở hiện tại có thể mang lại mức lợi tức lớn hơn trong tương lai. Đây được gọi là hiệu ứng thay thế giữa tiêu dùng hiện tại và tiêu dùng tương lai.
Tuy nhiên, kết quả không giống nhau với mọi hộ gia đình. Người có nhiều tiền gửi có thể nhận thêm thu nhập từ lãi và tăng chi tiêu. Người đang có dư nợ lại phải trả chi phí cao hơn và thường cắt giảm tiêu dùng. Tác động tổng thể phụ thuộc vào cơ cấu tài sản, nợ và loại hợp đồng lãi suất trong nền kinh tế.
Do đó, không nên hiểu máy móc rằng lãi suất tăng luôn làm mọi người tiết kiệm nhiều hơn. Khi thu nhập suy giảm mạnh hoặc chi phí sinh hoạt tăng, hộ gia đình có thể phải rút tiết kiệm dù lãi suất đang ở mức cao.
Lãi suất quyết định nhiều dự án đầu tư có được triển khai hay không
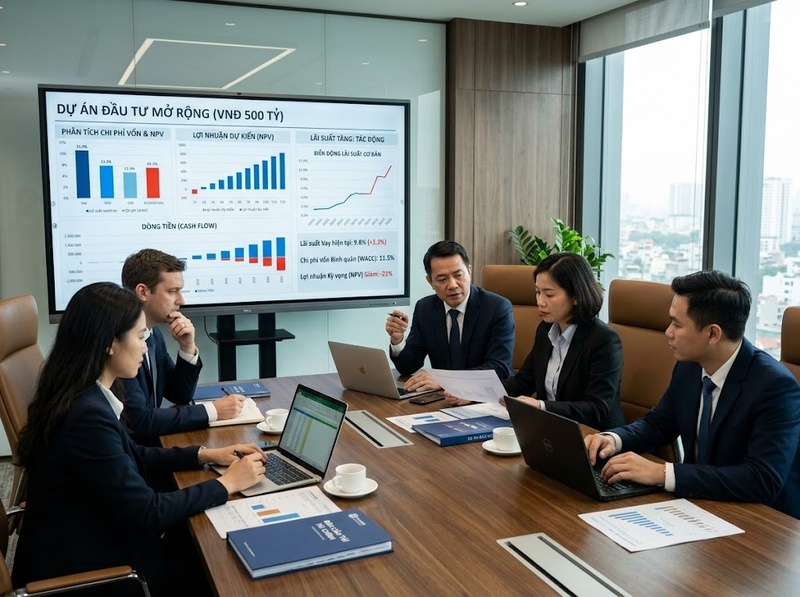
Doanh nghiệp thường so sánh tỷ suất sinh lời kỳ vọng của một dự án với chi phí huy động vốn. Khi lãi suất tăng, ngưỡng sinh lời cần đạt cũng tăng theo.
Giả sử một dự án được kỳ vọng tạo ra lợi suất 8% mỗi năm. Nếu chi phí vốn chỉ khoảng 6%, dự án còn khoảng chênh lệch để bù đắp rủi ro và tạo lợi nhuận. Nhưng khi chi phí vốn tăng lên 9%, dự án có thể bị hoãn hoặc hủy vì lợi suất kỳ vọng không đủ bù đắp chi phí tài trợ.
Lãi suất còn ảnh hưởng đến đầu tư qua quá trình chiết khấu dòng tiền. Giá trị hiện tại của khoản thu nhập trong tương lai được tính theo nguyên tắc:
Giá trị hiện tại = Dòng tiền tương lai ÷ (1 lãi suất)^số kỳ
Lãi suất chiết khấu càng cao thì giá trị hiện tại của dòng tiền tương lai càng thấp. Vì vậy, các dự án dài hạn như nhà máy, hạ tầng, nghiên cứu công nghệ và phát triển bất động sản thường nhạy cảm với biến động lãi suất.
Ngoài chi phí vay, doanh nghiệp còn chịu tác động từ nhu cầu thị trường. Khi hộ gia đình giảm tiêu dùng, doanh nghiệp có ít lý do mở rộng năng lực sản xuất. Lãi suất tăng vì thế có thể đồng thời làm vốn đắt hơn và doanh thu kỳ vọng thấp hơn.
Tác động mạnh hay yếu tùy thuộc vào nguồn tài chính của doanh nghiệp. Doanh nghiệp có tiền mặt lớn, lợi nhuận ổn định hoặc khả năng huy động vốn chủ sở hữu thường ít nhạy cảm hơn. Doanh nghiệp nhỏ, có đòn bẩy cao hoặc phụ thuộc vào khoản vay ngắn hạn thường chịu ảnh hưởng nhanh và mạnh hơn.
Lãi suất tác động đến tín dụng thông qua cả nhu cầu vay và khả năng cho vay
Khi lãi suất tăng, nhu cầu tín dụng thường giảm vì khoản vay trở nên đắt hơn. Nhưng kênh tín dụng không chỉ vận hành từ phía người vay. Ngân hàng cũng thay đổi tiêu chuẩn cho vay khi rủi ro kinh tế gia tăng.
Lãi suất cao làm tăng nghĩa vụ trả nợ, khiến xác suất người vay gặp khó khăn tài chính lớn hơn. Để kiểm soát rủi ro, ngân hàng có thể yêu cầu tài sản bảo đảm tốt hơn, giảm hạn mức, rút ngắn kỳ hạn hoặc từ chối những khách hàng có dòng tiền yếu.
Quá trình này tạo ra hai tầng thắt chặt:
1. Người đi vay tự giảm nhu cầu vì chi phí cao
2. Tổ chức tín dụng hạn chế nguồn vốn vì rủi ro tăng
Do đó, tín dụng có thể giảm mạnh hơn mức thay đổi của lãi suất. Đây là lý do những doanh nghiệp phụ thuộc vào ngân hàng đôi khi chịu ảnh hưởng lớn ngay cả khi lãi suất chính sách chỉ điều chỉnh ở mức tương đối nhỏ.
Chiều ngược lại cũng không hoàn toàn đối xứng. Khi lãi suất giảm, tín dụng chưa chắc tăng ngay. Nếu ngân hàng lo ngại nợ xấu, doanh nghiệp thiếu đơn hàng hoặc hộ gia đình không muốn vay thêm, nguồn vốn rẻ hơn vẫn có thể không chuyển thành khoản vay mới.
Vì vậy, giảm lãi suất là điều kiện hỗ trợ tín dụng nhưng không phải điều kiện đủ. Hiệu quả còn phụ thuộc vào sức khỏe của hệ thống ngân hàng, chất lượng bảng cân đối của người vay và triển vọng kinh tế.
Lãi suất ảnh hưởng đến giá tài sản, tỷ giá và điều kiện tài chính
Lãi suất thay đổi mức hấp dẫn tương đối của tiền gửi, trái phiếu, cổ phiếu, bất động sản và các loại tài sản khác.
Khi lãi suất tăng, lợi suất của các công cụ có thu nhập cố định thường trở nên hấp dẫn hơn. Đồng thời, giá trị hiện tại của lợi nhuận tương lai giảm do tỷ lệ chiết khấu cao hơn. Hai cơ chế này có thể gây áp lực lên định giá cổ phiếu và những tài sản phụ thuộc nhiều vào dòng tiền dài hạn.
Giá trái phiếu hiện hữu thường biến động ngược chiều lãi suất thị trường. Khi trái phiếu mới được phát hành với lợi suất cao hơn, trái phiếu cũ có mức lãi thấp phải giảm giá để trở nên cạnh tranh. Điều này có thể làm phát sinh khoản lỗ định giá đối với nhà đầu tư đang nắm giữ trái phiếu.
Giá tài sản giảm còn tạo ra hiệu ứng tài sản. Khi giá trị danh mục đầu tư hoặc bất động sản suy giảm, hộ gia đình có thể cảm thấy kém giàu hơn và thận trọng hơn trong chi tiêu. Tài sản bảo đảm mất giá cũng làm giảm khả năng vay vốn của doanh nghiệp và người dân.
Lãi suất còn tác động đến tỷ giá thông qua dòng vốn quốc tế. Trong điều kiện các yếu tố khác không đổi, mức lợi suất cao hơn có thể thu hút vốn và hỗ trợ đồng nội tệ. Đồng nội tệ mạnh làm hàng nhập khẩu rẻ hơn, qua đó góp phần giảm áp lực giá trong nước, nhưng đồng thời có thể khiến hàng xuất khẩu đắt hơn đối với người mua nước ngoài.
Tuy nhiên, tỷ giá không do lãi suất quyết định một mình. Rủi ro quốc gia, triển vọng tăng trưởng, cán cân thương mại, kỳ vọng chính sách và biến động tài chính toàn cầu có thể làm kết quả khác với cơ chế thông thường.
Lãi suất truyền sang tăng trưởng, việc làm và lạm phát với độ trễ
Khi lãi suất tăng, tiêu dùng và đầu tư có xu hướng chậm lại, tín dụng khó tiếp cận hơn và giá tài sản có thể chịu áp lực. Tổng cầu vì thế suy yếu.
Doanh nghiệp phản ứng với nhu cầu thấp bằng cách giảm sản lượng, trì hoãn mở rộng và tuyển dụng thận trọng hơn. Nếu tình trạng kéo dài, tăng trưởng kinh tế và việc làm có thể giảm. Khoảng cách giữa nhu cầu và năng lực cung ứng thu hẹp cũng làm doanh nghiệp khó tăng giá, từ đó giảm áp lực lạm phát.
Chuỗi tác động thường diễn ra theo trình tự:
Lãi suất tăng → Chi phí vốn tăng → Tiêu dùng và đầu tư giảm → Tổng cầu chậm lại → Sản lượng và việc làm giảm tốc → Áp lực lạm phát hạ xuống
Khi lãi suất giảm, quá trình có thể đảo chiều:
Lãi suất giảm → Vốn rẻ hơn → Tín dụng, tiêu dùng và đầu tư được hỗ trợ → Tổng cầu tăng → Sản lượng và việc làm cải thiện
Tuy nhiên, lãi suất thấp không tự động tạo ra tăng trưởng bền vững. Nếu duy trì quá thấp trong thời gian dài, nó có thể khuyến khích vay nợ quá mức, đẩy giá tài sản lên cao và khiến vốn chảy vào những dự án có hiệu quả thấp. Khi đó, tăng trưởng ngắn hạn có thể đi kèm rủi ro tài chính dài hạn.
Lạm phát cũng không chỉ bắt nguồn từ cầu. Nếu giá năng lượng, nguyên liệu hoặc thực phẩm tăng do gián đoạn nguồn cung, lãi suất cao có thể làm giảm cầu nhưng không trực tiếp tạo thêm nguồn cung. Việc kiểm soát lạm phát trong trường hợp này thường phải đánh đổi nhiều hơn về sản lượng và việc làm.
Mức độ tác động phụ thuộc vào bối cảnh và độ trễ chính sách
Không tồn tại một khoảng thời gian cố định để lãi suất phát huy đầy đủ tác dụng. Một số lãi suất trên thị trường tài chính thay đổi gần như ngay khi kỳ vọng chính sách điều chỉnh, trong khi hoạt động vay vốn, đầu tư, tuyển dụng và định giá hàng hóa cần nhiều thời gian hơn.
Tốc độ truyền dẫn phụ thuộc vào nhiều điều kiện:
· Tỷ trọng khoản vay có lãi suất cố định hoặc thả nổi
· Mức độ phụ thuộc vào tín dụng ngân hàng
· Sức khỏe bảng cân đối của hộ gia đình và doanh nghiệp
· Chất lượng tài sản của hệ thống ngân hàng
· Niềm tin của người tiêu dùng và nhà đầu tư
· Mức độ phát triển của thị trường vốn
· Nguồn gốc của lạm phát
· Kỳ vọng về chính sách trong tương lai
Nếu phần lớn khoản vay có lãi suất cố định dài hạn, người vay hiện hữu chưa chịu tác động ngay khi lãi suất tăng. Ngược lại, trong nền kinh tế sử dụng nhiều khoản vay lãi suất thả nổi, nghĩa vụ trả nợ có thể điều chỉnh nhanh.
Kỳ vọng cũng có vai trò quan trọng. Doanh nghiệp và thị trường không chỉ phản ứng với mức lãi suất hiện tại mà còn với dự đoán về lộ trình tương lai. Nếu họ tin rằng lãi suất sẽ duy trì ở mức cao, kế hoạch đầu tư có thể bị cắt giảm mạnh hơn so với một đợt tăng được xem là ngắn hạn.
Một hiểu lầm phổ biến là coi lãi suất như công tắc có thể bật hoặc tắt tăng trưởng. Trên thực tế, nó giống một hệ thống truyền lực: tác động phải đi qua ngân hàng, thị trường tài sản, bảng cân đối và kỳ vọng trước khi xuất hiện rõ trong sản lượng và mức giá.
Lãi suất ảnh hưởng đến nền kinh tế bằng cách thay đổi chi phí vay, lợi ích của tiết kiệm, giá trị tài sản và kỳ vọng về tương lai. Từ đó, nó điều chỉnh hành vi tiêu dùng, đầu tư, cấp tín dụng và nắm giữ tài sản, trước khi truyền sang tổng cầu, tăng trưởng, việc làm và lạm phát.
Lãi suất tăng thường giúp hạn chế cầu và áp lực giá nhưng có thể làm tăng trưởng chậm lại, giảm đầu tư và gia tăng gánh nặng nợ. Lãi suất giảm có thể hỗ trợ phục hồi kinh tế nhưng cũng tiềm ẩn nguy cơ tích tụ đòn bẩy và định giá tài sản quá cao.
Vì vậy, không nên đánh giá tác động của lãi suất chỉ bằng hướng tăng hoặc giảm. Cần xem xét đồng thời lãi suất thực, cơ cấu tín dụng, tình trạng bảng cân đối, nguồn gốc lạm phát, kỳ vọng thị trường và độ trễ truyền dẫn.
Hỏi đáp về Lãi suất và nền kinh tế
Vì sao tăng lãi suất có thể giúp giảm lạm phát?
Lãi suất cao làm vay vốn đắt hơn và tiết kiệm hấp dẫn hơn, từ đó hạn chế tiêu dùng, đầu tư và tăng trưởng tín dụng. Khi tổng cầu tăng chậm lại, doanh nghiệp khó tăng giá hơn. Tuy nhiên, hiệu quả sẽ hạn chế nếu lạm phát chủ yếu đến từ thiếu hụt nguồn cung.
Vì sao giảm lãi suất nhưng doanh nghiệp vẫn không vay vốn?
Lãi suất thấp không giải quyết được mọi rào cản. Doanh nghiệp có thể thiếu đơn hàng, lo ngại triển vọng thị trường hoặc đã có mức nợ cao. Ngân hàng cũng có thể hạn chế cho vay vì rủi ro tín dụng và nợ xấu.
Lãi suất tăng có luôn làm đồng nội tệ mạnh lên không?
Không. Lợi suất cao hơn có thể hỗ trợ đồng nội tệ, nhưng tỷ giá còn phụ thuộc vào lạm phát, triển vọng tăng trưởng, mức độ rủi ro, cán cân thanh toán và biến động dòng vốn quốc tế.
Lãi suất thấp có luôn tốt cho tăng trưởng không?
Không. Lãi suất thấp hỗ trợ nhu cầu trong ngắn hạn nhưng nếu kéo dài quá lâu có thể làm nợ tăng nhanh, đẩy giá tài sản lên cao và phân bổ vốn vào những dự án kém hiệu quả.
Ai chịu ảnh hưởng nhiều nhất khi lãi suất tăng?
Các hộ gia đình và doanh nghiệp có dư nợ lớn, sử dụng lãi suất thả nổi, dòng tiền yếu hoặc phụ thuộc nhiều vào tín dụng ngân hàng thường chịu ảnh hưởng mạnh nhất.

GỬI Ý KIẾN BÌNH LUẬN
